获腾讯控股成为大股东的中国汽车服务商途虎养车,正部署赴港上市

重点:

  • 市场传闻这家公司计划由原定的美国转到港股市场挂牌,筹资最多4亿美元
  • 汽车服务行业竞争激烈,途虎养车持续录得亏损,因此寄望扩展新能源车业务以扭转营运表现

罗小芹

作为全球最大的汽车销售市场,中国拥有庞大的中产驾车社群,为汽车服务市场提供足够后盾。

根据灼识咨询(CIC)的市场报告,按商品成交额(GMV)计算,2020年中国汽车服务市场规模(包含汽车维修、保养及汽车美容等)为1.03万亿元,预计到2025年将达到1.65万亿元,由2021至2025年期间复合年增长率为10%。

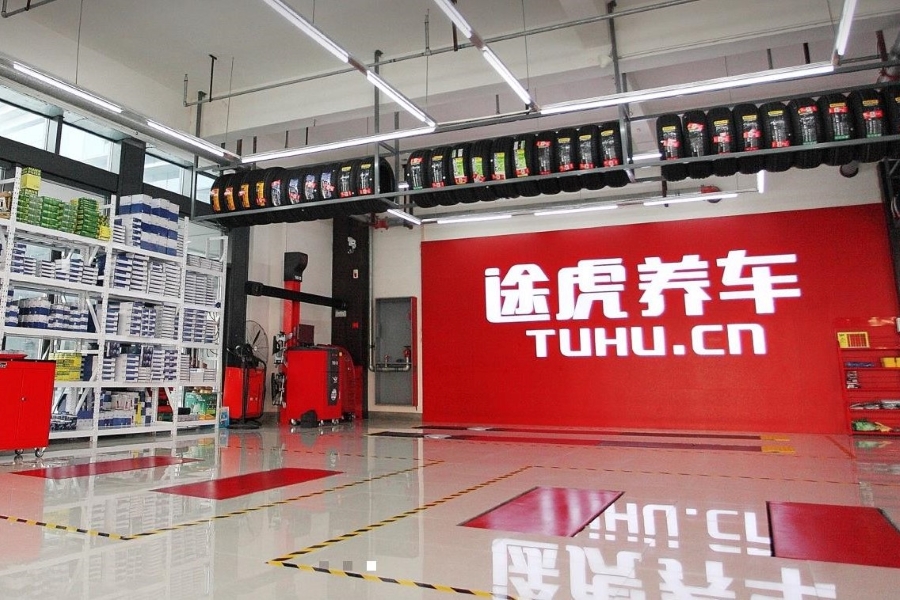
但是,碍于地理关系,汽车服务市场高度分散,要取得规模经济效益,服务商不单要建立全国性的网络覆盖,亦要在愿意花钱的车主社群中建立品牌的知名度。在这样背景下,线上线下一体化汽车服务平台途虎养车通过独立汽车服务提供商(IAM)模式,希望连接上游供应商和下游门店,并开拓新能源汽车业务,尝试在竞争激烈的行业开拓一片蓝海市场。

途虎养车1月底向港交所提交了上市申请,据市场消息透露,公司本来打算在美国挂牌,但最终选择在港股市场申请上市,筹资最多4亿美元(25.4亿元)。

根据途虎养车的招股文件披露,公司在2019年、2020年及2021年首9个月的收入,分别为70.4亿元、87.5亿元及84.4亿元。截至去年9月底止,在36,592家门店中,合作门店数目为33,223家,占90.8%,自营及加盟工场店只占0.6%与8.6%。由于合作门店能扩大公司的地域覆盖,进一步提高供应链效率,累计交易用户已达1,390万名,反映IAM模式行之有效。

专注汽车服务

从收入和运营的汽车服务门店数量计,途虎养车是全国最大的独立汽车服务商,但它与其他对手最大的不同,是它更专注汽车维修保养的业务范畴。根据灼识咨询报告,途虎养车的每月活跃用户于2021年9月达到1,000万名,为中国汽车服务商提供服务的最大车主社群。

途虎养车与同业的易鑫集团(2858.HK)与美国上市的灿谷(CANG.US)均获得腾讯(0700.HK)入股,但易鑫与灿谷均有相当比例的收入来自汽车贷款业务,例如易鑫去年上半年有47.5%的收入由汽车贷款促成、灿谷去年首三季由汽车贷款促成的收入比例亦有34%。相比之下,途虎养车专注汽车维修保养的持续刚性需求,能减少新车销售表现波动对业务的影响。

由于中国大陆汽车市场销售低迷,易鑫与灿谷去年也经历了一段艰难时期。根据最新的业绩报告,去年前三季度,灿谷在非美国通用会计准则下亏损6,823万元,扭转了2020年同期的18.6亿元利润,当时灿谷在一项投资上获得了巨大收益。该公司的股价去年暴跌了60%以上。另外,易鑫去年上半年亏损收窄至1.35亿元,但该公司的股票也损失了60%价值。

若剔除股份支付开支、可转换可赎回优先股公允价值变动,以及可转换可赎回优先股回购亏损,途虎养车在2019年、2020年及2021年首三季亏损分别为10.36亿元、9.71亿元与9.02亿元,净亏损率在10.7%至15%之间。在公司急剧扩张以致增加补贴下,一成多的净亏损率尚算合理水平。

然而,回到业务基本点,途虎养车能否单凭汽车服务,成为其上市时吸引投资者的主要卖点?

车主开支上升

据招股书披露,汽车服务开支在车龄超过6年后开始显著增加,2020年中国的平均车龄为5.6年,估计到2025年,中国乘用车的平均车龄将达到7.6年,但仍然较美国及欧盟成员国的平均车龄12.2年及12.1年为低。

同时,中国车主在汽车服务每年平均开支约为每辆车666.6美元,低于美国的1,288.3美元及欧盟成员国的779.8美元。随着中国乘用车保有量(已登记在册的或处于在用状态的乘用车)持续增加,加上汽车服务平均开支有上升空间,未来汽车服务市场发展应有一定潜力。

途虎养车另一着眼点为新能源汽车业务。根据中国汽车工业协会公布,去年全年汽车销量仅同比增加3.8%,但新能源汽车销量却同比大增1.6倍。去年途虎养车分别与新能源车品牌零跑汽车及北汽极狐达成战略合作,为有关车主提供全方位的汽车服务,锐意开拓这个具备庞大增长动力的市场,以增加未来收入来源。

2020年,中国新能源乘用车保有量仅达450万辆,占乘用车总保有量的1.9%,可见相关比例仍然较小。据业界预计,新能源乘用车在到2025年的保有量,可望上升至整体汽车市场的9.5%,届时应可为途虎养车提供不错的新业务发展机会。

途虎养车未有招股详情,要估计其上市市值,可利用易鑫集团与灿谷的市销率(P/S ratio)作比较,前者目前的市销率约2.06倍,后者仅为0.78倍,若取其平均1.42倍,以途虎养车去年首9个月的收入引伸到全年、预计约137亿港元计算,估计其市值可达200亿港元。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

Yalla does social media

游戏业务初见成效 雅乐科技营收增长提速

这家深耕中东的社交媒体和游戏公司在第三季度重回营收增长轨道,并预计明年增速将跃升至两位数 重点: 得益于近期推出两款SLG游戏,雅乐科技游戏部门营收增长13.7%,推动公司第三季度总营收增长0.9% 公司预计明年营收将重回两位数增长,但也指出,为支持不断壮大的游戏业务,其推广和研发支出将会增加   阳歌 成立头十年里,雅乐科技(YALA.US)凭借语音聊天服务发展得风生水起。去年,公司果断转型,决定将重心更多转向用户付费意愿更强的新兴游戏业务。如今,这一押注正开始收到回报。在周一发布的最新季度财报中,公司达成了多个重要里程碑。 其中最引人注目的是,在游戏业务两位数增长的带动下,雅乐科技一年来首次实现整体营收恢复增长。同时,公司近两年来首次实现付费用户增长,这再次反映出雅乐科技所瞄准的重度游戏玩家具有更强的付费意愿。雅乐科技表示,预计到今年年底,其营收增长将进一步提速,并在明年重回两位数增长区间。 但这种增长并非没有代价。公司也提醒投资者,随着在中东核心大本营及其他市场推出全新的中重度游戏产品线,公司需要加大研发和推广投入。公司表示,在此过程中,其利润率在短期内可能会受到一定程度的影响。与此同时,公司表示将加强成本控制和增效举措,以平衡新增投资,从而维持健康的净利润率。 好在雅乐科技拥有充足的财务资源来支持其增长计划。截至9月底,公司持有的现金及短期存款达7.722亿美元,高于去年年底的7.546亿美元。 雅乐科技创始人、董事长兼CEO杨涛表示:“在传统业务的韧性以及新游戏业务贡献的支撑下,我们交出了强劲的第三季度业绩。与此同时,我们的新游戏业务如期开始贡献营收,不仅与核心业务形成互补,也使我们的增长引擎更加多元化。”他补充道,新游戏业务将成为雅乐科技“明年的首要战略重点”。 雅乐科技最初专注于聊天服务,休闲游戏则是该业务的延伸。目前,聊天服务依然是其最大的营收来源,在第三季度9,040万美元的总营收中贡献了5,030万美元,占比达56%。 但随着面向重度游戏玩家的新业务在下半年开始发力,这一占比近期有所缩减。尽管第三季度聊天服务营收同比下滑,但游戏业务营收增长13.7%至3,840万美元,不仅完全抵消了前者的跌势,增速还较上一季度的11.6%进一步加快。随着游戏业务渐入佳境,公司最新季度的付费用户数同比增长6.2%至1,210万,这是该指标自2024年第四季度以来首次实现增长。 这些增长推动雅乐科技该季度整体营收同比增长0.9%。公司表示,预计在今年剩余时间直至2027年,这一增长势头将进一步提速。公司预计第四季度营收将介于8,300万美元至9,000万美元之间,若按该区间上限计算,较去年同期的8,390万美元增长7.2%。 重回两位数增长 发展初期,雅乐科技抓住了中东和北非(MENA)市场服务不足的机遇,确立了社交媒体服务领先提供商的地位,并凭借两位数甚至三位数的增长令投资者惊叹。但随着其他企业纷纷发掘这一市场,加上公司自身核心业务日趋成熟,增长步伐有所放缓。 如今,随着新游戏业务的推进,杨涛表示公司预计明年将重回两位数增长时代。雅虎财经调查的三位分析师的预测也印证了这一点,他们预计公司明年的营收将从今年预估的3.42亿美元增长约12%,达到3.83亿美元。 雅乐科技的新游戏战略采用混合模式,将自研游戏与通过外部合作开展的游戏发行业务相结合。为了契合其中东基因,公司推出的首个项目是今年4月上线的一款沙漠题材SLG游戏。 公司高管在财报电话会议上表示,该游戏近期在第三季度进行了“视觉效果和核心玩法的全面升级”。完成升级后,雅乐科技正准备在线上推广新版本,并在第四季度展开更大规模的营销活动。 与此同时,公司还宣布在第三季度推出了第二款SLG游戏。这款海洋题材的游戏是公司与“一家由顶尖SLG工作室资深人士创立的新型SLG开发商”达成新合作的成果。根据合作协议,雅乐科技负责该游戏在北美、欧洲和中东等主要市场的全球发行。自9月登陆Google Play和App Store以来,该游戏在10月份为雅乐科技带来的总流水已超过200万美元。 杨涛表示:“自上线以来,该游戏的总流水展现出强劲的增长势头,这一令人鼓舞的早期迹象印证了其市场潜力。我们将继续在市场营销和获客方面进行投入,以支持这款游戏的增长。” 得益于审慎的财务策略和严格的成本控制,雅乐科技一直保持着非常可观的利润率。第三季度,公司净利润率为36.2%,非美国通用会计准则(non-GAAP)净利润率更是高达41.5%,不过第三季度净利润从去年同期的4,070万美元降至3,270万美元。 公司将利润下滑归因于研发和营销支出的增加,这两者均为打造新游戏业务所必需。杨涛表示,公司将继续坚持审慎支出的原则,同时也指出,在游戏业务加速拓展的过程中,将进一步强化降本增效举措,以平衡增加的投资,维持健康的净利润率。 他说道:“我们将进一步调整运营,以优化集团效率并降低成本,同时缩减在某些尚未产生营收或可观回报的产品上的获客支出。释放出来的资金和人才资源将被重新分配,用于支持我们最具潜力的新项目。” 财报发布次日,雅乐科技股价上涨4.4%。近期,由于投资者正等待新游戏业务做出更大贡献的明确信号,公司股价基本处于横盘整理状态。目前该股的市盈率(P/E)为7.1倍,与IGG(0799.HK)和禅游科技(2660.HK)等其他中型游戏公司相近。但如果新游戏业务取得成功,随着公司向腾讯(0700.HK)和网易(NTES.US; 9999.HK)等头部游戏企业(市盈率分别为13倍和17倍)的更高估值看齐,其股价或将迎来一定的上行空间。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里

腾讯音乐第三季收入增5.6% 净利润持平

线上音乐平台腾讯音乐娱乐集团(TME.US; 1698.HK)周二公布,第三季收入按年增长5.6%至89.4亿元(13.3亿美元),股东应占净利润约21.5亿元,与去年同期持平;经调整股东应占净利润为24.5亿元,去年同期为24.1亿元。 期内,音乐相关服务收入增长10.2%至76.8亿元,其中会员服务收入增长9.2%至49.9亿元;营销及消费类服务收入增长12.1%至27亿元,主要受艺人周边商品销售及线下演出相关服务强劲增长带动。 公司表示,超级会员增长及留存受惠于产品体验和会员权益改善,喜马拉雅的加入亦扩大内容供给,带动会员消费水平提升。 截至9月底,公司现金、现金等价物、定期存款及短期投资合计514.9亿元,第三季斥资约3亿美元回购3,470万股美国存托股份。 腾讯音乐美股周二收报9.47美元,升6.64%,年初至今仍跌46.38%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

广告收入下滑  微博利润暴跌

社交媒体网站微博股份有限公司(WB.US; 9898.HK)周二公布,受核心广告业务低迷拖累,按固定汇率计算,第三季度营收同比下降13%至4.1亿美元。 期内,公司的广告收入总计3.44亿美元,占总营收的84%,较去年同期的3.75亿美元下降8%。但如果剔除外汇波动影响,按固定汇率计算,降幅则达到14%。微博以美元计价披露业绩,但大部分业务以人民币开展。 公司表示,广告收入下滑涵蓋电商、网络游戏和化妆品等多个行业。作为公司的另一大收入板块,增值服务(VAS)第三季度营收从去年同期的6,690万美元微跌1%至6,610万美元。 微博第三季度净利润从去年同期的2.21亿美元暴跌89%至2,450万美元。 业绩公布后,微博美股周二在纽约市场下跌4%。其港股在周三早盘尾段下跌7.8%,报43.02港元。今年以来,微博在两地的股价均已累计下跌约45%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

新业务亏损大减 京东第三季度盈利增两成

电商平台京东集团股份有限公司(9618.HK; JD.US)周二公布第三季度业绩,收入3,096亿元,同比上升3.5%,期内盈利上升22.6%至65亿元。 主营业务京东零售的营业利润为150.7亿元,同比微升1.6%,营业利润率为5.8%,跌0.1个百分点。京东物流的营业利润为19.2亿元,同比大升近50%,新业务则录得营业亏损96.4亿元,同比收窄39%。 集团首席执行官许冉表示,本季度用户规模进一步扩大,营销费用则显著下降,加上京东零售展现的韧性及新业务持续减亏,收入得以恢复增长,利润增速进一步提升。 周三京东开盘跌4%报100.8港元,公司股价较过去一年高点跌20%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里