
场内物流概念火爆 中鼎智能谋港交所挂牌
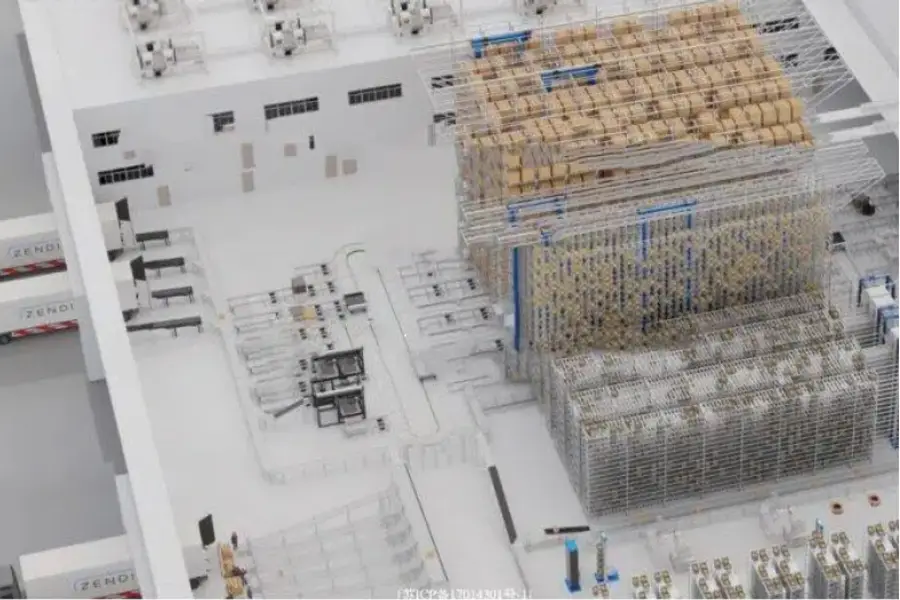
趁近期机器人热,内地最大锂离子电池场内物流解决方案商中鼎智能计划上市,保荐人为国泰海通
重点:
- 去年公司收入增长近5%
- 公司收入过度集中于新能源客户
白芯蕊
英伟达(NVDA.US)首席执行官黄仁勋提出的物理AI,越来越受市场重视,尤其figure 03机器人变身成工人,在物流仓内工作30小时处理4.5万件包裹,更令市场瞩目,连带物流设备与机器人相关股份也受追捧。
配合新股热潮未退下,内地智能物流装备与系统集成企业中鼎智能(无锡)科技股份有限公司,最近也递交香港上市申请文件。
中鼎智能于2009年成立,最初与一家新能源公司合作,提供新能源堆垛机,2016年获A股上市公司诺力股份(603611.SH)收购,目前诺力股份持有中鼎智能99.6%股权。
内地去年物流开支达19.5万亿元,为中国经济重要支柱之一,整个行业大致分为外部物流及场内物流。外部物流主要涵盖各种运输方式及供应链,场内物流专注工厂及仓库环境内生产线及库存系统,随着科技发达,为提升效率及减少人手错误,物流业走向高端智能化发展。
与外部物流相比,智能场内物流要求的技术壁垒更高,因涉及存储、输送、分拣等多个环节,以满足工厂、物流园区等多元场景需求。全球智能场内物流市场规模从2021年的3,798亿元,增长至2025年的人民币5,286亿元,年复合增长率达8.6%。基于全球智能场内物流解决方案应用增加,市场预计仍将保持良好增长势头,于2030年有望突破8,500亿元。
盈利收入续增长
智能场内物流解决方案需多种软硬件配合,包含自動倉儲及存取系統(AS/RS)、输送机、分拣机、机器人等主要硬件设备,配套的软件系统主要包括仓储控制系统和仓储管理系统,AS/RS则通过垂直空间高效利用,将仓储密度大幅提升,显著降低土地成本。当中堆垛机为其核心设备,机器人则在搬运、拣选、输送等关键环节,实现减少人力,由于中国为全球最大的制造业国家,工业总产值占全球比重近40%,因此对相关设备需求巨大。
更何况,该市场在内地竞争格局仍分散,2025年中国智能场内物流解决方案行业的市场规模为1,110亿元,排名前五位参与者占总体市场份额仅有9%,中鼎智能排行第四,市占率却只有1.6%,至于龙头企业市场份额也仅有2.1%,根本相差不多。再者,调研机构灼识咨询估计,到2030年市场规模大幅攀升至1,877亿元,即年复合增长率达11.1%,在市场空间越来越大兼具并购机会下,作为五大龙头之一的中鼎智能,将是行业受益者。
据上市申请文件,中鼎智能2024年及2025年收入分别为17.98亿和18.81亿元,同比增长6.1及4.7%,净利润分别为8,863万元和9,737万元,同比上升13.4%和9.8%,2025年毛利率为15.1%,同比提升2个百分点。
客户集中度高
从收入客户行业划分,大部分收入来自新能源,占总收入的93.8%,达到16.76亿元,此业务毛利达2.63亿元,毛利率达15.7%。所谓新能源业务,集团指是锂离子电池仓储及智能生产解决方案。由于锂离子电池对环境条件敏感,处理不当会引发燃烧等安全隐患,因而对仓储与运输的安全性要求极高,而中鼎智能为内地新能源锂离子电池领域智能场内物流解决方案中排名第一,中国锂电池出货量达1,100GWh,占全球比例超50%,到2030年前有望达到约2,600GWh,因此中鼎智能的潜力不容忽视。
不过,值得留意的是中鼎智能客户集中度高,尤其新能源行业(锂离子电池制造商),占2023年至2025年收入的77.1%、75%及92.6%。另一方面,原材料占集团成本亦大,占2023年至2025年收入73.8%、75%及72%,涉及钢板等原材料,故相关价格波动,尤其是美元偏弱等因素下,商品价格上升,一旦未能成功转嫁至客户,将不利集团整体毛利率。
整体来讲,中鼎智能身处一个吸引力高的行业,加上持续实现盈利,参考物流设备商极智嘉(2590.HK)估值,目前预期今年市盈率逾百倍,但毛利率却高达37%,较中鼎智能高一截,故相信后者未能逾百倍估值上市,惟若以30倍预期估值上市,在概念清晰兼具出海概念(海外收入仅5.7%),有机会成为另一只热门股。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景



