
具身智能落地工业场景 玖物智能用盈利为自己代言
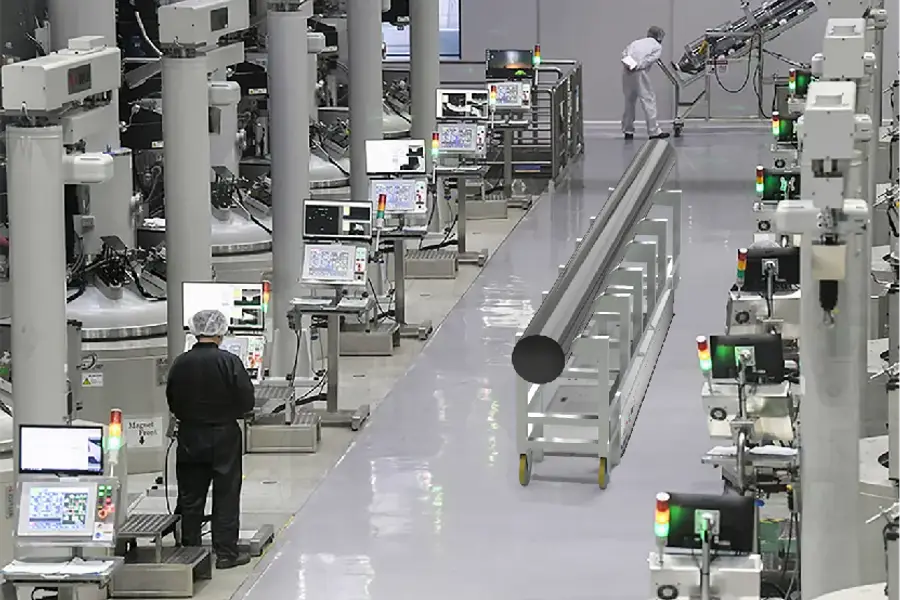
在具身智能与人形机器人热潮持续升温之际,市场真正稀缺的,是能用盈利验证商业模式的案例,玖物智能的上市,正好提供了一个值得检视的样本
重点:
- 玖物智能已向港交所递交上市申请,公司近几年保持盈利,去年前九个月利润按年增约七成
- 超过九成收入来自智能具身产业机器人解决方案,业务高度集中工业场景
李世达
在一波又一波“具身智能”与人形机器人热潮中,市场其实一直没有等到那个真正关键的时刻。在一段又一段示范影片、机器人表演,与创办人的宏大愿景之外,市场更需要看到真实的盈利数据,来验证这种新技术带来的商业模式是否可行。
近日苏州玖物智能科技股份有限公司正式向港交所递交上市申请,就提供了这样的机会。
与不少直接以“具身智能”作为创业起点的公司不同,玖物的发展路径更像是一条被工业需求逐步推着前进的技术演化线。成立于2017年的玖物智能,并非直接以人形或具身智能概念起家,而是从工业物流与移动机器人切入,在真实工厂环境中累积感知、导航与调度的工程经验。
2018年,玖物推出自研的JOS机器人操作系统,将感知、运动控制与任务规划整合于同一架构中。这套系统并非为展示而设,而是针对工业场景中高度不确定、长时间连续运行的需求开发。随着系统成熟,公司开始进一步切入清洁能源、电子与半导体等制造环节要求更高的产业,并在拉晶、切片、电池制造与高精度电子工序中部署具身智能机器人。
工程化具身智能落地
正是在这些高门槛场景的反覆交付中,玖物逐步确立自身定位——为特定工业流程提供端到端的智能具身产业机器人解决方案。这意味着,公司并非销售单一标准化设备,而是深度参与客户生产流程的设计与重构,从前期评估、系统集成到后续维护,均构成其核心业务。正因如此,玖物的竞争并不完全等同于传统工业机器人制造商,而更接近于“工程化的具身智能落地者”
这一定位,直接影响了其财务轮廓。数据显示,2024年玖物来自智能具身产业机器人解决方案的收入占比已达96%,2025年首九个月进一步升至97.9%,几乎完全押注于解决方案模式。
随着业务规模化,这一路径开始在财务层面获得验证。2023年,公司收入为2.07亿元;2024年增至3.66亿元,按年增长76.9%。期内利润由913万元增至3,264万元,增幅达257.4%。截至2025年9月30日止九个月,收入同比升70%至4.10亿元,期内利润亦有近70%的同比增长。
盈利能力持续改善
在被市场归类为具身智能的企业集合中,玖物是少数已经完成盈利闭环的案例,其“先工业、后通用”的路径亦反映在毛利率走势上,公司毛利率由2023年的22.5%提升至2024年的25.4%,2025年首九个月进一步升至32.1%。
不过,作为以项目制为核心的工业解决方案商,玖物亦承受典型结构性压力。公司经营现金流在2024年及去年前九个月均为净流出,主要反映回款节奏与验收周期较长的特性。另外,客户集中度亦相对偏高,前五大客户收入占比在2025年首九个月升至63.2%。这些问题虽不严重,但仍会影响市场对其估值方式与风险溢价的判断。
从港股已上市的具身智能公司来看,市场其实并不吝于为相关叙事付出高估值。优必选(9880.HK)自2023年上市以来累升约60%,过去六个月也有68%升幅,目前市销率约有35.7倍,2024年底上市的越疆机器人(2432.HK)股价则接近翻倍,市销率约34.7倍。
值得注意的是,两家公司至今仍未实现稳定盈利,市场主要以高市销率押注其通用化与平台化的长期想像空间,不确定性本身成为估值溢价来源。相较之下,玖物的处境更为复杂。一方面,公司已在工业场景中完成具身智能的工程化落地,并实现稳定收入与盈利,显示其商业模式具备可行性与可复制性;但另一方面,正是这种较早兑现,也在某种程度上收敛了市场的想像空间。
当业务被清楚锚定于特定工序与工业流程时,投资人更容易估算其成长上限,也更倾向以工程型成长公司的框架来定价,而非为远期通用化预支过高溢价。不过,这也为投资人提供了一个重要的观察点:在具身智能逐步从概念走向工程化落地的过程中,市场究竟是更看重想像空间,还是开始为可验证的盈利能力重新调整风险溢价。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

股价腰斩债务高企 博雷顿挣扎求存
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景


