
乐摩物联打造按摩王国 成败还看能否降营销成本
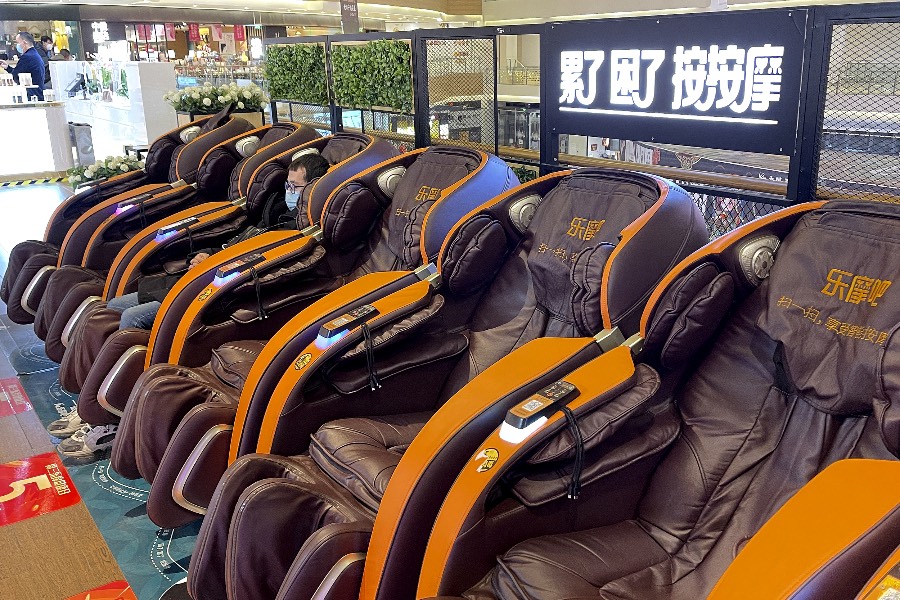
乐摩物联打造“乐摩吧”品牌,在智能按摩服务市场市占率近四成,正申请香港上市
重点:
- 乐摩物联主打智能按摩业务,连续三年市占第一
- 2024年首9个月收入增近四成,唯纯利仅增0.4%
白芯蕊
DeepSeek横空出世震惊世界,令港股摆脱弱势,加上A股股王宁德时代(300750.SZ)据报计划在香港上市,带动新股市场亦开始炽热,业务独特的企业也部署挂牌,其中内地主打共享按摩椅的福建乐摩物联科技股份有限公司,已上载上市申请文件,为进军香港上市铺路。
乐摩物联于2014年5月成立,2016年12月谢忠惠因计划开拓智能按摩业务,但为省去设立新公司行政程序,故向乐摩物联原有股东提出收购,完成后便推出“乐摩吧”品牌,开启智能按摩服务业务。
按摩是中国古老医疗方法,意思是指对身体施加压力、摩擦或振动,缓解疼痛改善血液循环等,中国按摩市场非常庞大,据调查机机构弗若斯特沙利文推算,2024年中国按摩市场规模达5,183亿元,到2028年更有望增至6,442亿元,即复合增长达16.4%。
整个按摩市场可大致分为两大类,分别是按摩产品和按摩服务,当中按摩服务行业再细分持牌治疗师或自动化系统提供按摩。按摩自动化系统目前较为普遍,尤其在消费性场所出现,如商场、影院等,因消费者在上述地点逗留时间较长,故营运商会布置在休息区、美食广场等,营造一定独立性空间,给予消费者一个放松及愉快的体验。
另一方面,交通枢纽集中地方,当中包括机场、火车站等,亦是布置按摩自动化系统热点,其营运逻辑与布置在商场相近,都是旅客(特别是机场过境客)长时间在中转站停留,加上旅客普遍消费力高,在有较充裕时间下,因此都愿意为舒适旅程作出消费。
乐摩物联是智能按摩服务商,该公司整合先进科技,提升客户按摩体验,尤其通过云服务及物联网(IoT)技术应用,提供智能化、稳定和定制化的按摩服务。
据该公司上市申请文件显示,内地智能按摩服务市场高度集中,集团在2021到2023年以交易金额计算,更连续三年排名第一,其中在2023年交易金额便达9亿元,市场份额达37.3%,远远抛离第二位同业(市占率15.5%),成为行业龙头。
智能按摩市场的收入主要有两方面,包括提供按摩服务收入,即消费者通过二维码或应用程序按次付费,其次是其他增值服务收入,例如与第三方平台合作进行广告投放、短视频观看或其他业务合作,以获得潜在收入。
合伙人模式毛利率高
至于乐摩物联智能按摩服务占集团收入超过95%,其中截至2024年9月底止9个月总收入达6.15亿元,按年升39%,已超过2023年全年收入,并以一线及新一线城市为主,占集团收入约四成。至于智能按摩服务收入达6.03亿元,即占总收入98%,数字广告服务收入则少于2%,只有1,093万元。
整体上,乐摩物联智能按摩服务会采用直营和合伙人模式营运,分别占2024年首9个月总收入84%和14.2%。所谓直营模式即乐摩物联负责营运,合伙人模式则是乐摩物联提供服务解决方案,并与合作方协定服务费率,同时向合作方收取服务费,因此合伙人模式毛利率达74.4%,远较直营模式毛利率34.2%,多40.2个百分点。
第三季属传统旺季
尽管乐摩物联去年首9个月收入升39%,但纯利却未能同步大幅增加,同期只增长0.4%至9,310万元,主要受到营销费用大升66%至8,467万元影响,尤其是占营销费用超过一半的雇员福利开支,在同期急增90%,最终拉低纯利增长。
值得留意是乐摩物联业绩会受季节性波动影响,每年第三季是智能按摩服务典型旺季,因暑期期间商业综合体、机场等人流量增加,带动相关收入提升,相反第四季度则传统淡季,尤其冬季厚重衣物会影响按摩体验,加上部分消费者认为在公共场合脱外套不便,导致智能按摩服务需求量会下跌。
整体来讲,面对内地经济不景,大部分消费股尤其餐饮股影响较大,但乐摩物联在疫情后受惠旅客出行,加上按摩消除疲劳,甚至令人上瘾,意味客户黏性高,乐摩物联作为行业龙头,若能压低营销费用,同时扩大合伙人模式,才有望进一步提升盈利。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广汽引一汽入局 联手对抗产业寒冬
赴港上市一波三折 天赐材料终获放行
机器人“眼睛”热卖 奥比中光盈利却失焦
业务稳健派息高 南顺闷出投资价值
开发商的救命稻草 新城发Reits融资续命





