
中国激光雷达新秀 禾赛科技美股失宠
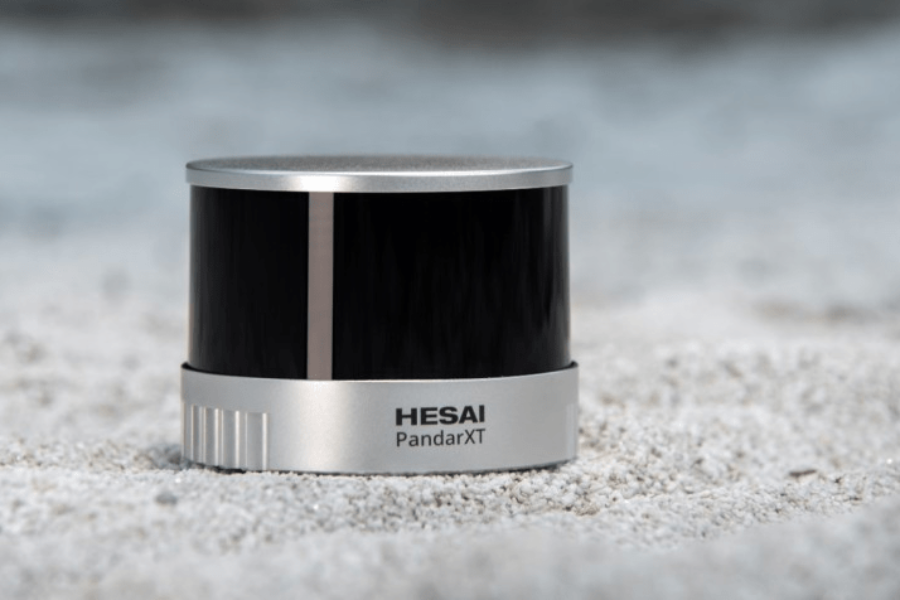
公布最新业绩一周后,这家全球最大的自动驾驶技术开发商的股价,比2月IPO时的价格下挫了近60%
重点:
- 禾赛科技第一季营收增长73%,因为其核心的激光雷达系统出货量暴涨逾400%
- 这家自动驾驶技术公司面临知识产权诉讼,并且受到客户群全部由中国大陆OEM客户构成的限制
谭英
中国配备自动驾驶重要组成部分──激光成像、探测与测距(LiDAR,简称激光雷达)传感器的车辆出货量,正高居世界首位,并且在最近取代日本成为全球最大的汽车出口国之后,很可能会保持这一地位。除了作为全球最大汽车市场的规模优势外,中国因为缺乏传统的内燃机技术,随着整个行业进入新的电动、自动驾驶时代,更方便它轻装上阵,而传统内燃机技术正在拖累很多西方汽车巨头。
那么,为什么尽管在最新季度财报中,报告自2月在纳斯达克上市以来增长稳健,但在行业领先的激光雷达技术公司禾赛科技(HSAI.US),依然会遭到华尔街投资者的冷待?
这当然不是因为该公司缺乏声望。禾赛的招股说明书引用的第三方数据显示,到2021年,该公司控制着全球60%的激光雷达市场。此外,根据深圳自动驾驶智能研究中心的一份报告,禾赛是中国28家激光雷达公司中,唯一一家在纳斯达克上市的。在全球60家激光雷达技术专业公司中,近一半是中国企业。
禾赛在2月初进行了IPO,以每股19美元募资1.9亿美元(13.5亿元),这是自2021年以来,中国公司在美国规模最大的上市活动之一。该股起初有所上涨,但之后便逐级下跌,包括公布最新业绩后的第二天下跌13%。以周二7.95美元的收盘价计算,该股目前比IPO价格跳水近60%。
投资者的部分担忧,可能归因于让禾赛情况变得复杂的知识产权诉讼。该公司2019年在美国被Velodyne起诉,两年后达成和解。但另一家公司Ouster Inc.(OUST.US)在上月、也就是在它收购Velodyne两个月后,又对禾赛提起了诉讼。Ouster还向美国国际贸易委员会(ITC)作出投诉。
Ouster能否与禾赛达成和解还有待观察,但由于中国在知识产权保护方面表现不佳,这家美国公司可能希望赢得政府机构ITC的同情。
抛开知识产权纠纷不谈,禾赛因为亏损严重,也面临着更为常规的问题。尽管全球科技行业近几个月出现反弹,但投资者可能对这些前景光明、但眼下却在烧钱的初创公司越来越谨慎。
禾赛报告今年前三个月的亏损几乎翻了一番,达到1.19亿元,毛利率也从去年同期的50.9%暴跌至37.8%,不过该公司指出,最新的毛利率比上第一季上升了780个基点。
这些都没有困扰到首席执行官兼联合创始人李一帆,他宣称2023年将是“转型的一年”,欧洲和美国的OEM客户可能会对其产品表现出兴趣,而且该公司也完成了杭州“Hertz”中心第一个生产样品。
收入增长强劲
尽管亏损扩大和毛利率大降,禾赛科技第一季营收仍同比增长73%至4.3亿元,这是它的全球竞争对手难以超越的数字。报告期内,激光雷达总出货量达34,834台,同比暴增403%。
李一帆还说,二季度自动驾驶及高级辅助驾驶(ADAS)激光雷达出货量将创下历史新高,交付量将环比增长40%。该公司预计,二季度总营收将同比增长约一倍,达到4.1亿元至4.3亿元。
在其他方面,禾赛科技表示,它签署了一纸协议,将向现有客户理想汽车(LI.US; 2015.HK)以及智能车公司集度的一款新电动汽车,提供最新的激光雷达系统。集度是百度(BIDU.US; 9888.HK)和国内的汽车巨头吉利集团的合资企业。该公司还表示,它签署了公司历史上最大的一笔自动驾驶出租车激光雷达合同,而其位于上海的制造中心“麦克斯韦”将在三季度完工。
根据市场研究公司Grand View Research的一份报告,围绕摄像头、制图软件和激光雷达技术的融合,正在推动自动驾驶领域的增长。这份报告称,北美是目前最大的需求来源地,占到36%。但亚洲是增长最快的区域,预计2022年到2030年之间的年增长率为14.4%。
2022年,大型基础设施的工程测绘和走廊测绘,主导着全球激光雷达市场,估计市场总规模达到22.3亿美元。Grand View预测,到2030年,激光雷达市场的规模将至少是这个数字的两倍,据Straits Research称,还有一些预测也认为,2022年至2030年之间,激光雷达市场将出现逾50%的强劲增长。
那么,既然市场潜力这么大,为什么禾赛科技没有受到投资者的青睐呢?
部分原因可能是它的客户缺乏多样性。禾赛科技的11家OEM客户全部位于中国大陆,或者被中国大陆的实体所拥有,包括历史悠久的英国跑车品牌莲花汽车,现在它归吉利汽车所有。
禾赛科技需要展示出更多与欧美制造商的业务联系,以此表明它能在中国之外的市场取得成功,它表示目前正在与欧美车企进行谈判。这并非贬低中国市场的重要性,中国正在迅速成为新一代清洁能源自动驾驶汽车技术的领导者。
另一方面,在目前拥挤的市场中,禾赛科技能否保住主导地位也无法保证。从投资者的角度来说,基于它目前10亿美元的市值,它的市净率相对较高,为2.5倍。这大致是Ouster和电装(6902.T)的两倍,它们的市净率都是1.3倍。电装是丰田汽车的激光雷达合作伙伴,市值达到470亿美元,远高于禾赛科技。以色列的Innoviz Technologies(INVZ.US)市净率也不高,为1.86倍。
对于一个高增长的行业来说,这些数字都不算特别高。正如我们之前所指出的,禾赛科技在国内也面临着来自其他大型本土车企的激烈竞争,比如蔚来汽车(NIO.US; 9866.HK)、小鹏汽车(XPEV.US; 9868.HK)和长城汽车(2333.HK; 601633.SH),它们也遭到了低估。所有这些都表明,在激光雷达领域,投资者仍然有很多选择,每个选择都有利有弊,因此更难判断谁将脱颖而出。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
赴港上市一波三折 天赐材料终获放行
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
业务稳健派息高 南顺闷出投资价值
晶科转向AI投资 会否失去光芒?


