
業務依賴少數客戶 瑞泰環保增長中見隱憂
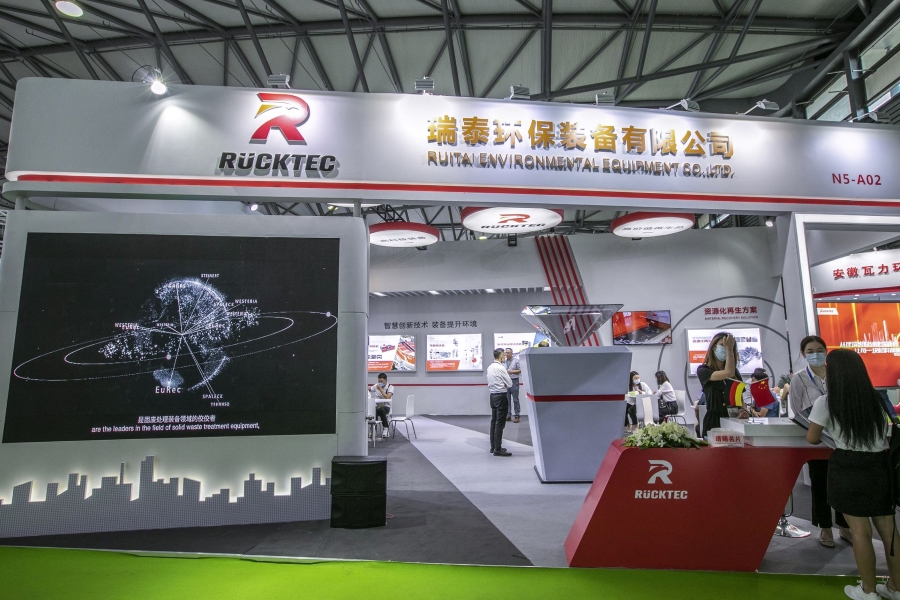
受國家政策扶持下,專注於建築廢物處理的瑞泰環保近年收入高速增長,並向港交所提交上市申請,以加快擴張步伐
重點:
- 成立僅四年的瑞泰環保,正踏入營收及利潤高速增長期,希望上市集資加速發展,以捕捉固體廢物處理行業的龐大商機
- 該公司業務嚴重依賴個別客戶,過去三年,其收入差不多全數來自五名大客戶
羅小芹
“綠水青山就是金山銀山”,是中國政府對綠色經濟政策的期許,也預示著環保產業的龐大商機。其中,在國策積極扶持下,處理建築垃圾的生意,近年宛如環保業務的小綠洲。
瑞泰環保科技集團有限公司是一家從上海起家、專營一站式固態廢物處理與資源化利用系統的解決方案商。上海於2018年被中國政府選定為開展建築垃圾處理活動的試點城市之一,在同年成立的瑞泰環保,當時承接了當地10個建築垃圾處理項目中的4個,為業務快速增長打下基礎,現時公司更已擴展至參與南京、青島及佛山等城市的項目。
瑞泰環保在初步招股書中聲稱,按去年產生的收入計,該公司在中國建築垃圾處理與資源化利用系統解決方案市場排名第一,但市場份額僅為2.1%,反映市場結構相當分散,沒有明顯的頭部企業。
雖然如此,但從該公司的財務資料,可看到它正處於高速增長期。其營收由2019年的3,346萬元、大增244%至2020年的1.15億元,再倍增至去年約2.2億元;淨利潤增幅亦相若,從2019年的978萬元,穩步上升至去年的6,428萬元。巧合的是,過去三年,兩者的複合年增長率同樣為156%。
中國政府近年來出台了更嚴格的污染控制要求,並加強建築垃圾處理服務環保合規的執法力度,其中較受關注的有2020年9月生效的《中國固體廢物污染環境防治法》,間接促進了對建築垃圾處理服務的需求。
毛利率達44.8%
受國策加持下,去年度瑞泰環保在處理建築垃圾的營收為1.34億元。同比增長23%,佔總體營收六成以上,其毛利率更高達54.8%,引領公司整體毛利率達到44.8%的高水準。該業務利錢豐厚,主要原因是建築垃圾經過處理後,可以產生作為建築材料及道路材料的再生骨料,為公司增加額外收入。
再生骨料的商業價值受到去年3月國家發改委、生態環境部等十個部門聯合發佈《關於十四五大宗固體廢棄物綜合利用的指導意見 》的進一步肯定,該《意見》鼓勵建築垃圾再生骨料及製品在建築工程和道路工程中的應用。
除了處理建築垃圾外,瑞泰環保近年也加強城市生活垃圾的處理量,以實現業務多元化的目標,去年這方面營收達8,539萬元,佔整體營收38.8%,毛利率則為29.1%。
一般來說,處理固體廢物項目的客戶,大多是以城區為單位的政府機構,被選定的運營商都有較深的政府背景,所以這類項目的毛利率,一般比其他環保業務為高。
不過要留意的是,這個高毛利優勢是一把“雙刃劍”,因為瑞泰環保的五大客戶在過去三年佔其總收入比例高達96%至100%,在嚴重依賴少數客戶的不利背景下,若公司無法維持與主要客戶的關係,其業務恐承受重大不利影響。
相比之下,在中國從事水資源及處理金屬廢料的毛利率較低,前者因為水項目的回報受嚴格管控,而金屬廢料的再生成本非常高,小公司難有利潤可圖。
以東江環保(002672.SZ)及首創環保(600008.SZ)兩家有參與廢水處理的A股公司為例,去年毛利率只有6.9%及10.1%;處理金屬廢料的齊合環保(0976.HK)去年毛利率也低至8.6%。
另外,專注垃圾焚燒發電廠的建設及營運的粵豐環保(1381.HK),去年毛利率為31.1%;參與危險廢料處理及生物質綜合利用項目營運的光大綠色環保(1257.HK),去年毛利率亦只有27.8%。因此,各類環保業務中,始終以處理固體廢物的毛利表現較出色。
市場潛力龐大
由此看來,瑞泰環保正身處一個具備優勢的行業,那麼公司的業務前景會怎樣呢?
據招股文件引述弗若斯特沙利文報告的預計,中國建築垃圾處理衍生的市場規模將由去年的66億元,增至2026年約167億元;城市生活垃圾處理衍生的市場規模,也將由去年的91億元增至2026年約151億元;至於建築垃圾資源化利用再生骨料銷售的收入,亦會由去年的38億元增至2026年約102億元。上述市場規模於未來5年的年複合增長率分別為10.7%至21.8%,實在不難理解為何瑞泰環保決定在此刻上市籌資,以準備持續擴張,進一步爭取市場份額。
瑞泰環保未有招股詳情,要估計其上市市值,可與業務稍為接近、而且同樣於港股上市的粵豐環保、光大綠色環保及齊合環保作比較,三者目前的市盈率為3.8倍至6.9倍。若取其平均5.6倍,以瑞泰環保去年全年淨利潤6,428萬元計算,估計其市值僅為4.3億港元。雖然看起來有點低估,但從它擁有高毛利率的優勢,說不定將來上市時,能獲得市場給予較高的估值。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章

股價腰斬債務高企 博雷頓掙扎求存
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景


