3881.HK
CiDi makes mining trucks

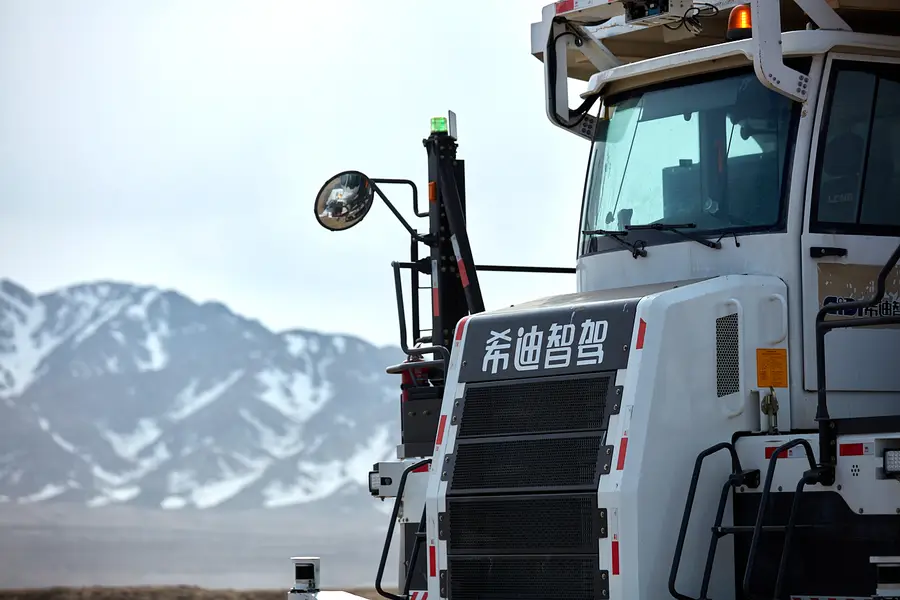
希迪智驾将向英国矿山设备企业MMD集团提供自动驾驶矿卡及相关技术,借此开拓国际市场

重点:

  • 希迪智驾宣布与英国MMD集团建立合作关系,将向其提供自动驾驶矿用卡车及相关技术
  • 此次合作正值希迪智驾尝试走出中国本土市场,推动业务多元化之际,而本地的激烈竞争正持续压缩其利润空间


阳歌

去年12月,成为中国新一代自动驾驶矿用卡车制造商中首家上市企业,创下历史后,如今,希迪智驾科技股份有限公司(3881.HK)再下一城,透过一项合作,有望进一步走出中国市场,而中国市场目前几乎贡献其全部收入。

市场对公司上周宣布与英国矿山设备制造商MMD Group Ltd. 的合作反应正面,消息公布翌日,希迪智驾股价上涨5%。MMD在全球庞大的矿山设备市场中属于较小众的参与者,主要专注于矿物筛分破碎设备(即破碎机)及给料设备。尽管如此,这项合作仍被视为对希迪智驾的重要背书,不仅体现在其自动驾驶电动矿卡,也包括其底层技术实力。

尽管自动驾驶矿用卡车只是更大规模自动驾驶产业中的一个细分领域,但市场规模仍不容小觑。根据希迪智驾上市文件引用的第三方数据,该市场去年在中国的规模已达19亿元(约2.78亿美元),并预计到2030年将增长至约400亿元。而全球市场规模更为庞大,这正是希迪智驾透过此次合作所瞄准的方向。

自动驾驶技术对矿业公司尤其具吸引力,因为在矿区事故发生时,可大幅降低驾驶员及其他工人的伤亡风险,这也促成中国政府的大力支持。中国在2024年发布文件,强调矿山安全的重要性,以及加快无人矿卡发展的必要性。

根据最新合作,希迪智驾将向MMD集团提供自动驾驶系统,用于其矿山设备自动化解决方案。同时,MMD亦将负责销售希迪智驾的核心自动驾驶矿卡,以及调度系统与充电基础设施,为这家中国企业拓展全球市场提供重要渠道。

希迪智驾联合创始人兼执行董事马潍表示,此次合作标志着公司自动驾驶矿山技术迈向全球市场的重要里程碑,「这也意味着公司正从本土领先走向国际化落地。」

不过需要指出的是,MMD在全球矿山设备领域中规模相对较小,而市场主导者则是日本小松制作所(6301.T)及美国巨头卡特彼勒(CAT.US)。作为一家私人公司,MMD并未在其网站披露财务数据。

但根据数据平台Prospeo的资料,该公司年收入约为3,000万美元,规模相对有限。其估值亦较小,约为1亿美元。相比之下,希迪智驾的规模更大,其去年收入由2024年的4.1亿元增至8.85亿元(逾1亿美元),几乎翻倍。希迪智驾市值亦远高于对方,约为18亿美元,其中仅合作消息公布后股价上升5%所带来的新增市值约9,000万美元,已接近MMD的整体估值。

此外,希迪智驾仅在公司网站披露此次合作,并未透过香港交易所发布正式公告,显示其自身亦认为该合作在短期内影响有限。

不过,这项合作仍可视为来自中国以外企业对希迪智驾技术的一种肯定。同时也要指出,卡特彼勒与小松等龙头企业早已建立自有的自动化设备业务,因此较不可能依赖希迪智驾这类公司提供技术支持。

全球扩张

希迪智驾正与另外两家中国企业易控智驾与伯镭智能展开三方竞逐,争相发展自动驾驶矿卡及相关技术业务。两家公司亦已递交香港上市申请,其中易控智驾于去年底递表,伯镭智能则在今年1月提交申请。希迪智驾率先于去年12月挂牌上市,在这场抢跑中领先一步,上市以来股价已累升约25%。

三家公司均获资本市场大力支持,希迪智驾的上市前投资者包括红杉资本中国基金(前称红杉中国)、百度及联想控股等;另外两家公司则更直接得到新能源产业链支持,其中易控智驾背后有电池龙头宁德时代,而伯镭智能则获比亚迪力挺。

目前,这三家矿卡企业的业务仍主要集中于中国市场。不过,希迪智驾在最新合作公告中指出,公司正积极拓展海外布局,重点包括澳洲、南美及中东市场。公司在上月发布的上市后首份年度业绩中披露,去年已获得首笔中国大陆以外的重要订单,向台湾台泥旗下矿场出售12辆矿卡。

尽管仍处于亏损状态,希迪智驾在中国市场的业务表现不俗。公司去年交付630套自动驾驶矿山解决方案,较2024年增加逾三倍,累计交付量达到1,500套。然而,收入仅实现翻倍增长,与交付量大幅提升并不匹配,反映公司在争夺市场份额过程中,正面临降价压力。

这一压力已反映在毛利率上。公司去年毛利率由24.7%下滑至21.4%,下降超过3个百分点。随着公司推进出海战略,包括此次合作在内,或有助于支撑毛利率,因为海外市场的盈利水平通常高于竞争激烈的中国市场。

在毛利率下滑的同时,希迪智驾亏损亦显著扩大,去年净亏损由前一年的5.81亿元增至约10亿元。经调整亏损虽规模较小,但亦由2024年的1.27亿元扩大至2.42亿元,接近翻倍。

整体而言,此次合作是对希迪智驾产品与技术的重要认可,也是投资者持续支持公司的原因之一。不过,若未来一两年内无法提升毛利率并展现清晰的盈利路径,其未来股价涨幅或将逐步被侵蚀。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

名创优品旗下Yoyo 九个月GMV突破10亿

生活方式零售商名创优品集团控股有限公司(MNSO.US; 9896.HK)周四表示,今年前9个月,其Yoyo知识产权(IP)产品的商品交易总额(GMV)突破10亿元。公司宣布这一里程碑之际,正开发下一个爆款IP,以抗衡潮玩制造商泡泡玛特(9992.HK)的Labubu。 名创优品去年6月推出Yoyo玩具,目前已在全球53个国家和地区发售。公司表示,随着该IP热度攀升,继6月和7月的GMV均超过1亿元后,仅8月单月就实现2亿元的GMV。公司补充道,该IP的吸引力源自其“极简且极具辨识度的视觉形象”。 截至6月底,名创优品在113个国家和地区拥有8,674家门店,同比增长10%;其中包括8,309家名创优品同名门店,以及365家Top Toy专卖店。今年上半年,公司营收同比增长22.4%至115亿元,利润则增长5.6%至9.57亿元。 周五,名创优品港股上涨1%,报收17.97港元。该股今年迄今已累计下跌约51%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

速腾聚创第三季激光雷达销量增2.2倍

激光雷达制造商速腾聚创科技有限公司(2498.HK)周五公布,第三季激光雷达产品销量约59.56万台,其中用于先进驾驶辅助系统(ADAS)的产品约45.04万台,机器人及其他用途产品约14.52万台。 对照去年第三季总销量为18.56万台,ADAS及机器人等产品分别为15.01万台及3.55万台,据此计算,今年第三季总销量按年增220.9%,两类产品分别增200.1%及309.0%。 今年首九个月,公司激光雷达累计销量约131.48万台,其中ADAS产品约88.7万台,机器人及其他用途产品约42.78万台。 公司股价周五高开,至中午休市报16.18港元,升5.06%。该股今年至今累跌55.8%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Deep Source moves into data centers

至源跨界进军数据中心 投资者反应冷淡

大宗商品贸易商至源控股正推进马来西亚一个造价2.21亿美元、IT容量67兆瓦的数据中心项目建设 重点: 至源获政府批准,并与项目客户签约后,正于马来西亚兴建一个IT容量67兆瓦的数据中心 公司的核心大宗商品贸易业务毛利率一向微薄,数据中心运营的毛利率则高得多    阳歌 又一家姗姗来迟的企业,从沉闷的传统业务转向人工智能(AI)。投资者是否终于听腻了这类故事? 至源控股有限公司(0990.HK)的情况看来正是如此。这家大宗商品贸易商本周公布了在马来西亚兴建新数据中心的相关条款。自6月首次披露正探索AI算力基础设施的商机以来,公司股价几乎没有变化。 其后,至源于9月7日披露,已选定马来西亚发展数据中心业务。公司表示,计划已获当地投资、贸易及工业部批准,但未有提供太多其他资料。 直到周三,公司才首次披露具体细节:这个规模相对不大的项目,已与客户签约。根据周三公告,项目位于槟城,IT容量为67兆瓦,建造费用约2.21亿美元。 有人或许会对这样的小项目不屑一顾。大小企业正争相兴建新设施,追赶AI热潮,与正在建设的庞大新增算力容量相比,至源的项目确实微不足道。据仲量联行(JLL)资料,今年初全球容量接近100吉瓦,预计到2030年将再增加100吉瓦。美洲约占全球容量的一半;至源项目所在的亚太地区,容量预计将由目前约32吉瓦增至2030年的约57吉瓦。 仲量联行表示,随着AI技术从支持大型语言模型,迅速延伸至智能体及其他应用,AI可能占数据中心工作负载约一半。 在如此庞大的扩建潮中,至源的67兆瓦实在不起眼,仅相当于亚太地区现有容量的0.2%。但说实话,对一家在这个领域毫无经验的公司而言,在当前环境下如此谨慎,反而算是稳妥。眼下的AI泡沫也确实可能破裂,届时数以千计的数据中心使用不足,大量算力容量将被闲置。 至源先找到客户才兴建数据中心,似乎有助应对这个问题。不过,在不知道客户究竟是谁的情况下,很难判断这样能降低多少风险。 根据本周公告,至源表示已与该客户订立10年期协议,客户同意就数据中心全部67兆瓦容量付费。按照协议条款,无论实际使用多少容量,客户均须支付每月经常性服务费全额,电费则另按实际用电量结算。 至源表示,已与当地承包商Longmotive DC Solutions Pte. Ltd.签订协议,兴建该数据中心。建造总费用为2.21亿美元,公司须预付1,100万美元,相当于总额的5%。对至源而言,这笔预付款看来负担不大,公司截至6月底持有现金约37.3亿港元。 设施的前期工程已获授权开展,项目计划分两期完成。首期26兆瓦容量将于明年3月底前交付,其余41兆瓦则于6月底前交付。 沉闷的大宗商品贸易商 数据中心运营,无疑比至源目前的大宗商品分销、贸易及加工业务更具吸引力。这门传统生意的盈利能力一向偏低,公司今年上半年毛利率仅为3.02%。 相比之下,Digital Realty(DLR.US)及Equinix(EQIX.US)等大型数据中心运营商,毛利率通常约为50%,营业利润率则为20%。 至源的收入规模确实不小,今年上半年收入由去年同期的100亿港元增至150亿港元,增幅约50%。约八成收入来自铁矿石相关服务,其余大部分来自铬矿、镍矿等其他矿石业务。公司将今年收入大增归因于铁矿石贸易量上升。 至源的归属于公司所有者的净利润增长远慢于收入,上半年仅由去年同期的3.22亿港元增至3.79亿港元,增幅为18%。不过,这种差距看来主要与会计上的利润归属有关,因为公司期内整体利润有很大一部分归属于非控股权益,而非普通股股东。 公司自2000年上市,过去10年的大部分时间,股价几乎与核心业务一样平稳而沉闷。一个明显例外是2020年底至2021年,公司参与非洲国家纳米比亚一个铜矿项目的消息引发炒作,股价突然急升,但该项目最终告吹。这让公司最新的动作有点似曾相识:铜相关股票如今也表现不俗,投资者押注AI数据中心需要大量电力,而输电所需的铜线将带动铜需求大增。 那么,至源目前究竟处于什么位置?从传统业务转向小规模数据中心运营的中小企业,远不止至源一家。原本从事汽车贸易的灿谷(CANG.US)也已进入这个领域,目前正将美国佐治亚州一处原有的50兆瓦加密货币挖矿设施,改作高性能计算用途。与至源一样,灿谷也已与首名客户签约。 两家公司的一大差别在于,灿谷已为数据中心业务提出相对详细的发展路线,包括成立新子公司,以及聘请业界资深人士领军。至源尚未采取这些措施,对计划披露的细节也十分有限。这或许能解释,为何投资者至今仍未买账公司的AI转型故事。…

赛力斯上月销售不佳 同比大跌逾3成

新能源汽车生产商赛力斯集团股份有限公司(9927.HK)周四公布9月汽车产销售量,上月共售出汽车32,218辆,同比下跌33.28%。今年前九个月累计销量为283,161辆,同比减少16.88%。 旗下新能源汽车9月销量同比跌34.48%至29,271辆,前九个月累计销量下跌15.79%至256,521辆。其中,赛力斯汽车上月售出25,370辆,同比大跌38.5%;其他车型销量则跌18.32%至2,947辆。产量亦同步回落,9月总产量同比减少38.38%。 周五赛力斯开盘升1.3%至34.98港元,现价较去年11月的上市价131.5港元大跌逾七成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里