
泡泡玛特探路主题公园 投资者为之雀跃
自从有媒体报道泡泡玛特将在北京开设首家主题公园以来,这家可收藏玩具生产商的股价一周上涨了9%
重点:
- 据媒体报道,泡泡玛特计划在北京开设它的首家主题公园,寻求为其放缓的增长带来动力
- 这家流行收藏玩具制造商希望将其知识产权产品应用到中国主题公园市场——去年该市场的规模达到4,260亿元
西一羊
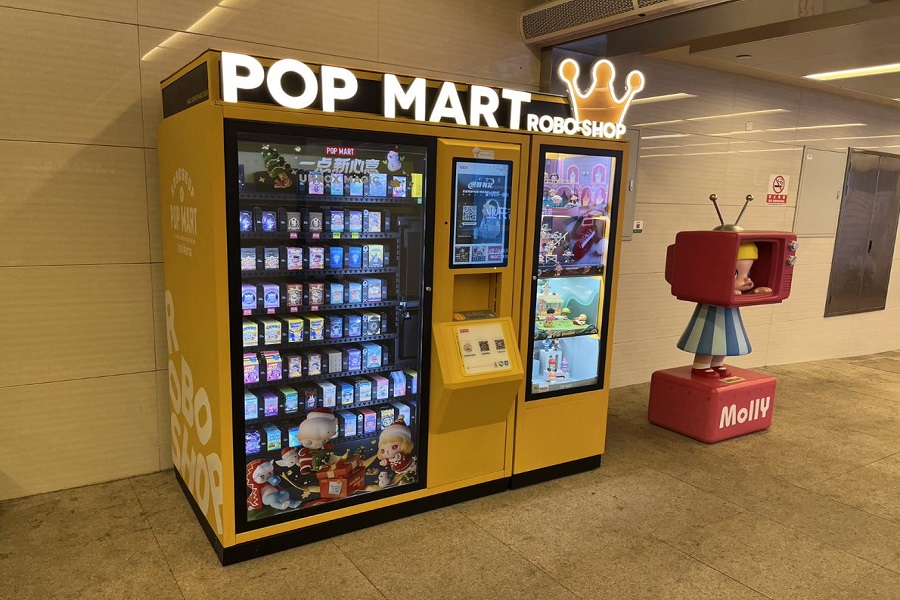
泡泡玛特国际集团有限公司(9992.HK)通过在小店和自动售货机上销售流行的“盲盒”收藏玩具而大获成功,现在它正准备大举提升这个核心业务。
据香港本地媒体报道,更确切地说是,这家香港上市的公司正准备双倍押注它的制胜法宝,来进军主题公园业务。这一战略对泡泡玛特似乎是顺理成章的,它可以利用自身庞大的年轻粉丝群体,他们或许渴望在现实生活中见到该品牌许多受欢迎的玩具角色。
多家中国媒体上周报道,泡泡玛特正通过与北京朝阳公园的运营商达成协议进军这个领域。据报道,这一合作将使泡泡玛特获得新主题公园的土地使用权。
该公司尚未证实这些报道是否属实。但是,根据商业信息网站爱企查的数据,泡泡玛特在主题公园上的野心是一个公开的秘密,去年8月在它的名下就登记注册了一家此类经营范围的新实体。
看看泡泡玛特股票在过去一年的表现,就不难理解为什么它可能渴望一个新的增长故事。它是2020年在香港上市的中国公司中表现最好的其中一家,在那年年末上市的第一个交易日股价就翻了一倍多。然而,它未能保持这种势头。
在过去的一年里,该股明显进入下行轨道,在收入增长疲软的情况下,市值已缩水一半。该股周四收于46.30港元(37.8元),比去年年初的峰值下降了一半以上,尽管仍然高于其38.50港元的IPO价格。
泡泡玛特在中国开创了一种新的商业模式——以“盲盒”形式销售收藏型玩具。这些产品是限量版的玩具,包装盒内里到底是什么,要打开的时候才会知道。这项业务利润非常丰厚,因为人们愿意为最新的时尚玩具和小玩偶支付高昂的费用。其经营成本也相对较低,因为泡泡玛特通过小店销售产品,而且还在成本效益更高的自动售货机上取得了成功。
但这种商业模式,以及销售收藏品玩具的业务本身,由于严重依赖流行趋势,也是有风险的。简单地说,很难预测下一个大的消费趋势并相应地开发系列产品。
泡泡玛特喜欢炫耀的一个重要竞争优势,是它基于其专有知识产权(IP)不断开发产品的能力。2020年,该公司旗舰IP“Molly”玩具的产品销售额达到3.5亿元(5,500万美元)。虽然这个数字看起来很高,但实际上比前一年少了约1亿元,因为该系列的人气开始消退。
2021年上半年,另一个名为“Dimoo”的角色超越了“Molly”收藏玩具系列,成为泡泡玛特最畅销产品,反映了消费者口味的变化。
增长放缓
随着其整体增长显示出急剧放缓的迹象,泡泡玛特正在尝试建立主题公园。根据公司的最新财报,去年上半年的收入为17.7亿元,增长116.8%。虽然乍看起来很强劲,但与2020年下半年相比,收入仅增长了5%。相比之下,该公司在上市前的2018年和2019年的年收入增长均超过了200%。
为了推动增长,泡泡玛特在过去一年里一直在为主题公园的建设做准备。其中包括几项重大战略投资,涉及动画制作、汉服和展览服务领域的企业。
根据艾媒咨询的数据,泡泡玛特可能对2021年规模达4,260亿元的中国主题公园市场虎视眈眈。该市场预计将在未来五年以18%的复合年增长率继续扩大,这是因为中国不断增长的中产阶级,有越来越多的可支配收入用于此类娱乐。
但要打造成功的主题公园,恐怕说起来容易做起来难。首先,与制造玩具不同,主题公园的开发涉及巨额投资。上海迪士尼乐园就是一个很好的例子,虽然取得了巨大的成功,但总投资超过55亿美元。
虽然泡泡马特的计划成本不太可能有这么大,但所需的巨额投资几乎肯定会对其财务构成压力。截至去年6月底,该公司拥有现金及现金等价物15亿元。尽管这看起来相对强劲,但可能不足以支持大型主题公园项目,尽管此类项目的大部分融资可能来自贷款。
也许更重要的问题是,泡泡玛特的IP库是否足够强大,足以给它的主题公园带来额外吸引力,使其从中国的许多竞争对手中脱颖而出。这些对手有的是迪士尼(DIS.US)这样的外国公司投资,还有众多国内开发商投资的主题公园。
主题公园通常有游乐设施和游戏,以及现场表演等其他娱乐活动。排队参观上海迪士尼乐园的人,不仅仅是为了看看米老鼠和唐老鸭有多可爱。相反,这样的角色可能只是为了吸引人们去公园。
一旦人们到了那里,公园经营者需要提供印象深刻的体验——这是泡泡玛特欠缺的领域。尽管在设计“Molly”和“Dimoo”等流行玩具方面有着丰富的经验,但泡泡玛特在为这些角色创造故事方面的专业知识要少得多。
估值较高
看看世界上一些最成功的主题公园运营商,就会发现许多都遵循了类似的商业模式。这通常涉及使用基于电影的素材来创造受欢迎的角色,然后这些角色可以作为元素,来打造主题公园的景点或活动。
总而言之,如果泡泡玛特要想在主题公园业务上取得成功,它可能不得不也遵循这样的轨迹。该公司最近进军动画行业,试图赋予角色更多的“思想”和“灵魂”,显示出它朝着这个方向发展的迹象。去年9月,它与武汉一家名为“两点十分动漫”的公司合作,双方同意共同开发动画内容。
投资者似乎对泡泡玛特的主题公园计划持乐观态度,在该计划的消息传开后,该公司股价在过去一周上涨了9%。
在估值方面,生活产品零售商名创优品(MNSO.US)是泡泡玛特的一个很好的比较对象,该公司最近进军玩具行业,蚕食泡泡玛特的地盘。根据2020年的利润计算,泡泡玛特目前的市盈率高达73倍。根据截至2021年6月的财年利润计算,这是名创优品36倍市盈率的两倍。迪士尼的历史市盈率更高,为137倍,而美国主题公园运营商Six Flags(SIX.US)的历史市盈率也很高,为77倍,这在一定程度上反映出这些公司在疫情期间面临困难。
与名创优品相比,泡泡玛特的市盈率相对较高并不令人意外,因为它销售的产品利润率高于这个国内的竞争对手,后者进军玩具行业仍处于初级阶段。名创优品的毛利率在2020年为32%,而泡泡玛特的毛利率要高得多,为63%。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



