這家中國最大質押車輛監控服務提供者,經營上獲得母公司「輸血」

重點︰

  • 長久集團旗下的長久股份近年收入持續增長,但盈利並不穩定,今年上半年增收不增利,淨利潤下跌26.6%
  • 該公司去年展開的汽車經銷商營運管理服務,75個客戶中,只有一個不是來自母公司


裴梓龍

在中國,不少人買車會選擇到經銷商處選購,然而一般經銷商資金不足,會在購入汽車時向金融機構貸款,將汽車作為抵押品,金融機構要確保抵押的車不會被盜、被損壞等,但卻沒有足夠人手親自管理,就衍生了質押車輛監控服務,由金融機構與第三方簽訂服務合約,委託對抵押的車輛進行監控,降低風險。

受惠於這種業務模式的中國汽車流通領域最大質押車輛監控服務提供者長久股份有限公司,在第二度向港交所關關申請上市後,上週五終於通過上市聆訊。

這家公司今年5月曾以「長久數字科技有限公司」向港交所申請上市,但最終隨著招股文件過期無疾而終。到了11月中,該公司放棄「科技」二字,易名「長久股份有限公司」第二度入表,可能因為近年科技公司股價大挫,市場存在頗大戒心,因此長久股份也要重新部署,以免影響將來上市估值。

說起「長久」,讀者可能會想起在A股上市的長久物流(603569.SH)在2016年上市當年大漲2.5倍,令母公司長久集團創始人薄世久和李桂屏夫婦的身家暴增180億元,登上《2016年胡潤百富榜》。

長久股份同樣是長久集團子公司,然而薄氏夫婦想複製長久物流7年前的神話,估計並不容易,除了因為市況不如當年,長久股份的業績也可能引起市場疑慮。

根據公司的招股文件顯示,其收入從2020年的4.31億元,穩定增長至2022年的5.48億元,今年上半年再上升19.6%至3.09億元。然而,雖然公司生意做多做大,但盈利表現卻頗為飄忽,2020年賺了1.14億元,翌年大幅減少26.6%至8,373萬元,去年重新增長至9,591萬元,今年上半年又大挫26.6%至3,529萬元。

箇中原因,在於公司過去大花金錢全力推動收入增長,令一般及行政開支由2020年的4,258萬元,大增八成至去年的7,698萬元;到了今年,單計上半年的相關開支已更大增88.6%至6,340萬元,是去年全年的82.3%。公司解釋,一般及行政開支增加主要是因為業務擴張,執行相關工作的人員增加。

不過,更令投資者憂慮的是公司大撒金錢擴充市場,但可以搶到多少呢?畢竟目前中國質押車輛監控服務市場並不大,而且非常集中。截至2023年6月30日,長久股份向18家商業銀行的約200家分行、27家汽車金融公司,以及11,152家汽車經銷商提供質押車輛監控服務。

然而根據灼識諮詢的數據顯示,按2022年收入計算,長久股份在中國質押車輛監控服務市場的佔比達47.9%,以去年收入約5.48億元計算,整個市場規模也只有約11.44億元。由於頭五大服務商已佔據90.3%市場份額,長久股份想繼續搶奪市佔率並不容易。

搶市場另一手段是降價,2020年,該公司質押車輛監控業務的平均服務費達到每月3,564元,但到了今年6月底降至3,206元,減幅達到10%。

另一方面,長久股份的客戶集中度也持續上升。據招股文件顯示,2020年至今年6月底,前五大客戶的銷售額佔整體收入比率,從33.3%大幅提升至56.2%。而其中一個大客戶更是兄弟企業、長久集團旗下汽車流通服務供應商長久實業,今年上半年收入佔比達16%,是公司第二大客戶。

客戶高度集中

這種客戶集中度持續上升的情況,令長久股份很難加價,導致核心業務增長乏力。因此,該公司近年積極嘗試新業務,希望添加增長動力。

長久股份去年開展汽車經銷商營運管理服務,也就是為欠缺專業知識和人手的中小型汽車經銷商提供管理服務,而公司從中收取管理費用。但有趣的是,長久股份截至今年6月底為75家經銷商提供管理服務,但只有一家不是來自長久集團。

再仔細一看,去年汽車經銷商運營管理服務收入4,282萬元,今年上半年大增1.4倍至3,036萬元,但以75家客戶計算,平均每家僅收取40.49萬元,但來自唯一獨立第三方客戶的收入卻只有8.3萬元,可見母公司如何向其輸血。

不過,長久股份也提到,截至今年9月30日,已經與獨立第三方擁有的汽車經銷商,訂立144份不具法律約束力的意向書,嘗試擺脫對母公司的依賴。

回顧同系公司長久物流今年表現不錯,在中港股市積弱下,今年累積升幅達51.1%,讓市場觀望長久股份在港股疲弱的市況下上市,能否成為逆市奇葩。然而,目前市場並沒有與長久股份業務相近的上市公司比較估值,其定價高低欠缺參考標準,如果想吸引投資者參與申購,甚至願意「長久」持有,將考驗管理層與保薦人的推廣功力。

有超讚的投資理念,但不知道如何讓更多人知曉?我們可以幫忙!請聯繫我們了解更多詳情

咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

名創優品旗下Yoyo  九個月GMV突破10億

生活方式零售商名創優品集團控股有限公司(MNSO.US; 9896.HK)周四表示,今年前9個月,其Yoyo知識產權(IP)產品的商品交易總額(GMV)突破10億元人民幣(下同)。公司宣佈這一里程碑之際,正開發下一個爆款IP,以抗衡潮玩製造商泡泡瑪特(9992.HK)的Labubu。 名創優品去年6月推出Yoyo玩具,目前已在全球53個國家和地區發售。公司表示,隨著該IP熱度攀升,繼6月和7月的GMV均超過1億元後,僅8月單月就實現2億元的GMV。公司補充道,該IP的吸引力源自其「極簡且極具辨識度的視覺形象」。 截至6月底,名創優品在113個國家和地區擁有8,674家門店,同比增長10%;其中包括8,309家名創優品同名門店,以及365家Top Toy專賣店。今年上半年,公司收入同比增長22.4%至115億元,利潤則增長5.6%至9.57億元。 周五,名創優品港股上漲1%,報收17.97港元。該股今年迄今已累計下跌約51%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

速騰聚創第三季激光雷達銷量增2.2倍

激光雷達製造商速騰聚創科技有限公司(2498.HK)周五公布,第三季激光雷達產品銷量約59.56萬台,其中用於先進駕駛輔助系統(ADAS)的產品約45.04萬台,機器人及其他用途產品約14.52萬台。 對照去年第三季總銷量為18.56萬台,ADAS及機器人等產品分別為15.01萬台及3.55萬台,據此計算,今年第三季總銷量按年增220.9%,兩類產品分別增200.1%及309.0%。 今年首九個月,公司激光雷達累計銷量約131.48萬台,其中ADAS產品約88.7萬台,機器人及其他用途產品約42.78萬台。 公司股價周五高開,至中午休市報16.18港元,升5.06%。該股今年至今累跌55.8%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

賽力斯上月銷售不濟 按年勁跌逾3成

新能源汽車生產商賽力斯集團股份有限公司(9927.HK)周四公布9月汽車產銷售量,上月共售出汽車32,218輛,按年下跌33.28%。今年首九個月累計銷量為283,161輛,按年減少16.88%。 旗下新能源汽車9月銷量按年跌34.48%至29,271輛,首九個月累計銷量下跌15.79%至256,521輛。其中,賽力斯汽車上月售出25,370輛,按年大跌38.5%;其他車型銷量則跌18.32%至2,947輛。產量亦同步回落,9月總產量按年減少38.38%。 周五賽力斯開市升1.3%至34.98港元,現價較去年11月的上市價131.5港元大跌逾七成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Qingling switches gears with leasing deals to boost NEV sales

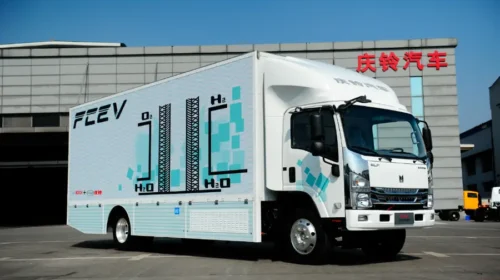
慶鈴賣車兼助融資 老牌車廠重寫生意經

慶鈴汽車借融資租賃拓展新能源車銷售,訂單增長卻未扭轉虧損。股價年內跌近五成,新模式能否帶來盈利仍待驗證 重點: 慶鈴汽車借助融資租賃拓展銷售,同時承擔承租方違約後的回購責任 新能源訂單增長尚未扭轉整體業績    李世達 賣出一輛車、收回車款,通常意味著車廠已完成交易。但在商用車競爭加劇之際,一家有40多年歷史的重慶車廠,開始協助客戶分期付款,提供營運及維保服務,希望從整個用車過程中尋找收入。 這家車廠便是慶鈴汽車股份有限公司(1122.HK)。其前身於1985年由重慶汽車製造廠與日本五十鈴汽車有限公司(7202.T)合資成立,1994年改組並赴港上市。憑藉五十鈴的技術及品牌,慶鈴開拓中國中高端商用車市場,產品涵蓋輕、中、重型卡車、皮卡及零部件。 慶鈴正加快向新能源轉型。2025年,其新能源車銷量增長94%至10,001輛,但整體銷量僅增0.14%至33,226輛,新能源增長尚未帶動整體銷售明顯回升。公司亦指出,新能源商用車購車成本較高,銷量雖增長較快,總量仍偏低。 為降低購車資金門檻,公司自2025年上半年起陸續引入融資租賃,由金融機構購車,再出租予客戶或經銷商。慶鈴可提前收足車款,承租人則分期支付租金及利息;租期結束並清償債務後,可按每輛1元取得車輛。 不過,提前收款並不意味著車廠完全退出交易。10月5日,慶鈴再與海通恒信(1905.HK)及經銷商等訂立回購協議,涉及30輛新能源車,回購價款上限約1,263.6萬元人民幣(下同)。經銷商或共同債務人若觸發約定條件,慶鈴須回購車輛及相關債權。 簡單而言,海通恒信先出資購車,再由承租人分期付款;若承租人違約並觸發回購條件,慶鈴便須支付約定回購款,接回車輛及相關債權。這讓公司先收足車款,也把部分還款風險留在自己手中。 慶鈴正嘗試把車廠、金融機構、經銷商及用車客戶連在一起,將業務由銷售延伸至租賃和後續服務。其控股股東慶鈴汽車(集團)有限公司今年3月披露,已建成新能源直營租售中心「易速租」,提供租賃、營運及維保服務。 同業也在沿著類似方向拓展。北汽福田(600166.SH)提供新能源商用車租賃,配套充電、車輛運維及金融服務;江鈴汽車(000550.SZ)今年亦計劃深耕新能源城市配送運力營運,並布局二手車、換電輕卡等業務。 對物流客戶而言,租賃可降低初期投入,配套服務有望提高用車效率,也為車廠帶來後續收入。但若收益不足以抵銷營運成本及違約損失,新模式亦可能加重負擔。 銷量背後的風險 慶鈴的新做法已帶來訂單增長,但尚未反映在整體盈利上。2026年上半年,公司新能源板塊透過金融業務、經銷商整合及代營運等措施拓展市場,訂單按年增加72.3%。同期整體銷量卻下跌2.4%,收入減少15.77%至17.46億元,股東應佔虧損擴大至9,088.8萬元。公司解釋,收入下降主要受海外商用車需求減少影響。 訂單能否轉化為交付及盈利,仍是一項考驗;融資租賃售出的車輛,也可能因承租人違約,再度成為資金負擔。按回購安排,經銷商及共同債務人若連續兩期未按時足額付款,金融機構可要求慶鈴一次性支付回購款,涵蓋到期未付租金、未到期租金中的本金及留購價款。 慶鈴支付回購款後,才取得車輛完整所有權、租賃債權及相關擔保權利,可追討欠款或處置車輛。但回購款按未償債務計算,與車況及市價無關。這批車每輛購買價42.12萬元,履約保證金僅1萬元;若處置所得不足,而債務人又無力補付,公司仍可能承受損失。 因此,如何處理收回的車輛,成為這套模式能否運作的重要一環。慶鈴計劃拓展二手車轉租、出售、整備及再製造業務。出售可較快回籠資金,但須承受二手車價格變動;重新出租有機會持續取得收入,卻要負擔整備、維保及閒置成本,並重新評估承租人的還款能力。車輛能否迅速找到下一名用戶,將直接影響資金回收及最終收益。 資本市場仍在等待這些措施交出成績。公告發布翌日,慶鈴股價持平,收報0.465港元,年內累跌約49.5%,遠超福田及江鈴A股截至9月底約4.1%及11.3%的跌幅。今年上半年,兩家同業仍維持盈利,慶鈴卻收入下滑、虧損擴大,反映其壓力不只來自行業競爭。融資租賃增加了銷售渠道,但慶鈴要重拾投資者信心,仍須把訂單轉化為盈利,並控制回購風險。 欲訂閱咏竹坊每周免費通訊,請點擊這裏