
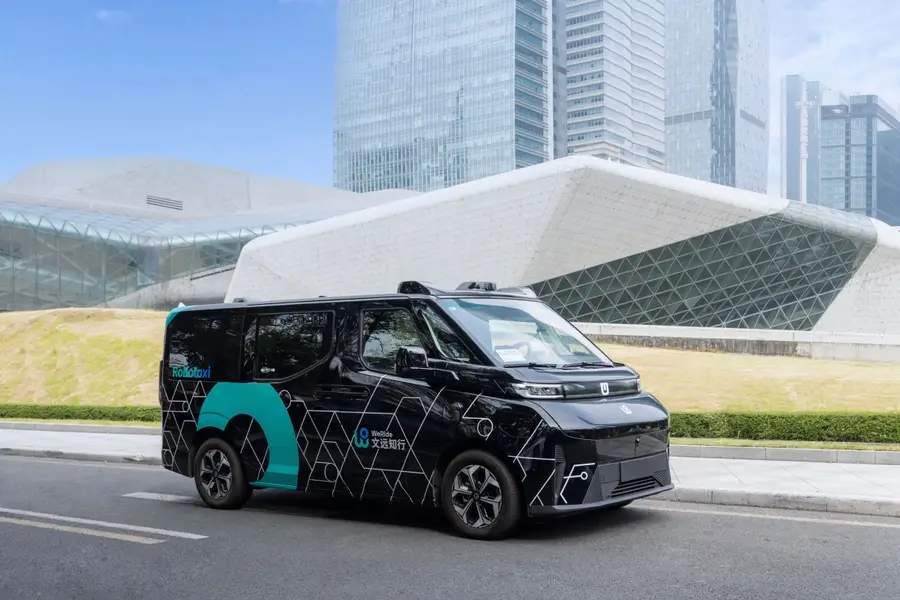
上市以來股價累跌近四成的文遠知行,突然祭出一億美元的股票回購計劃,意圖重整市場預期,改寫敘事框架
重點:
- 首季度無人駕駛出租車業務收入佔比由11.9%增長至22.3%
- 公司啟動一億美元股票回購計劃
李世達
在資本市場上,股票回購往往意味信心的釋放,也可能是對低估股價的糾正。但當這項舉措出現在一家仍處於虧損階段的自動駕駛公司身上,背後隱藏的訊息可能就豐富得多。
中國自動駕駛出租車運營商文遠知行(WRD.US),近日接連發布三項重要公告:除了公布今年首季度業績外,同時宣布啟動高達一億美元的股票回購計劃,並宣布擴展其與Uber和騰訊的國際戰略合作,加速無人駕駛出租車商業化進程。
先從業績來看,首季度公司收入達7,240萬元(1,000萬美元),較去年同期增長1.8%,儘管增幅有限,但在宏觀壓力與競爭升溫的環境下依然保持增長,已屬不易。其中,無人駕駛出租車業務收入達1,610萬元,佔整體收入的22.3%,遠高於去年同期的11.9%,顯示該業務正逐步邁向核心化。截至2025年首季,車隊規模已擴展至逾1,200輛,累計營運超過2,000天。
在研發與擴張的壓力下,公司仍未擺脫虧損狀態。首季淨虧損為3.85億元,雖較去年同期的4.68億元有所收窄,但經調整後非IFRS淨虧損仍由去年同期的1.42億元擴大至2.95億元。其中不包括股權激勵費用的研發成本,大增54%達到2.78億元,成為影響盈利的主因之一。
截至3月底,公司持有現金及等價物約44.3億元,加上17.5億元的金融資產,總現金儲備超過60億元,公司財務仍保持穩健,足以支應短期業務開支與戰略部署。
儘管仍然虧損,董事會仍批准一項總額達1億美元的股票回購計劃,執行期長達一年。這對一家尚未實現盈利、正處全球擴張階段的科技公司而言格外值得玩味。
一般而言,正在成長的科技企業傾向將現金投入於產品、市場與研發,很少選擇透過回購向股東返還資本。文遠知行此時的舉措,可能是對當前股價低迷的回應。作為自動駕駛概念股,公司自去年10月在美上市以來,至今已較發行價跌去39%。公司股價低迷,與自駕出租車行業競爭加劇有關。
競爭白熱化
在這個新興的市場裡,絕對王者尚未出現,此時誰更能獲得市場看好,就能獲得更多合作機會,才能更快速的擴張規模,領跑行業,因此參賽者們只能油門踩到底,全速衝刺。
其競爭對手小馬智行(PONY.US),緊隨文遠知行之後在美上市,今年4月23日,小馬智行在上海車展展示最新的自駕出租車車隊,當日也是文遠知行原始股的解禁日,股價大跌17%,創下數月以來最大單日跌幅。
相較於文遠知行上市後股價疲軟,小馬智行卻呈相反趨勢,上市以來股價已上漲71.58%,公司市值也來到73.15億美元,高出文遠知行市值28.68億美元達1.55倍。目前小馬智行市銷率約62.4倍,高於文遠知行的46.66倍,顯然更被資本市場看好。
作為中國L4自動駕駛出租車賽道最具代表性的兩家公司,文遠知行與小馬智行不僅在業務型態上高度重疊,且在區域布局、資本市場操作及商業化推進上高度競爭。兩家公司同樣赴美上市,分別宣布與Uber合作,又同樣在歐洲、中東等地落地自駕出租車業務,近期又先後宣布與騰訊雲合作。幾乎到了你做什麼我就做什麼的地步。
若將回購與近期與Uber、騰訊等戰略夥伴的合作進展結合觀察,可以看出這是一次整合市場預期的操作。尤其是在目前整體新經濟板塊估值承壓、市場情緒保守之際,公司亟需釋放更多積極訊號來穩定投資人信心。
此時進行回購,有助於減少流通股供給,支撐短期股價,避免公司價值在資本市場被進一步低估。穩定市值不僅關乎財務數字,更牽動潛在戰略投資人與未來再融資能力,有助於重塑資本敘事主導權。
市場對此反應不一。在宣布回購當日,文遠知行股價大漲超20%,但隨後兩個交易日卻下跌超過10%,顯示回購計劃雖然短期提振了信心,但投資人對公司的長期發展仍然持觀望態度。摩根士丹利將公司的目標價從23美元下調至13美元,儘管維持「增持」評級,仍加劇了市場的負面情緒。
從市場反應來看,文遠知行顯然未能因此「逆天改命」,但自駕出租車行業是一項長途賽跑,未來能否真正實現大規模商業化與現金流正轉,仍是決定其估值上限與股東回報潛力的關鍵,真正的驗收仍有待時間與市場給出答案。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景



