
敏華分拆銳邁科技掛牌新三板 開啟智能製造第二舞台
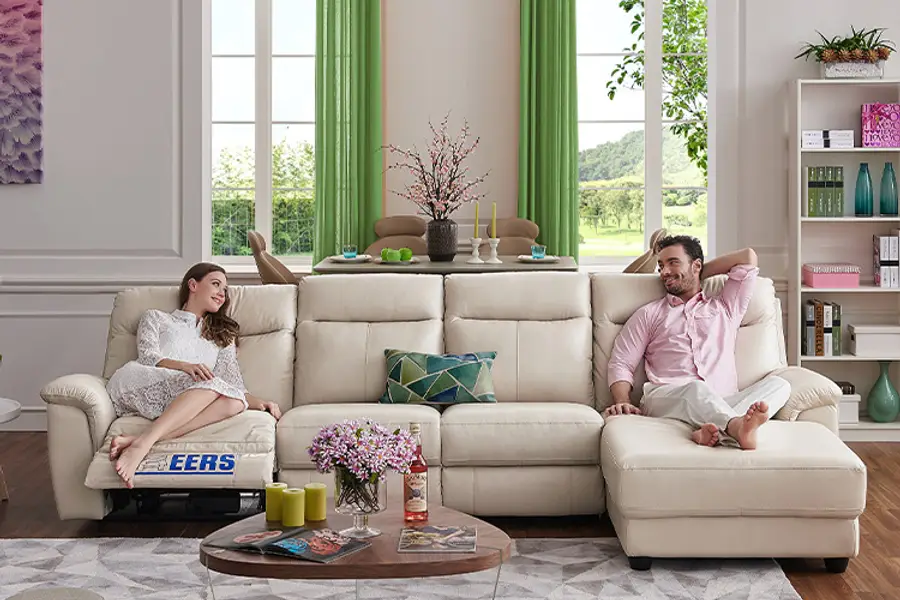
家具龍頭敏華控股將旗下智能零部件業務銳邁科技分拆赴新三板掛牌,打造「港股+內地」雙平台布局,試圖突破估值瓶頸、重塑智能製造定位
重點:
- 掛牌後銳邁仍為敏華附屬公司,母公司持股超八成
- 鋭邁所屬業務收入錄得下滑
李世達
在中國家具製造業的版圖上,敏華控股有限公司(1999.HK)長年穩坐龍頭。從「芝華仕」(Cheers)沙發的家庭標配,到全球功能椅市場的主要供應者,這家誕生於廣東東莞的企業幾乎與「中國製造的舒適」劃上等號。近日,敏華做出了不尋常的決定,讓旗下智能化轉型的引擎——銳邁科技(Remacro Technology Co. Ltd.),單飛赴內地新三板掛牌上市。
銳邁科技是敏華供應鏈中較少出現在消費者面前、卻幾乎支撐整個產品體驗的存在。它設計並製造電動沙發的金屬支架、智能電機和控制模組,決定了產品能否靜音升降與在全球市場競爭力。
根據敏華2024/25年度年報,銳邁所屬的「其他產品」業務,在截至今年3月底的財年中錄得約16.7億港元收入,按年下滑約8.4%,主因是內地家具需求轉弱,從而導致鐵架及智能家具零部件的銷售下降,但毛利率仍維持約30%,按年增長三個百分點,顯示出相當韌性。
智能製造的隱形引擎
銳邁的角色,其實正是敏華轉型的縮影——從傳統家具製造商,走向「智能家居」與「模組化製造」的高附加值路線。分拆掛牌讓這個技術部門獲得獨立融資與估值空間,從內部支援者成為對外可見的智能製造品牌。
新三板全稱為「全國中小企業股份轉讓系統」,最初設立於2013年,主要為未能在上交所或深交所上市的中小企業,提供股份掛牌與融資管道。自2023年起,新三板持續推進市場分層與制度銜接改革,形成「基礎層—創新層—精選層」的遞進架構。
其中,精選層企業可經審核申請轉板至北京證券交易所,打通中小企業從掛牌培育到公開上市的資本通道。這使得新三板的角色,從早期的場外交易市場,逐步轉型為服務「專精特新」與智能製造企業的孵化與過渡平台。
雙平台資本布局
對銳邁而言,這個平台恰好對應其規模與發展階段——技術成熟但仍需研發投入、擁有固定訂單但估值未被充分反映。新三板能提供人民幣融資與政策性基金的對接,也為敏華建立「內地估值窗口」,更貼近中國本土政策紅利與製造業資本圈,形成港股與內地資本互補的雙平台布局。
公告顯示,掛牌後銳邁仍為敏華附屬公司,母公司持股超八成,財務仍併表。這意味著,敏華並未放棄控制權,而是在既有框架內創造新的增長空間。一方面,銳邁可藉獨立身份拓展智能零部件外部客戶,甚至進入更多家具品牌供應鏈;另一方面,敏華可利用子公司的市場估值與融資能力,支撐自身高端製造升級與自動化投資。
當前,敏華的基本面正面臨一定壓力。公司截至2025年3月底的財年,主營收入按年下滑8.2%至169億港元,股東應佔溢利更按年跌10.4%至20.6億港元。整體毛利率由39.4%升至40.5%,反映成本控制改善,但內地房地產與家居需求疲弱仍拖累主營業務表現。管理層指出,將持續透過自動化與智能製造提效,而銳邁科技的獨立融資則有望為製造端升級提供新動能。
敏華股價自2024年底以來呈震盪回升格局,過去六個月雖累升約15%至 4.7港元,但年初至今仍跌1.6%。近期多家券商,包括瑞銀與里昂,均上調評級,認為內房地產市場疲軟的預期已充分體現,雖然美國關稅帶來不確定性,但也可能創造股價上漲機會。
目前公司延伸市盈率約為8.9倍,低於同業如顧家家居(603816.SH)的16倍,與恒林股份(603661.SH)的17倍。這樣的差距反映出港股市場對內地家居需求疲弱的審慎態度。不過,若考慮敏華的全球品牌布局、穩定現金流及智能化升級潛力,現時估值水平已接近歷史低位,提供一定的修復空間。
隨著銳邁科技分拆後在新三板建立人民幣估值窗口,若能帶動集團製造端盈利改善與資本市場關注,敏華的估值中樞有望逐步回升。對中長期投資者而言,當前股價或許正處於「估值重構」前的低檔蓄勢期。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

途虎養車收購澳洲同業 駛出中國市場
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬
業務穩健派息高 南順悶出投資價值



