
從橡膠助劑到光刻膠 彤程新材走到關鍵分水嶺
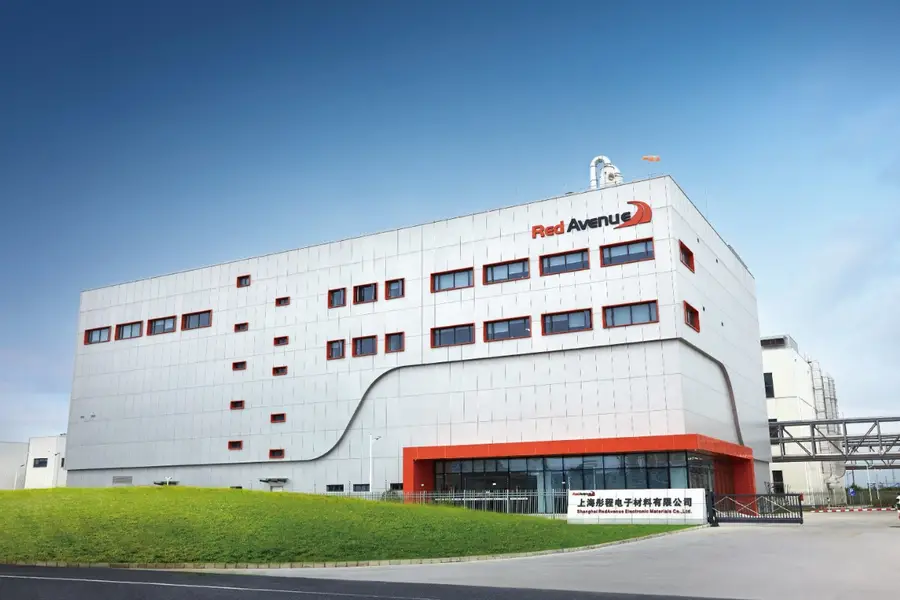
從輪胎化工品到半導體材料,彤程新材試圖完成一次高難度轉型。對創始人張寧而言,這是她創業故事中的又一項挑戰
重點:
- 化工企業彤程新材正式遞交香港上市申請,公司近年從輪胎化工產品轉型生產電子材料
- 公司電子材料收入佔比兩年提升8.7個百分點至27.8%,成為主要增長動力
李世達
在地緣政治與供應鏈重組推動下,中國半導體產業的關鍵詞只剩下一個——「自主可控」。從晶片設計、製造設備到材料耗材,一場涵蓋整條產業鏈的國產替代正在加速展開。這股浪潮迫使一批傳統化工公司重新定位自身角色。
以輪胎橡膠助劑起家的化工企業彤程新材料集團股份有限公司(603650.SH),選擇押注高風險、高技術門檻的新材料賽道,如今它們的業務已橫跨輪胎化工與半導體耗材等領域,成為少數同時橫跨兩個產業的新材料平台型公司。近日,彤程新材正式遞交香港上市申請,計劃在港第二上市,為其業務補充資本火力。
1999年,年僅25歲、剛從北京工商大學生物化學系畢業的張寧,創立了彤程新材。創業初期,張寧靠代理輪胎用橡膠助劑跑通市場,那是一門毛利不高、卻極講究客戶關係與供應穩定的生意,也讓她快速建立起對輪胎產業鏈的深度理解。
2006年起,彤程開始在江蘇張家港自建工廠,同步設立材料測試與研發中心,正式由代理商轉為製造企業。公司逐步掌握特種橡膠助劑的核心配方與生產能力,也為2018年在A股上市鋪平道路。
2020年後,當輪胎材料業務趨於成熟,張寧選擇帶領公司跨入電子化學品領域,透過併購與自建產線布局半導體光刻膠、顯示面板材料、高純溶劑與晶圓拋光墊等材料,晶圓拋光墊是晶圓製造過程中的關鍵耗材。2024年,公司投資建設自有CMP拋光墊基地,從輪胎材料跨進晶圓製造材料,彤程完成了一次高難度的產業跳躍。
百億離婚案
在公司的革新之外,張寧本人的生活也起了很大變化。2023年,公司公告披露張寧與前夫協議離婚,雙方以夫妻名義持有的公司股權最終全部回到她名下,上市公司實控人也將變為張寧一人。原為公司股東的前夫劉冬生,形同「淨身出戶」。
由於女方持有的股權當時市值約139億元,媒體也將這場離婚案形容為「百億離婚案」,試圖增強此事的戲劇性。但實際上,這場離婚是一場提前部署的資本重組。
張寧先於2022年安排男方透過減持套現離場,再以定向增發方式迅速稀釋其股權,將上市公司控制權完整收回己手,最後才對外公布離婚,成功避開實控權動盪、股權分割與市場恐慌風險。這套操作本堪稱皆大歡喜,前夫現金入袋,上市公司亦保持穩定,消息公布當日,股價微跌約1%,外界紛紛讚嘆這位女老闆「不簡單」。此後在張寧領導下,彤程加快了半導體材料投資節奏。
從財務結構來看,轉型輪廓已逐步浮現。公司2023年收入為29.37億元,2024年增至32.63億元,按年增長約11.1%。2025年前九個月錄得25.17億元,按年增約4%。更關鍵的是收入結構的變化,電子材料板塊收入佔比已由2023年的19.1%,提升至2025年前九個月的27.8%,同期輪胎用橡膠助劑及其他化工產品佔比則回落至約69.7%,顯示新業務正逐步拉高整體成長曲線。
盈利能力亦反映出這種結構性轉換。去年前九個月,公司錄得淨利5.11億元,按年增約12.8%。整體毛利率由2023年的23.3%,提升至2025年前九個月的25.2%。其中電子材料毛利率一度超過30%。輪胎材料雖仍是現金流來源,而電子材料則開始承擔起增長引擎的角色。
截至2025年9月底,公司負債合計54.27億元,佔資產總額約六成;其中一年內到期的借款及金融負債超過25億元。2025年首九個月,公司經營活動現金流入淨額約2.04億元,截至9月底,公司手頭現金及現金等價物約8.06億元,雖仍具一定緩衝空間,但資金補充壓力仍然不小。公司對外部資金的依賴明顯上升,亦解釋了其此時啟動H股上市以補充資金來源的迫切性。
從25歲白手起家,到押注光刻膠與晶圓耗材,張寧的每一次轉向,都踩在產業升級的節點上,對投資人來說似乎是吸引人的故事,但是否願意埋單,則要看公司半導體與顯示材料能否持續放量,真正完成從輪胎化工到電子材料的身份轉換,擺脫「傳統化工股」的標籤。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量



