完成股改為上市鋪路 長江存儲估值逾千六億
中國頭號存儲芯片製造商在近期股改後估值達230億美元,未來可能在上海或深圳上市
重點:
- 長江存儲已完成股改,預期上市前引入16家機構投資者
- 儘管美國制裁迫使其依賴國產設備,這家存儲芯片製造商全球市佔率仍實現翻倍增長,從4%升至8.3%
陳竹
過去十年,中國已向半導體產業注入巨資,力圖實現供應鏈本土化以抵御美國日趨嚴厲的技術封鎖。該戰略已培育出大批進入成熟期的企業,為股市投資者提供了豐富的半導體投資目標。
長江存儲科技控股有限責任公司(以下簡稱長江存儲)有望成為該陣營新成員。作為智能手機等電子設備核心部件的閃存領域,這家企業在全球激烈競爭中突圍,成為中國自主領軍企業。長江存儲成立於2016年,距美國打響遏制中國半導體發展持久戰僅兩年,並在此後逐步突破層層升級的封鎖。
創立近十年之際,公司正將戰略重心從技術市場轉向資本市場,向上市的重大里程碑推進。據國內財經媒體財新報道,長江存儲於上月末召開股份公司成立大會並選舉首屆董事會,完成股份制改革,距上市更近一步,但未透露具體時間表。
人工智能熱潮推升存儲需求,疊加中國對美光科技(MU.US)等外企實施反制,長江存儲對本土乃至海外市場銷路大可高枕無憂。只要其產品具備競爭力,訂單自會紛至沓來。
儘管如此,企業長遠發展仍取決於國內芯片產業,尤其是提供關鍵生產設備的裝備製造業的進階速度,這恰恰是美國力圖封鎖中國獲取尖端芯片核心技術的領域。
鑒於企業戰略地位,長存存儲極有可能選擇上海或深圳作為上市地。據國內媒體報道,公司曾考慮赴中國香港上市,該市場已匯聚中芯國際(0981.HK; 688981.SH)等頭部廠商,以及英諾賽科(2577.HK)、峰岹科技(1304.HK; 688279.SH)等新銳力量。
據媒體報道,長江存儲因應監管要求已調整策略,本土芯片巨頭需在內地上市,此舉便於政府掌控對戰略核心企業的投資准入。
引入16家投資機構
除董事會選舉外,近期完成的股改引入16家機構投資者,多為農業銀行、建設銀行等頭部國有銀行旗下投資機構組成的國有實體。投資者認購新股使長江存儲註冊資本從1,050億元增至1,120億元(約合147.6億美元)。
一家投資機構以16億元獲持股平台0.99%股權,據此推算長江存儲估值已達1,616億元。
交易完成後,長江存儲總部所在地武漢市政府仍保持控股地位。湖北長晟發展、武漢芯飛科技,兩家湖北本土機構繼續位居前兩大股東,但持股比例分別稀釋至26.89%及25.69%。
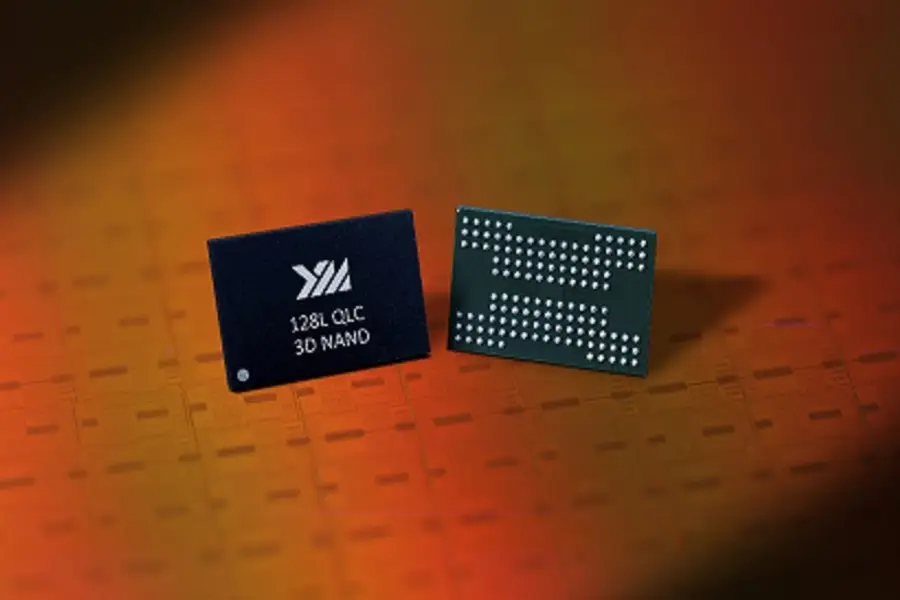
長江存儲主營應用於智能手機、計算機及數據存儲設備的3D NAND閃存存儲器。據彭博去年報道,其重要客戶包括中國智能手機龍頭華為。
2022年10月,美國實施包括禁售可生產128層及以上NAND閃存芯片的美制設備等出口管制,長江存儲遭受重創。當年末,該公司被列入美國「實體清單」,進一步限制其獲取美制芯片設備、材料及軟件的渠道。
去年9月,據彭博援引市場調研機構TechInsights研報稱,雖受制裁掣肘,該公司通過國產替代持續突破。當前合作的本土設備商包括中微半導體、北方華創,這些企業正是美方制裁後長江存儲才深化合作的夥伴。
長江存儲成功迭代存儲單元堆疊技術「Xtacking」,使NAND芯片性能比肩國際龍頭。但需注意,採用Xtacking 4.0技術的新品堆疊層數,較前代232層芯片減少70層,儘管公司宣稱其性能相當。
層數縮減折射出美國設備禁令導致的客觀制約,迫使長江存儲在國產設備局限範圍內實現性能優化。
交銀國際上個月的研報估算,長江存儲全球NAND市場份額近期顯著提升,從2024年第四季度的4%躍升至今年第一季度的8.3%,該行將市佔激增歸因於本土客戶需求擴張。
需要指出,全球NAND市場仍由美韓企業主導,三星(005930.KS)、SK海力士(000660.KS)與美光三大巨頭在今年第一季度合計佔據64%市場份額。
長江存儲未披露詳細經營數據,但據投資人早期公示文件,公司2023年實現淨利潤5.31億元,但2024年前三季度轉虧8,421萬元。
考慮企業需持續投入尚未實現高良率的國產設備,業績轉虧實屬意料之中。存儲芯片行業素有強周期性特徵,在歷經2022至2023年下行周期後,價格去年企穩回升。伴隨AI需求增長,此輪復蘇預計持續數年,或為臨近上市的長江存儲創造利好條件。
儘管近年虧損,長江存儲淨資產仍從2023年約1,330億元增至2024年前三季度約1,350億元,增幅或體現其在國產設備採購的重大投入。
歸根結底,長江存儲的發展軌跡將成為檢驗中國半導體宏圖的關鍵試金石。儘管企業在突破美方封鎖、斬獲市場份額方面展現韌性,但對相對落後國產設備的依賴仍凸顯現存技術代差。即將到來的上市或能補充資本血液,但企業終極成敗仍繫於國內產業鏈能否及時進階,為其提供比肩國際巨頭的關鍵技術支撐。
欲訂閱咏竹坊每周免費通訊,請點擊這裏