SBUX.US
Starbucks looks for China partners

在獨立運營中國業務七年後,星巴克正考慮回歸合作關係的商業模式

重點:

  • 星巴克考慮為中國業務引入合作夥伴,因為在中國激烈的咖啡價格戰中,其同店銷售額暴跌
  • 這家咖啡巨頭在中國面臨多重挑戰,從疫情期間的嚴格限制措施,到今天行業的激烈的競爭,以及消費者心態日益謹慎


肖林

在波濤洶湧的水域,穩住一艘船需要的往往不止一隻槳。星巴克(SBUX.US)似乎就是這種情況,這家全球最大的咖啡連鎖店,正在集團第二大市場的中國,探索潛在的合作夥伴關係。

在發給媒體的一份聲明中,這家總部位於西雅圖的公司表示,它正努力尋找在中國恢復增長的最佳途徑,其中包括探索戰略合作夥伴,公司旨在應對中國市場與日俱增的挑戰,這裡曾是它增長最快的市場。合作關係中的另一方,通常是中國本土公司,在大部分餐廳運營商於20世紀90年代開始進入陌生的中國市場時,這種合作關係是常態。

彭博新聞社上周四報道,星巴克已對來自包括中國本土私募股權公司在內的潛在投資者進行了非正式評估。公司表示:「我們全力服務於我們的業務和合作夥伴,以及在中國的增長。」之後,星巴克在一份發送給眾多媒體的聲明中透露:「我們正努力尋找最佳增長途徑,包括探索戰略合作夥伴關係。」

彭博新聞社報道稱,除了全球私募股權,星巴克可能還會考慮將部分中國業務,出售給中國企業集團或其他具備行業經驗的中國本土公司。

上周四公布這一消息後,星巴克的股價小幅上漲。過去12個月,該股基本持平,市盈率仍高達31倍,領先於麥當勞(MCD.US)的25倍和百勝中國(YUMC.US; 9987.HK)的21倍,後者是肯德基和必勝客餐廳在中國的運營商。

1999年在北京開設第一家門店時,星巴克不僅面臨比以往更加嚴格的監管環境,還面臨著一項同樣巨大的挑戰,即向飲茶文化銷售咖啡產品,而雀巢速溶咖啡已經定義了這一文化中的大多數人,對其招牌產品的理解。為更好地在這個市場上找到自己的出路,星巴克與中國本土合作夥伴成立了一系列合資企業,但後來又將合作夥伴的股權全部買斷。

如今,在中國擁有7,500多家門店的星巴克,正努力應對更加節儉的消費者,和來自中國本土競爭對手的激烈競爭,這促使它考慮回歸合作模式,以度過困難時期。這類合作夥伴不僅可提供更多資源,還能幫助分散數以十億美元計的業務的風險。

如果覺得星巴克在中國的180度大轉彎耳熟,那是因為它並不是第一家,在華發過程中改變策略的大型外國連鎖店。2017年,麥當勞因銷售額開始下滑,加上食品醜聞拖累全球銷售額,在進入中國近三十年後,將中國內地和香港業務52%的多數股權,出售給了一個由國有企業集團中信和美國投資公司凱雷集團(CG.US)牽頭的財團。

咖啡綠洲

25年前,星巴克在北京國貿附近開設了首店,由於當時不允許外商獨資經營餐廳,因此該店由它與北京美大咖啡合資經營。這家店的卡布奇諾咖啡售價約為19元,大致相當於當時人均月收入的5%。後來,它又成立了兩家合資企業:與美心的合資企業取得星巴克在香港和華南省份廣東的代理權,與台灣統一集團的合資企業取得上海及周邊地區的代理權。

2004年底,中國開始允許外國餐飲運營商全資擁有在華業務,這是它在2001年加入世界貿易組織時所作的承諾。星巴克開始收購中國本土合作夥伴的股份,到2017年,星巴克獲得對在華業務的完全控制權。

到那年底,星巴克在中國擁有近3,000家門店,每15小時就有一家新店開業,為日益富裕和注重身份的中產階級服務。2017年,該公司在中國和亞太地區的收入增長了10%,前一年則增長了23%。

隨後兩年進展順利,2018年,星巴克在華淨收入增長38%,2019年增長19%,中國成為其第二大市場。2020年是艱難的一年,許多門店在疫情開始後被迫關閉。2021年,隨著中國成功控制住新冠疫情,星巴克在中國強勢回歸,收入增長了42%。

但在過去的兩年里,無論是在中國還是全球範圍,情況都變得艱難起來。受中國業務下滑14%的拖累,截至9月的最新季度全球同店銷售額下降了7%。

截至9月的12個月里,星巴克的總收入為362億美元,中國貢獻了9%。在最新的財報電話會議上,新上任的首席執行官布萊恩·尼科爾告訴投資者,他需要在中國花更多的時間去瞭解這個市場面臨的種種挑戰。

苦苦掙扎的行業

在中國,面臨困難的當然不是只有星巴克和餐飲業。過去幾年里,多個行業遭遇一連串監管打擊,而經濟放緩又傷害了消費者情緒,結果所有企業都深受影響。

但餐飲業受到的打擊更大,在2023年初中國解除疫情防控措施後,外出就餐曾有一段繁榮期。據媒體報道援引的工商登記數據,2024年前六個月有100多萬家餐廳關閉。

咖啡行業受到的打擊比很多餐飲同行更加嚴重,因為瑞幸咖啡(LKNCY.US)和庫迪咖啡打起了價格戰,它們的很多優質咖啡一杯只賣9.9元,約合1.40美元。加入這場咖啡大戰的還包括百勝中國,它旗下的肯德基連鎖推出的肯悅咖啡,緊挨著肯德基門店銷售。就連電子商務也在涉足優質速溶咖啡,比如三頓半,它們主要在阿里巴巴旗下的淘寶等平台上銷售,價格甚至更低。

雖然中國現在的平均月收入是1999年的50多倍,但一杯售價30元左右的星巴克卡布奇諾,對消費者來說可能依然昂貴,因為他們只用花三分之一的錢就能買到瑞幸或庫迪。隨著消費者在當前經濟環境下變得更加節儉,這一現實變得越來越明顯。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

三大業務下滑 網易收入下跌

網易(NTES.US; 9999.HK)周四表示,受遊戲、教育和音樂三大核心業務收入下滑影響,第三季度營收從上年同期的284億元下跌1.8%至279億元。 公司遊戲業務收入從上年同期的233億元下降1.7%至229億元,佔總收入的82%。旗下有道(DAO.US)教育業務收入同比下降12.5%至14億元,而網易雲音樂(9899.HK)業務收入則下降5%至19億元。公司創新業務是唯一實現增長的板塊,收入同比增長7.1%至15億元。 公司當季利潤從上年同期的86億元下降2.3%至84億元。 財報公布後,網易美股周四下跌11.4%,收於104.94美元。該股今年以來累計下跌約25%。 陽歌欲訂閱咏竹坊每周免費通訊,請點擊這裏

拼多多第三季經調整淨利勝預期 股價升逾一成

電商公司拼多多控股有限公司(PDD.US)周四公布,第三季收入按年微增0.06%至1,083.41億元(162億美元)。淨利潤增約0.7%至295億元,經調整淨利潤則跌約1.3%至310億元,仍高於市場預期。股價績後升11.04%,收報86美元。 期內經營利潤按年增長24.8%至約312億元,經營利潤率由約23.1%升至28.8%。銷售及營銷費用減少約17%至253億元,帶動整體經營開支下降12%。線上營銷服務及其他收入增長12%至598.19億元,交易服務收入則下跌12%至485.22億元,幾乎抵銷前者的增幅。 第三季經營活動現金流淨額按年下降約5.9%至430億元。截至9月底,現金、現金等價物及短期投資合計4,554億元,較去年底增加約7.8%。 拼多多股價年內仍跌24.45%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

國際業務表現理想 順豐十月收入升3.7%

綜合物流企業順豐控股股份有限公司(6936.HK)周四公布十月份的業務簡報,上月業務收入達274.3億元人民幣(下同),同比增長3.7%。當中速運物流業務營業收入194億元,同比跌3.4%,供應鏈及國際業務則大升26%至80.2億元。 速運的業務量為13.8億票,同比跌近一成,但單票收入則升近7%至14.1元。 公司表示,去年第三季推出「激活經營」進階機制,由規模驅動進階為價值驅動,令速運的單票收入有所增長,並連續八個月實現同比回升。 順豐周五平開報30.72港元,公司股價較過去一年高位跌逾15%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Zhuanzhuan’s IPO ambitions

轉轉傳赴港籌5億美元 身價還看盈利成色

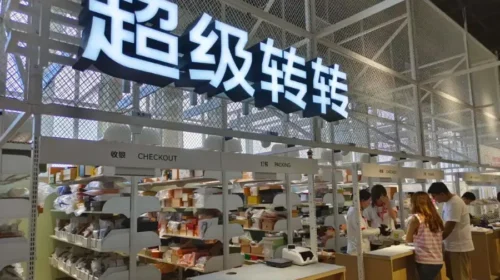
二手交易平台轉轉靠質檢、寄賣及回收轉售做出逾200億元年收入,但服務投入可以留下多少利潤,將是投資人關注的焦點 重點: 二手交易平台轉轉據報秘密提交香港上市申請,集資最高5億美元 轉轉以寄賣及回收轉售賺取收入,質檢、售後與庫存周轉效率成為盈利關鍵    李世達 二手手機有沒有換過零件,名牌手袋是真是假,這些買賣雙方難以說清楚的問題,讓二手交易平台轉轉做出了逾200億元人民幣(下同)年收入。這家由中國生活資訊平台58同城孵化的企業,逐步把檢測、定價和售後服務納入二手交易,如今準備讓資本市場為這套生意定價。 據彭博報道,轉轉營運商北京轉轉精神科技有限責任公司已秘密提交香港上市申請,擬集資最高5億美元,最快2027年上市。 轉轉創始人黃煒畢業於清華大學,曾負責百度新聞及組建百度地圖團隊,2013年加入58集團,兩年後帶隊創辦轉轉。當時,中國二手交易平台正爭奪用戶,公司面對的主要對手,是阿里巴巴(9988.HK;BABA.US)旗下、借助淘寶生態發展的閒魚。為追趕對手,轉轉大量投放廣告、贊助綜藝,並以低價服務吸引交易。 據媒體報道,2019年轉轉驗機服務只收取1元,上門交易即使取消,成本仍由平台承擔。持續投入令公司最困難時資金僅夠支付約6個月工資,促使黃煒加快轉向早已布局的質檢及交易服務。 轉轉早於2016年推出「轉轉優品」,從二手手機檢測切入,其後逐步擴大質檢及交易保障服務,發展成今日涵蓋多品類的「官方驗」,按商品類別檢查功能、成色或真偽,提供檢測報告及相應退貨、質保。 隨著業務重心轉移,公司於2025年9月宣布逐步關停由個人直接買賣、無須統一經平台質檢的「自由市場」,全面聚焦「官方驗」業務;當時自由市場佔平台交易總額已不足3%。 質檢如何變生意 平台介入後,轉轉主要透過兩種方式賺錢。黃煒受訪時表示,約六至七成商品由賣家自行定價寄賣,平台收取服務費;其餘約三分之一由轉轉回收轉售,賺取買賣差價,但須承擔資金及庫存風險。 這也解釋了黃煒為何重視周轉速度,黃煒透露,3C商品平均20天內售出,二手奢侈品約30天。商品滯銷可能遇上新品降價,壓縮轉售差價;寄賣商品也會佔用檢測、倉儲及展示資源。加快周轉,才能讓同一套服務網絡處理更多交易。 隨着交易模式成形,轉轉也透過合併二手手機電商找靚機、收購二手時尚及奢侈品交易平台紅布林,擴大數碼產品業務,將質檢和交易服務延伸至名牌箱包、腕表及服飾等品類,並開設「超級轉轉」大型門店。 這套模式已帶來可觀收入,黃煒在專訪中披露,轉轉2025年收入逾200億元,增長約30%,並稱自2022年起持續盈利。據公司年度消費報告,2025年跨品類交易用戶增長逾116%,顯示消費者正從手機買賣延伸至其他商品。 不過,平台同時參與商品估價、檢測及銷售,也容易令消費者質疑其判斷是否公允。2023年,一名博主指同一部手機經轉轉買入、再交回平台回收時,得到不同的檢測結果,引發「陰陽檢測報告」爭議。公司其後承認部分檢測環節存在操作失誤及判定差異,承諾加強培訓。 檢測標準若前後不一,賣家可能懷疑平台藉瑕疵壓價,買家也會質疑品質。為提高服務品質,轉轉2024年投入逾2億元擴充質檢部門,黃煒其後透露,質檢員工已佔總人數一半以上。 公司估值過高? 這些成本對盈利的影響,可從同業看出端倪。從事二手電子產品回收及轉售的愛回收母公司萬物新生(RERE.US),2025年收入達210.48億元,淨利潤3.36億元,淨利率僅約1.6%。每100元收入最終只留下約1.6元利潤,顯示這門生意即使做出規模,仍須嚴格控制商品、履約及營運成本。 截至11月13日,萬物新生市值約9億美元;據北京商報今年4月報道,轉轉上一輪融資估值逾30億美元,是前者的兩倍多。雖然私募與公開市場的定價環境、兩家公司的收入組成均有差異,但轉轉若要維持逾30億美元的歷史身價,仍須以盈利表現證明寄賣及多品類布局的價值,否則上市時恐面臨估值下調壓力。 欲訂閱咏竹坊每周免費通訊,請點擊這裏