0860.HK
Apollo Future Mobility's net loss widened by nearly 80%

去年僅交付兩輛車的Apollo出行,造車夢能否繼續?

重點:

  • 公司去年擴大虧損近八成至15.4億元
  • 公司珠寶、鐘錶銷售收入佔總收入超過85%


李世達

在新能源車這條跑道上,有企業如火箭般直衝雲霄,也有公司像一架在跑道上滑行的飛機,儘管引擎聲震天價響,卻始終沒有離地。曾揚言顛覆未來出行模式、打造高端智能超跑的Apollo智慧出行集團有限公司(0860.HK),就是這樣的例子。

根據公司公布的最新業績報告,Apollo出行2024年錄得年度虧損15.38億港元,較2023年的8.6億港元擴大78.8%。儘管收入按年增長21.8%,達到3.4億港元,但毛利卻由6,314.7萬港元大幅下跌至1,572.4萬港元,毛利率僅為4.6%。公司表示,毛利率下滑是受到貸款融資利息收入下降,以及珠寶鐘錶毛利率下滑影響。

業績公布後,Apollo出行股價不跌反升,當日收報0.69港元,升逾30%,過去六個月則跌1.8%。

去年交付兩輛車

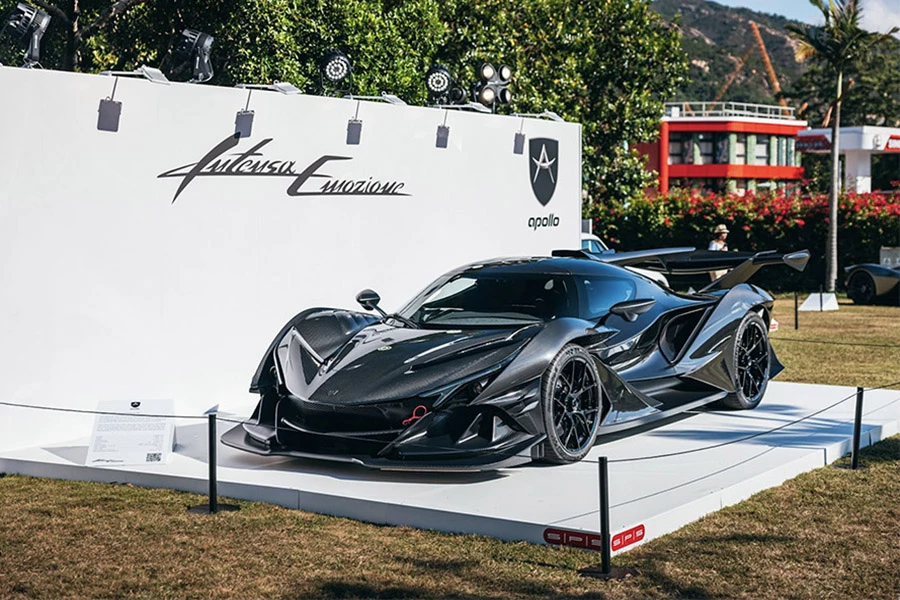
根據公司的介紹,Apollo出行是一家專注於智能出行解決方案的公司,致力於通過科技手段提升交通效率和用戶出行體驗。儘管以「出行」為名,公司去年卻僅交付兩輛Apollo Intensa Emozione(IE)超級跑車。該款車限量發售10輛,在2017年發表時即已售罄,去年完成最後兩輛的交付。

賣十台車就用了八年,顯然不能以此為生。事實上,公司主要收入來源仍是珠寶銷售。去年公司珠寶、鐘錶產品銷售收入錄得2.9億元,佔公司整體收入達85%,且較2023年的2.37億港元增長約22.6%;至於分銷汽車及相關組件、提供工程服務、零部件設計等汽車相關業務,僅錄得4,059.5萬港元收入,佔總收入11.9%。另外還有一部分收入則來自貸款融資的利息。

公司的前身力世紀有限公司,最早經營珠寶鐘錶產品銷售業務,2015年進軍電動車市場,先後收購日本電動車整車製造商GLM、德國汽車解決方案提供商Ideenion Automobil AG,以及德國小眾超跑品牌Gumper,兩年後正式更名為Apollo出行。

Apollo出行並非傳統新能源整車廠,而是試圖走出一條「高性能+智能科技+國際品牌」的差異化路線。然而,儘管理念很美好,實際的進展卻很有限。除了初代超跑Apollo IE賣出10輛外,新一代車型Apollo EVO遲遲無法推出,研發的工程原型車G2J也不了了之。

出售「關鍵武器」

不僅造車沒有進展,公司去年還出售了核心技術資產。去年8月,Apollo出行出售3D打印公司Divergent Technologies的12.87%股份,作價1.02億美元,帶來1.06億港元的虧損。公司坦言,出售Divergent Technologies是別無選擇,因為該公司一直向美國國防反情報和安全局申請設施安全許可,以獲取機密國防合同,中資身份敏感。

3D打印技術,特別是在汽車製造領域的應用,對Apollo出行來說曾一度被視為其「彎道超車」的關鍵武器。Divergent Technologies主打利用金屬3D列印技術快速製造汽車底盤與關鍵零件。其開創性技術允許模組化設計、輕量化結構及縮短開發周期,吸引了如空中巴士、豐田等業界關注。

不過,儘管技術前衛,但3D打印在汽車產業的大規模應用始終未能落地,原因是成本高昂、量產效率低,難以取代傳統汽車零部件工藝。因此Divergent至今未進入大規模商業化階段,也未貢獻穩定利潤。對Apollo出行來說,對其的投資成為「前期燒錢,後期沉重」的資產包袱,

公司最終出售Divergent Technologies,雖說是甩掉了燒錢項目,但也意味著「掌握全球汽車製造顛覆性技術」的敘事已經正式破滅。

在此之後,公司在財報與簡報中提及,正在研發新世代豪華電動車平台,但未公開具體產品細節或開發進度。此前曾預告將進行軟硬體整合,導入高性能電池與模組化設計,也缺乏原型展示。

總而言之,與其說Apollo出行是一家造車公司,還不如說他是一家有著造車夢的珠寶鐘錶分銷商,乘載的是其大股東、澳門前特首何厚鏵之子何敬民等港澳資本的造車夢想。

去年12月,公司發行可換股債券,浙江寧波市政府持有的國資企業寧興(集團)有限公司出資約3億港元認購,約佔換股後16%股份,成為僅次於何敬民的第二大股東。

目前,Apollo出行市銷率約為1.32倍,較去年同期約0.32倍成長不少,但公司股價仍維持低迷,在0.4港元至0.7港元徘徊,考慮到公司在主營業務上未見進展,對投資人來說相信吸引力很有限。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

國星宇航通過港交所聆訊 衝刺AI衛星第一股

商業航天企業成都國星宇航科技股份有限公司已通過港交所上市聆訊,並於10月29日刊發聆訊後資料集,獨家保薦人為國泰君安國際。中證監上周五公布備案通知書,文件實際於9月29日出具。完成備案是中國公司境外上市的必要程序。 公司擬發行不超過8,409.61萬股境外上市普通股。通知同時確認境內未上市股份「全流通」備案,涉及99名股東擬將合共約3.98億股境內未上市股份轉為境外上市股份,並在港交所上市流通。 國星宇航成立於2018年,核心業務覆蓋AI衛星研製、在軌測運控及星基解決方案,是中國較早布局星上AI計算與太空智算賽道的商業航太企業。創辦人陸川控制30.77%投票權,Pre-IPO輪投後估值115.54億。 截至10月20日,公司持有114顆待交付AI衛星訂單,合約總值34.75億元(5.22億美元)。2023年至2025年收入由5.08億元增至7.03億元,但三年累計淨虧損超過5.7億元。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

黃金周失色 澳門十月賭收跌一成

澳門博彩監察協調局周日公布十月份博彩收入,雖然重上200億澳門元(下同)水平,但同比大跌一成至216.8億元 (211億港元),更是連續第五個月下跌。不過,與九月比較,則上升達20%。 今年首十個月,澳門賭收累計達2,087.96億元,同比有1.6%升幅,但相較年初升勢,已經大幅放緩。 澳門政府去年底估計,全年賭收約2,360億元,按現時情況,只要餘下兩個月每月賭收達150億元,則全年賭收可以達標。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏

廣和通首三季少賺44% 第三季扣非盈利跌七成

無線模組製造商深圳市廣和通無線股份有限公司(0638.HK; 300638.SZ)周四公布,今年首三季收入按年增長10.72%至59.41億元(8.92億美元),歸屬股東淨利潤下跌44.21%至1.76億元,扣除非經常性損益後淨利潤減少78.69%至6,328萬元。 單計第三季,收入增長30.39%至21.63億元,歸屬股東淨利潤增長16.57%至1.15億元,但扣非淨利潤下跌74.48%至2,416萬元。當季處置業務產生投資收益6,255萬元。 首三季匯兌損失增加,推高財務費用269.14%至3,146萬元;存貨增加亦令資產減值損失升至4,168萬元。同期經營現金淨流出24.96億元,去年同期淨流入2.98億元,公司解釋主要因原材料採購付款增加。9月底存貨較去年底增加182.24%至38.03億元。 公司股價周五高開低走,至中午休市報5.8港元,跌2.44%,年初至今累跌約63%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Haitian does condiments and soy sauce

中國餐飲業放緩 海天嚐苦味

中國醬油龍頭海天味業第三季度收入增長停滯,核心產品銷售按年下滑 重點: 海天第三季度收入持平,主要產品醬油及蠔油的銷售均下滑 這家醬油龍頭逾半銷售來自餐飲業,中國餐飲業放緩令其業績受壓   陽歌 理論上,中國經濟放緩,應有利於佛山市海天調味食品股份有限公司(3288.HK;603288.SH)這類民生必需品製造商。這家中國最大醬油製造商的歷史可追溯至清朝,至今已有300多年。畢竟,人人都要吃飯,經濟前景愈見不明朗,愈多人選擇在家用餐以節省開支。醬油又是中國最主要的調味品,銷售理應隨之增長。 然而,海天的銷售增長已接近停滯。公司周四公布的最新季度報告顯示,第三季度收入基本持平,僅由去年同期的64億元人民幣(下同)增長0.1%至64.1億元。這延續了今年以來增長逐季放緩的趨勢,公司收入增速已由第一季度的8.6%,降至第二季度的約3%。 與此同時,中國食品銷售仍保持穩健增長。官方數據顯示,第三季度各月的糧油、食品類零售額增幅均介乎4%至7%,部分反映更多人選擇在家用餐的趨勢。 拖累海天業務的因素,看來是中國餐飲業,更多人在家吃飯,令餐飲業受到衝擊。海天並未在財報中分別披露面向消費者及餐飲業的銷售,但東莞證券2025年2月的一份報告估計,公司約60%的銷售來自餐飲業。 餐飲業近期的表現,遠不及食品零售。官方統計顯示,中國餐飲收入在7月、8月及9月的增幅均僅介乎1%至2%,較今年第一季度的4.2%明顯放緩。更不利的是,近期趨勢顯示,可能包括海天部分最大客戶在內的大型連鎖餐飲企業,表現遜於行業平均水平。愈來愈多消費者轉向獨立餐廳,這些店家透過採購較便宜的食材,以及大幅減少營銷開支,提供更低價格。 這些情況均不利於海天未來的表現。雅虎財經調查的18名分析師,目前預期公司今年收入增長6.8%。但考慮到公司首九個月收入僅增長4.3%,我們預計,不少分析師可能很快會下調預測。 分析師整體仍看好海天,雅虎財經調查的10名分析師中,有8名給予「買入」或「強力買入」評級。不過,如果公司第四季度收入轉為下跌,部分分析師也可能重新考慮評級;若目前趨勢持續,這種情況很有可能發生。 儘管消息不振,海天港股在最新季度報告公布後的周五表現相對平穩,接近中午時股價大致持平。不過,自2025年6月在香港上市以來,該股已累跌約30%,與同期多隻餐飲股走弱的趨勢一致。 估值偏低 海天上市後股價表現欠佳,令其港股市盈率僅為7.7倍,遠低於速凍調製食品製造商安井食品(2648.HK;603345.SH)的12倍,但略高於居家火鍋調味料製造商鍋圈(2517.HK)的6.4倍。 這些偏低的估值,反映這類食品企業的增長前景疲弱。經濟較好、民眾更常外出用餐時,來自餐飲業的銷售或許曾是這些企業的亮點。但在目前環境下,這樣的好日子正逐漸消退,相關股份可能承受更多壓力。過去半年,安井食品股價下跌約30%,鍋圈跌幅更達65%。 從海天的主要產品類別來看,核心醬油業務表現尤其疲弱。醬油佔公司收入約54%,今年首九個月銷售按年僅增長2.8%,較上半年的4.6%明顯放緩。根據這兩組數據推算,第三季度醬油銷售實際上已開始下滑,由去年同期的32.3億元降至31.7億元,按年減少1.7%。 蠔油是公司第二大產品類別,佔收入約18%,首九個月銷售僅增長0.2%,較上半年的2.6%放緩。同樣根據這兩組數據推算,第三季度蠔油收入亦按年下跌5.1%。 調味醬是公司第三大收入來源,佔收入11%,首九個月銷售亦僅增長1.4%,但較上半年的1.2%略有改善。唯一亮點是特色調味品及其他產品,首三季銷售增長10.7%,惟仍較上半年的13.5%放緩。 與不少同業一樣,海天正迎合年輕一代對複合調味料等便利產品,以及較健康調味品的需求,藉此推動銷售。公司在中期報告中指出,正透過減鹽醬油、有機醬油,以及無糖和無麩質產品,迎合注重健康的年輕消費者。 這方面的投入反映在研發費用上,今年首三季研發費用增加16%,但佔收入的比例仍偏低,僅為3.3%。 與此同時,公司的資產負債表亦出現一些令人擔憂的趨勢。最明顯的是,9月底應收賬款由去年底的2.95億元增至4.39億元,增長接近50%,顯示愈來愈多客戶可能難以支付貨款,其中不少或為餐飲企業。這些跡象均不利於公司前景,其整體收入到年底似乎很可能轉為下滑。 欲訂閱咏竹坊每周免費通訊,請點擊這裏