2197.HK
Clover Biopharmaceuticals Ltd. faces a potentially damaging fight

這場糾紛源於2021年6月三葉草生物與GAVI簽署的預購協議,同樣達成類似協議的Novavax向GAVI分期退還近七成預付款

重點:

  • 三葉草拒絕退款且態度強硬,稱將全力以赴、嚴正有力地維護自身權益
  • 股價從2021年上市時的13.38港元跌至近期的0.24港元,淪為「仙股」


莫莉

曾經風光無限的「疫苗明星股」三葉草生物製藥有限公司(2197.HK),在經歷新冠疫苗商業化失利、裁員近50%後,近期因遭全球疫苗免疫聯盟(Gavi)追討2.24億美元預付款,再次被推上風口浪尖。

2021年,憑借Gavi的4.14億劑新冠疫苗預購協議背書,三葉草生物先後完成1.34億美元(10.42億元)的Pre-IPO輪融資,並在同年11月登陸港交所,上市首日市值就突破154.94億港元。然而「成也蕭何,敗也蕭何」,當三葉草生物現金流告急時,Gavi的追債行動是否會成為壓倒駱駝的最後一根稻草?

3月24日,三葉草生物公告稱,在3月21日收到Gavi單方面終止新冠疫苗預購協議的通知,Gavi還要求退還2.24億美元(約合16億元人民幣)預付款。這場糾紛源於2021年6月三葉草生物與GAVI簽署的預購協議,協議稱,一旦三葉草生物研發的重組蛋白疫苗獲批進入世界衛生組織(WHO)的緊急使用清單,將會在2021年提供第一批6400萬劑疫苗,通過「新冠肺炎疫苗實施計劃」(COVAX機制)分配給全球參與國,同時Gavi也保留追加採購3.5億劑疫苗的選擇權,這些疫苗將於2022年交付。

然而,三葉草的新冠疫苗研發進度遠遠不及預期,未能像公司在招股書中所宣稱的在2021年底上市。2022年9月,三葉草和Gavi修訂了預購協議,將合作期限延長四年,並且剔除最多3.5億劑選擇購買權。不過,Gavi當時已經支付了2.24億美元,作為購買6,400萬劑訂單所需的不可退回材料的預付款。

但是,據Gavi所稱,截至2025年,該組織僅收到約1,200萬劑疫苗,遠遠低於合同約定的數量,因此要求退還預付款。三葉草則在公告中表示,本公司拒絕有關退款的要求,認為基於預購協議條款該等要求缺乏依據,並將全力以赴、嚴正有力地維護自身權益。

值得注意的是,此次追債風波涉及的是預購協議中的預付款,與生物醫藥界常見的授權合作中的首付款性質並不相同,授權合作的預付款在財務報表中被列為收入,而三葉草生物獲得的款項被列入合約負債。由於三葉草生物並沒有詳細公布合作條款,無法判斷當中是否設置了有利於Gavi的「不可抗力條款」,比如:當疫苗供應時疫情已經消退,合作方需要退還預付款等類似條款。

儘管三葉草生物目前的態度十分強硬,但是從Gavi此前的「追債」案例來看,三葉草生物分文不退的難度較大。同樣與Gavi簽訂新冠疫苗預購協議的疫苗企業Novavax曾獲得7億美元的預付款,但是到2022年,Novavax稱Gavi未能按約定數量採購疫苗,違反了預購條款,雙方經過多次仲裁後於2024年4月達成和解,Novavax以分期支付的方式向Gavi退還最高4.75億美元的款項。

財務危機加劇

如果三葉草被迫退還全部預付款,該公司將面臨財務斷流的危機。2024年,公司現金及銀行結餘僅5.56億元,流動負債卻高達19.07億元。儘管手握新冠疫苗和四家流感疫苗兩款已上市產品,三葉草的財務狀況依然令人堪憂,2024年營收3,841.9萬元,淨虧損9.03億元,主要由於新冠疫情在內地幾乎過去,疫苗需求銳減。另一方面由於上半年最終未發生顯著的流感爆發,導致2023年底實際的退貨率高於最初的估計。

為了縮減開支全力支持新冠疫苗的開發,三葉草生物在2022年起暫停了腫瘤等3條管線研發,但新冠疫苗直到管控全面放開的前夕才獲准上市,這款重金打造的產品未給三葉草帶來豐厚的回報。2023年,三葉草生物宣布引入四價季節性流感疫苗,但該市場競爭同樣相當激烈。

資本市場對三葉草生物的信心也幾近崩塌,其股價從2021年上市時的13.38港元跌至近期的0.24港元,淪為「仙股」。三葉草生物的管理層是典型的「上陣父子兵」,公司董事長為梁朋,其子梁果則出任首席執行官兼執行董事,兩人的薪酬遠超行業水平,2022年梁朋和梁果的薪酬分別高達1,044.50萬元和3,028.50萬元,此後財報中甚至不再披露高管薪酬數據。

如今,三葉草試圖通過RSV疫苗重獲生機,近期剛剛公布RSV候選疫苗產品的臨床I期積極數據。然而,RSV賽道上早有GSK、輝瑞等巨頭壟斷,三葉草資金緊張的情況下能否將產品推進至上市階段仍是未知數。三葉草當前市值僅3億港元,同樣推進RSV疫苗的艾美疫苗(6660.HK)的市值約51億港元,前者的市值大幅低於平均線。昔日的明星企業能否扭轉頹局,或許需依靠技術授權或新資金注入方能重獲生機。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

鄒迎光被任命黨委書記 中信證券領導交接拉開序幕

財經媒體財新周三報道,頭部券商中信證券股份有限公司(6030.HK; 600030.SH)已為領導層交接拉開序幕,資深董事長張佑君即將退休。 財新援引知情人士消息稱,周二的一份內部文件顯示,目前擔任中信證券總裁兼黨委副書記的鄒迎光,已被任命為公司黨委書記。在大多數大型國企中,黨委書記通常兼任公司董事長,這意味著鄒迎光可能很快也會被任命為中信證券的新任董事長。 61歲的張佑君於1995年公司成立之初就已加入,並於2016年初接任黨委書記兼董事長。55歲的鄒迎光曾是一名外科醫生,後跨行進入金融業。其於2017年加入中信證券,2023年曾短暫離職,隨後於2024年回歸。 周四,中信證券港股下跌3.5%,收於24.44港元;其滬股下跌1.9%,收於26.29元。兩只股票今年均已下跌約10%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Longcheer made an IPO

龍旗重金押注 能否躋身AI機櫃龍頭?

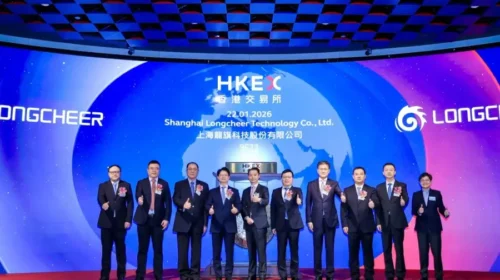
全球最大的智能手機ODM廠商正透過收購,捕捉蓬勃增長的AI基礎設施需求 重點: 龍旗科技已修訂收購一家AI基礎設施公司的條款,降低收購持股比例,並收緊業績目標 全球最大的智能手機合約製造商近期接連展開收購,捕捉AI基礎設施需求   譚英 多年來,生產數以百萬計、已成為全球大多數人日常生活必需品的智能手機,一直是上海龍旗科技股份有限公司(9611.HK,603341.SH)的主要業務。但如今,這家原始設計製造(ODM)巨頭正押注AI基礎設施這個備受科技製造商追捧的新領域。 不過,其以收購推動轉型的路線並非一帆風順。隨著全球AI數據中心需求快速增長,公司上月宣布將收購蘇州安瑞可信息科技有限公司80%股權。安瑞可生產服務器機櫃、電源分配單元(PDU)等數據中心設備,這項交易一度看來是項不錯的部署。 公司宣布收購後僅數周便公布2026年中期業績,顯示其核心智能手機製造業務增長乏力。今年上半年,公司收入下降6.3%至187億元(27.8億美元),利潤更大跌30.9%至2.459億元。 但龍旗上周突然宣布,把擬收購的安瑞可股權比例降至60%,此舉看來是通過減少投資降低押注風險。龍旗8月首次公布交易後,上海證券交易所發出工作函,對整合風險,以及安瑞可財務表現與雙方所訂業績目標之間的較大差距提出關注,公司其後採取了這項行動。 隨著收購比例下調,龍旗的收購代價由原來的11.2億元降至8.4億元,安瑞可的估值則維持在14億元不變。公司亦修訂協議條款,加入安瑞可未能達成業績目標時的補償機制,似乎反映龍旗可能過於急切地簽署原協議,未有充分考慮所有風險。 修訂後的協議亦要求安瑞可創辦人丁智勇在12個月內,購入不少於5,000萬元的龍旗上海上市股份,所購股份其後設有12個月禁售期。 修訂後的條款降低龍旗的風險承擔,同時加強安瑞可對交易完成後業績的責任,獲滬港兩地投資者歡迎。龍旗A股在隨後兩個交易日上漲10.8%,同期港股亦升5.2%。 安瑞可是龍旗今年為進軍AI基礎設施製造而收購的三家公司之一。今年6月,公司斥資5.4億元收購科峻成精密科技及東莞吉亞金屬各60%股權。科峻成生產用於消費電子產品的高精密金屬蝕刻產品,吉亞金屬則生產數據中心熱管理設備。 據Grand View Research預測,龍旗瞄準的全球AI數據中心市場,規模將由2025年的1,473億美元增至2033年的8,106億美元,期內年均增長約25%。除了高性能運算晶片,AI數據中心亦需要熱管理系統,以散去晶片產生的大量熱力,同時需要大量電力維持運作。 上市後表現疲弱 除核心智能手機業務外,龍旗目前亦為平板電腦、人工智能物聯網(AIoT)設備及汽車電子等其他電子產品提供ODM服務。公司今年1月在香港上市前於招股書引述第三方市場資料稱,按出貨量計,龍旗是2024年全球第二大消費電子產品ODM廠商,也是全球最大的智能手機ODM廠商。其智能手機客戶陣容包括小米、三星、榮耀、OPPO及vivo。 香港投資者最初對龍旗反應熱烈。公司1月首次公開招股集資約15.2億港元(1.94億美元),公開發售部分獲15倍超額認購,基石投資者包括小米及高通。龍旗掛牌後,股價一度升穿31港元的招股價,但很快掉頭,此後持續下滑。該股周三收報21.40港元,較招股價低約30%,投資者紛紛轉投更受追捧、增長潛力更大的股份。 雖然安瑞可交易修訂後的條款更為有利,令龍旗股價短暫喘定,但公司的財務表現實在乏善可陳。龍旗收入於2023年下降7%,2024年強勁反彈70%,但去年又再下跌9.3%至421億元。公司的年度利潤同樣有所波動,但自2022年以來,每年大致介乎5億元至6億元。 公司2025年的主要收入增長動力來自AIoT產品,受AI眼鏡及其他智能穿戴產品需求增長帶動,相關銷售額增加41%至78億元,佔總收入18.5%。智能手機仍佔公司銷售額約三分之二,收入為289億元,佔總收入68.6%。不過,由於存儲成本飆升迫使多個主要品牌加價,導致產品銷量下滑,智能手機收入由2024年的361億元大跌20%。 那麼,龍旗與同業相比表現如何?其最接近的競爭對手是華勤技術(3296.HK,603296.SH),該公司同樣從事智能手機製造,並正進軍數據中心基礎設施及機器人領域。華勤港股的市盈率約為17倍,與龍旗港股的18.4倍相若。 但華勤的收入增長走勢較為穩定,去年增長55%至1,724億元。其淨利潤亦由2023年的27億元增至2025年的41億元,增幅超過50%。與龍旗一樣,華勤港股自今年4月上市以來表現欠佳,目前股價較招股價低約8%。 儘管如此,分析師對兩家公司仍相對樂觀,接受Yahoo Finance調查的分析師均給予兩家公司「買入」評級。他們或許是受到AI概念吸引,這項概念在過去一年推動不少相關股份錄得爆發式升幅。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

供應鏈整合收效 玖龍紙業全年盈利翻倍

包裝紙板產品生產商玖龍紙業(控股)有限公司(2689.HK)周三公布,截至今年6月底止財年,公司權益持有人應佔盈利按年增長102.6%至35.81億元(5.34億美元),每股基本盈利增至0.76元。 期內收入增長18.6%至750億元,主要受銷量增加14%至2,450萬噸,以及平均售價上升4%帶動。毛利增長50.8%至109.25億元,毛利率由11.5%升至14.6%;淨利潤則增加83.8%至40.47億元。 公司表示,盈利改善主要由於垂直整合原料供應鏈帶來成本優勢,以及高端產品佔比提高,推動平均售價上升。期內包裝紙業務佔總收入88.1%,其餘11.9%來自文化用紙、高價特種紙及漿產品。 玖龍紙業主要生產牛卡紙、高強瓦楞芯紙、白卡紙及文化用紙,是中國主要包裝紙生產商之一。截至6月底,玖龍紙業造紙總設計年產能約2,480萬噸,木漿總設計年產能約540萬噸。 公司股價周四高開,至中午休市報6.05港元,升2.02%。該股過去六個月跌14.9%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

山東墨龍大折讓配股 再集資逾億償債

剛於今年7月才配股集資1.16億元的能源裝備生產商山東墨龍石油機械股份有限公司(0568.HK),周四公布再次配售,料可集資1.18億元。 是次配售3,361.6萬股,每股配售價3.5元,較周三收市價4.175元折讓16.17%,更較之前十個交易日平均價4.556元大幅折讓23.18%,配售股份將佔已擴大發行股份的3.92%。 山東墨龍表示,配售可加強公司的資金流動性及財務狀況,擴大股東基礎,以及優化資本結構。 集資所得約70%用於償還借款,20%用於日常業務營運,餘下一成作一般營運資金。 山東墨龍周四開市升跌1.8%報4.1元,公司股價較過去一年高位跌逾七成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏