
三年虧損近九億 方舟雲康三度遞表終過關
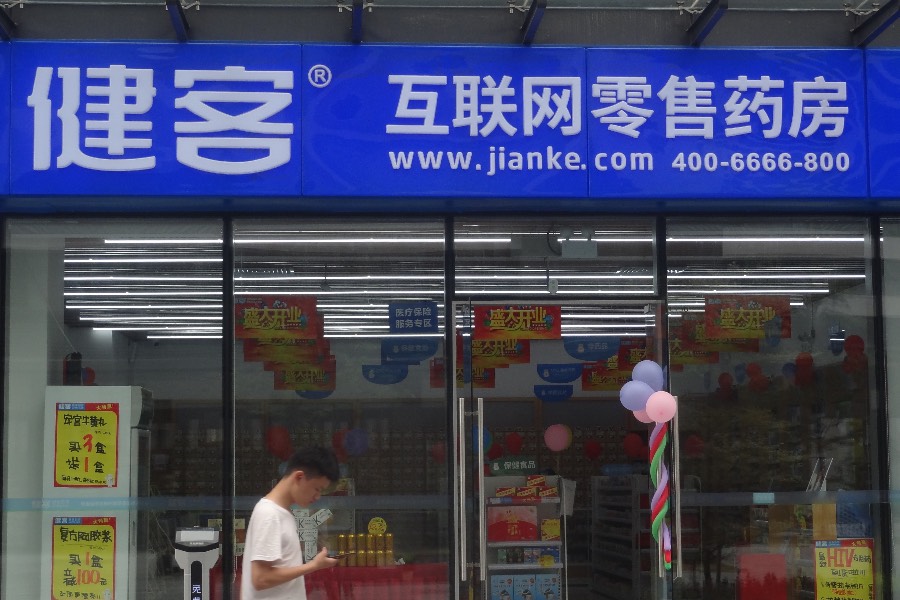
又一家互聯網醫療企業進入港股市場,但營收高度仰賴「賣藥」且持續虧損的方舟雲康,上市後仍要面對一系列挑戰
重點:
- 方舟雲康過去三年累計虧損近9億元
- 雖然主打慢性病管理與H2H業務,但公司營收仍仰賴線上藥物銷售
李世達
中國逐步邁入老齡化社會,慢性病管理需求日益增長,結合日趨成熟的互聯網+、人工智能、大數據等技術應用,慢性病管理也發展出眾多創新商業模式,迎來前所未有的發展機遇。
前身為健客網的方舟雲康控股有限公司近日正式通過港交所上市聆訊。根據灼識諮詢的資料,以2023年平均月活躍用戶計,方舟雲康是中國最大的線上慢性病管理平台。然而其上市之路並不順遂,歷經2022年11月、2023年6月兩次遞表,今年第三次遞表終於成功闖關。
方舟云康是中國較早布局慢性病的網絡平台,主要服務於糖尿病、高血壓、心血管等疾病患者,線上擁有超4,000萬註冊用戶及21萬名入駐醫生。根據申請文件,方舟雲康業務可分為三個板塊,分別是綜合醫療服務、線上零售藥店服務、定制化內容及營銷服務。其中前兩項業務都來自旗下「健客平台」。
二股東取代大股東當家
「健客平台」指的是2006年成立的「健客網」,該網站於2009年獲得廣東省第一張互聯網藥品交易服務資格證書,曾被認為是「醫療界的阿里巴巴」、「互聯網藥品零售電商先驅」。「健客網」在創立數年內快速累積用戶,獲得火山石資本、高特佳風險投資。
但「健客網」更出名的事蹟,則是創辦人兼大股東蘇展,與二股東謝方敏之間的「宮鬥事件」。根據相關新聞報道,2019年7月,蘇展帶著管理人員、助理、律師和十多名保安前往「健客網」辦公室,取走公司章及罷免謝方敏職務。事件因蘇展被警方刑拘而告終,「健客網」則改由謝方敏100%持股。方舟雲康等一系列「方舟系」公司在2019年後陸續註冊成立。
雖然公司老大換人,但方舟雲康的收入仍建立在「健客網」的基礎上。根據申請文件,2021年至2023年,公司分別實現營收,17.6億元、22億元、24億元,其中線上零售藥店服務收入,佔總營收分別為57.5%、56.8%及53.3%。
至於2023年佔收入比重約40.4%的「綜合醫療服務」,實際上也是賣藥服務。申請文件稱,「從綜合醫療服務中獲得的收益有很大一部分是與藥品的銷售相關聯」,主要區別是「通過H2H(Hospital to Home)平台銷售藥品」,也就是經由「醫生諮詢」後銷售藥物或保健品。兩項業務合計,「賣藥」收入佔公司營收超過90%。
營收高度仰賴「賣藥」
然而,光靠賣藥卻不能令公司盈利。申請文件顯示,2021年至2023年,股東應佔虧損分別為3億元、3.8億元及1.9億元,三年虧損近9億元。
從毛利率來看,定制化內容及營銷解決方案的毛利率分別為87.5%、85.4%和83.2%,但綜合醫療服務和線上零售藥店服務業務的毛利率均不足21%,低於主要從事線上藥店的京東健康(6618.HK)、阿里健康(0241.HK),以及主打慢性病管理的智雲健康(9955.HK)。
此外,方舟雲康的月活躍用戶數在2023年出現減少跡象,每名付費用戶平均支出亦從2021年的766.3元下降至2023年的558.9元。公司業績增長已出現放緩跡象。
儘管持續虧損,方舟雲康仍完成了六輪融資,2022年12月D+輪融資後的估值達14億美元(101.4億元),考慮到方舟雲康按銷售收入計算﹐在線上醫療保健零售與服務的市場份額僅1.1%,百億元的估值或許是偏高。
在新冠疫情過後,不少醫療機構急於抓住互聯網醫療上市最後的窗口期,方舟雲康也不例外,但在京東健康、阿里健康已佔據線上藥物銷售絕大部分市場的情況下,留給方舟雲康的發展空間相對有限;而同樣針對慢性病管理的智雲健康,上市時估值高達150億元,上市後股價一路下跌,從最高峰的17.8港元跌至目前約2.3港元,市值剩下13.9億元,方舟雲康能創出佳績的機會又有多大?
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章




