
沃德通闖關納斯達克 挑戰重重
跨境物流公司沃德通為因應旨在遏止可疑中國新股上市的新規,將IPO規模擴大至原來四倍,擬集資3,300萬美元 重點: 沃德通更新後的納斯達克上市申請顯示,受美國政策變化影響,公司業務在最近一個財政年度開始惡化 這家跨境電商物流公司尋求的估值倍數,較順豐控股和UPS等大型同業高出數倍 陽歌 有時候,物流運送最重要的就是時機。對中國跨境電商物流服務商武漢沃德通供應鏈科技有限公司來說尤其如此。公司本周提交更新版上市申請文件,尋求在納斯達克上市。沃德通去年5月首次遞交上市申請,當時中國電商商品銷往全球正如火如荼。但此後形勢已大不相同,從公司最新財務數據便可明顯看出。 沃德通此次闖關IPO,面對的是一個充滿障礙與不確定性的環境。最大的阻力來自貿易層面,美國及歐洲正採取措施,遏制大量湧入當地市場的中國商品。此外還有政治層面的阻力,美中兩國都在打擊華爾街上涉嫌「拉高出貨」的可疑中國企業IPO。 這波監管收緊,也反映在沃德通最新上市申請大幅提高集資目標上。公司目前計劃在納斯達克上市,以每股5至6美元出售600萬股,集資約3,300萬美元。相比之下,去年最初提交申請時的目標低得多,當時擬以每股4至6美元出售150萬股,集資約750萬美元。 集資額大增看來與納斯達克今年生效的一項新規直接相關。新規要求所有赴該交易所新上市的中國企業,至少集資2,500萬美元。沃德通新的集資目標已達到這項門檻,但此次上市最終能否成行,仍遠未明朗。 公司仍需取得中國證券監管機構批准,目前有關程序仍在等待中。中國證券監督管理委員會如今亦已成為一道重要關卡,試圖篩走可能涉及「拉高出貨」的IPO,以免這類上市案繼續損害中國企業在華爾街的形象。 一個典型案例是石榴雲醫(POM.US)。該公司去年10月以每股4美元招股上市,股價最初一度升破5美元,但到去年12月某一天,卻由前一交易日收市的5.42美元突然暴跌至0.50美元。此後股價一直未能收復失地,周四最新收報約0.83美元。 這類股價暴跌的一大原因,是企業上市時估值過高,沃德通也可能存在同樣問題。若按招股價區間中位數定價,公司估值約1.9億美元,以其最近一個財政年度收入計算,市銷率(P/S)約為3.3倍。這一水平雖談不上極高,卻明顯高於中國主要物流企業之一順豐控股(6936.HK;002352.SZ)的0.39倍,以及全球物流巨頭UPS(UPS.US)的0.93倍。 這意味著一旦沃德通最終完成IPO,其股價便可能面臨大跌風險,因為目前看不出公司有何明顯理由,足以支撐其估值遠高於這些行業龍頭。 財務狀況惡化 更糟的是,沃德通最新財務數據也難言樂觀。去年5月,這家總部位於中國中部城市武漢的公司首次提交IPO招股書時,情況還大不相同。當時公司收入快速增長,截至2025年3月止財政年度收入由上一年度的1.3億元,大增逾兩倍至4.64億元(6,900萬美元)。 當時,中國商品銷往全球的跨境電商蓬勃發展,其中很大一部分交易透過Shein、Temu、TikTok及AliExpress等大型平台完成。另一項推動因素,是Anker、Aukey及Ugreen等中國品牌崛起,並逐步在西方市場打開局面。 但美國在去年2月取消了一項政策漏洞,此前來自中國、價值低於800美元的包裹可免稅進入美國。歐洲也採取類似措施,自今年2月起,對進入歐盟、內含價值150歐元(174美元)或以下商品的包裹,臨時徵收3歐元關稅;這類商品此前同樣可免稅進口。 隨著這些政策生效,截至2026年3月止財政年度,沃德通收入按年下跌18%至3.81億元。公司預計,情況在好轉之前還會進一步惡化。 公司在申請文件中表示:「由於競爭壓力及經濟環境存在不確定性,我們預計未來12個月收入將進一步下降。2025年4月開始實施、針對中國進口商品而不斷變動的關稅,預計將擾亂跨境貿易。」 物流本來就不是一門利潤豐厚的生意,這點也反映在沃德通偏低的毛利率上。更何況,在跨境貿易摩擦持續之下,公司毛利率一直下滑,由前兩個財政年度的7.1%及6.4%,進一步降至最近一個財政年度的6.2%。 盈利方面,沃德通最近一個財政年度利潤由前一年的893萬元下跌3.7%至860萬元。利潤跌幅遠小於收入降幅,主要得益於公司大力削減成本。這種做法固然值得肯定,但還不足以成為看好公司的理由。 另一個值得留意之處,是沃德通最新申請文件隱去了IPO承銷商名稱,與早期版本列明Craft Capital Management及R.F. Lafferty不同。這一點頗具意味,因為今年3月,美國國會一個委員會曾致函另外三家小型投資銀行,調查它們在承銷中國小型企業可疑IPO過程中可能扮演的角色。因此,這些小型承銷商希望盡可能保持低調並不令人意外,一旦中國企業上市案出現任何麻煩跡象,它們也很可能迅速抽身。 現在要說沃德通是否也將遭遇類似麻煩,顯然還為時過早。但公司尋求的高估值,加上持續惡化的財務表現,對其IPO前景而言顯然不是好兆頭。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
歐稅通赴港上市 航向跨境電商合規成新藍海
跨境電商合規服務提供商歐稅通已申請在香港上市,今年上半年收入增長66% 重點: 歐稅通已申請在香港上市,聚焦快速增長的跨境貿易,為日漸成熟的電商行業帶來一個高增長的新故事 美國取消小額包裹進口免稅政策後,公司去年美洲地區收入增長大幅放緩,暴露出歐稅通少數弱點之一 陽歌 電商這個行業多少有點像昨日黃花,阿里巴巴和亞馬遜等巨頭已不復十年前那般令人振奮。不過,跨境電商是個例外。隨著愈來愈多中國商家和品牌直接向全球消費者銷售產品,跨境電商過去數年蓬勃發展。 有望從這股浪潮中受惠的公司之一,是上周申請在香港上市的跨境電商合規服務提供商深圳歐稅通控股股份有限公司。當Temu和Shein等知名企業憑藉將中國商品直接銷往全球而備受關注,歐稅通服務的則是數以千計從事跨境電商的中小型企業。 具體而言,公司去年擁有246,245名付費用戶,較前一年的167,133名增加47%,足見市場對這類合規服務需求之大。這並不令人意外,因為中國企業從事跨境電商時,往往需要面對相當陌生的當地稅務、產品標準等合規要求。 坦白說,這家公司可挑剔之處不多。根據申請文件所引述的第三方資料,按2025年銷售額計,歐稅通是全球最大的跨境電商合規服務提供商。公司去年在中國跨境電商合規平台市場的市佔率為21.5%,並稱其銷售額超過市場排名第二至第八名參與者的總和。 如果說有甚麼稍令人擔憂,那就是當前跨境貿易面對的不確定性。近年美國和歐洲日益警惕廉價中國商品大量湧入,並開始設置一些貿易壁壘,試圖減緩流入速度。歐稅通近期部分數據已反映這一點,我們稍後會再作討論。 但撇除這項隱憂,這家公司看來確實相當穩健。 佔據有利位置 根據申請文件所引述的第三方資料,2025年全球跨境電商市場規模高達14萬億元(2.09萬億美元),預計2030年將增至22.2萬億元,歐稅通正處於這個龐大市場的核心位置。隨著中國品牌和商家日益擅長透過亞馬遜及阿里巴巴旗下全球速賣通等平台向海外消費者銷售產品,市場中很大一部分交易由中國流向世界其他地區。 儘管規模相對較小,歐稅通的上市計劃卻得到多家重量級機構支持,其中包括擔任主要承銷商之一的中國領先投資銀行中金公司。公司的早期投資者還包括博裕資本,後者去年因成為星巴克新的中國合作夥伴而備受關注。科技投資巨頭IDG最近亦投資了公司。 公司成立於2019年,兩年後博裕資本於2021年投資時,其估值已達2.6億美元。公司並未披露IDG今年較早前上市前投資完成後的估值,但若歐稅通在該輪融資後躋身估值超過10億美元的「獨角獸」行列,我們也不會感到意外。 接下來,我們仔細看看歐稅通的部分財務數據。對一家如此年輕的公司而言,這些數字同樣相當亮眼。今年上半年,公司收入由去年同期的2.33億元增長66%至3.86億元,較2025年全年的51%及2024年的46%增幅進一步加快,顯示公司增長尚未見頂。 歐稅通透過各類服務收費取得收入,並將業務劃分為四大類別。值得注意的是,當中前三大業務均錄得強勁而穩定的增長。其中,環保合規服務表現居首,今年上半年收入按年增長70%,佔總收入44.7%。同期企業財稅合規服務收入同樣增長約70%,佔總收入36.1%;產品檢測及認證服務收入則增長71%,佔總收入14.5%。 全球布局多元 按地區劃分,公司幾乎所有收入均來自中國以外市場。歐稅通最初為向德國銷售商品的中國電商企業提供企業財稅合規服務,其後擴展至法國、英國、意大利和西班牙等其他歐盟主要市場。公司表示,目前業務已遍及全球121個國家及地區。 歐洲仍是公司最大的市場,今年上半年佔其收入83%;美洲則以9.3%的收入佔比位居第二,但差距甚遠。美洲市場亦提供了一項重要數據,反映歐稅通容易受到貿易政策變化風險影響。美洲地區收入於2024年接近翻倍後,去年增幅大幅放緩至僅28%,其後於2026年上半年回升至62%。相比之下,歐洲業務於2025年並未明顯放緩。 去年對向美國銷售商品的中國企業而言意義重大,因為特朗普政府當時取消了一項免稅漏洞。此前,價值低於800美元的海外包裹可以免關稅進入美國。這項稱為「最低限度免稅」的安排,於當年2月正式取消對中國商品的適用,其後再擴大至所有國家的商品。 與此同時,歐洲亦採取類似措施,由今年2月起,對進入歐盟、價值不超過150歐元(174美元)的包裹臨時徵收3歐元關稅,這類商品此前同樣可以免關稅進入。歐稅通的美洲業務今年回升,而歐洲業務於2026年上半年亦未受到影響,似乎顯示長遠而言,這類貿易措施對公司的影響應該相對有限。 歐稅通亦展現出在不大幅增加成本下擴大業務規模的良好能力,推動公司今年上半年經調整利潤由去年同期的4,360萬元增長70%至7,410萬元。該項指標不包括股份支付及重組開支。 公司的現金流亦相當強勁,截至今年6月,現金由一年前的1.22億元增至5.63億元,部分亦受惠於今年較早前完成的上市前融資。這可能令人疑惑,既然歐稅通似乎並不缺乏資金,為何選擇此時上市。我們估計,公司希望藉此提升知名度及改進技術,並可能將服務對象擴展至中國以外其他市場的電商賣家。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

京東止血見效 但投資者更想看到增長
電商巨頭京東進軍外賣業務帶來的陣痛正在減輕,但零售銷售疲弱,加上新戰場競爭激烈,顯示其下一個增長引擎仍未明朗 重點: 京東第二季度業績勝預期,盈利亦有所改善,但投資者更關注其自2014年在納斯達克上市以來首次出現季度收入下滑 京東外賣這項新業務的虧損正在收窄,但零售銷售轉弱,加上競爭激烈,顯示公司仍需要一個更具說服力的增長故事 胡鳴鶴 電商巨頭京東集團股份有限公司(JD.US;9618.HK)交出一份盈利回升的成績單,投資者卻照樣選擇拋售股票。 拋售發生在京東公布自2014年登陸納斯達克以來首次季度收入下滑之後。根據公司上周四發布的最新財報,截至6月底的第二季度收入同比下降2.9%至3,464億元(511億美元);經調整淨利潤則增長20.8%至89億元。兩項數據均優於不少分析師預期,但投資者顯然更在意收入下滑,京東港股及美股其後均下跌約9%。 市場的反應也拋出一個更大的問題:當曾經讓投資者著迷的中國電商增長故事逐漸褪色,京東這樣的公司下一步要變成甚麼? 三個月前,市場最擔心的是京東為加入中國新一輪外賣大戰付出過高代價。到了第二季度,這方面的壓力已有所緩解。期內營銷開支下降24.8%至203億元,主要因公司縮減新業務的推廣支出。包括京東外賣在內的新業務分部,經營虧損亦收窄至98.5億元。 但同一分部的收入卻大跌47.6%至72.6億元,部分原因是部分即時配送收入轉入京東物流(2618.HK)。這令京東物流成為季度業績中的亮點之一,但對母公司京東而言,情況就沒有那麼亮眼,因為公司近年押注的新消費業務仍未形成清晰的第二增長引擎。 京東早年以可靠的網購服務建立口碑,尤其在電子產品、家電及快速配送方面形成優勢。但如今中國電商市場的邊界早已變得模糊。阿里巴巴(BABA.US;9988.HK)及拼多多(PDD.US)仍經營相對傳統的電商平台,另一邊則有更不典型的競爭者,例如字節跳動旗下抖音,把短視頻流量直接轉化為購物渠道;還有在外賣市場佔據領先位置的美團(3690.HK)。 電子產品業務失速 京東首先出問題的,偏偏是自己最熟悉的業務。第二季度,作為公司傳統強項的電子產品及家用電器商品收入下降11.8%至1,579億元,拖累整體商品收入下滑5.4%。日用百貨商品及服務收入仍保持增長,但不足以抵銷電子產品業務的疲弱。 京東集團首席執行官許冉在業績電話會議上表示,電子產品及家電業務受到去年高基數影響。當時政府以舊換新補貼刺激銷售大增;與此同時,原材料成本上升亦推高了今年電子產品的售價。 但投資者似乎更在意高基數之外的深層問題,在經濟增長偏弱之下,中國消費者依然謹慎,愈來愈多互聯網平台則在爭奪同一批消費者的錢包。京東過去主打「正品加快速配送」的優勢,如今已不足以形成明顯區隔。拼多多可以把價格壓得更低,抖音能把娛樂內容變成衝動消費,阿里巴巴正在深入本地生活服務,美團更可以在一小時內把附近幾乎任何商品送到消費者手上。 對海外讀者來說,外賣或許只是京東一項具有潛力的副業,但在中國,它其實已經成為更大規模「即時零售」競爭的一部分。消費者如今不只希望餐飲快速送達,生鮮食品、藥品及日用品也愈來愈講求即時配送。 京東管理層在電話會議上表示,第二季度外賣訂單量持續增長,相關虧損同比收窄超過50%,每單補貼亦有所下降,佣金及廣告開始帶來收入。管理層亦指出,外賣業務正把新用戶、本地商戶及即時配送能力引入京東更廣泛的零售體系。 更像防守的一步 這些改善顯示,京東外賣可能已走過補貼最激進的階段。不過現階段來看,外賣更像是京東守住整體流量的一項防守工具,距離成為得到驗證的新增長引擎仍有一段距離。 中國即時零售大戰的激烈程度,就連最強勢的玩家也難以全身而退。美團同樣受到補貼戰拖累,去年更因此陷入虧損。阿里巴巴去年12月淡化餓了麼外賣品牌,轉而以淘寶閃購整合相關業務,把餐飲及其他本地配送服務更直接地納入核心淘寶電商體系。北京方面亦開始更加警惕無休止折扣帶來的負面影響,6月公布規則草案,擬遏制外賣市場過度補貼及價格戰。 尋找新增長的壓力,也把京東推向海外。京東管理層向分析師表示,旗下歐洲線上零售業務Joybuy在兩個季度內收入翻倍,目前已能在歐洲主要城市向逾4,000萬名消費者提供當日達或次日達服務。這套打法延續了京東長期以來在倉儲、供應鏈管理,以及快速可靠配送方面的優勢。 但歐洲並非一個等待京東進場的空白市場。亞馬遜(AMZN.US)早已根基深厚,本地零售商在線下消費中仍具影響力,而Temu、AliExpress及Shein等中國背景平台,也早已令不少歐洲消費者習慣超低價購物。京東選擇另一條路,繼續依靠電子產品、家電及本地履約等傳統優勢切入市場,但這套模式需要付出的成本同樣不低。 京東擬以25億美元收購德國Ceconomy,後者擁有MediaMarkt及Saturn兩大連鎖品牌,若交易完成,可為京東在歐洲取得重要的線下據點。不過,這宗一度被視為幾乎已成定局的收購,在歐盟委員會5月提出交易可能涉及不公平外國補貼的疑慮後,再添變數。事件顯示,中國電商企業出海除了面對當地競爭,政治與監管壁壘也日益成為現實挑戰。 科技則是京東另一個試圖強化競爭力的方向,只是現階段更偏向提升效率,而非創造新的收入來源。第二季度研發開支同比增加37.7%至73億元,公司繼續加碼AI及自動化。創辦人劉強東也曾坦言,京東在大模型研發方面並非最強的玩家,但物流及倉儲數據則是公司的優勢所在。 京東已經證明,在補貼戰中適時鬆開油門,可以讓盈利壓力得到一些喘息。經歷外賣業務前期的高額投入後,這當然是好事。但少花錢,終究不等於重新找到增長。接下來真正的考驗,是這家中國最講求可靠履約的網上零售商,能否重新找到一個讓消費者願意回來、也讓股東重新買單的理由。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
連年虧損的米多多 搭上TikTok 冀一洗頽風
中國第五大跨境電商服務供應商米多多,正透過加碼社交媒體平台合作及發展自營銷售業務,尋求新的增長動能 重點: 米多多在申請香港IPO前已連續三年錄得虧損,但公司表示,虧損主要源於近年業務轉型所產生的相關成本 這家跨境電商營銷服務供應商表示,去年收入大幅增長,反映其與TikTok深化合作,以及聚焦東南亞市場的策略開始見效 譚英 對於帶著虧損紀錄闖關資本市場的新創企業而言,這樣的故事並不陌生。跨境電商企業米多多集團股份有限公司上周遞交香港上市申請,便是最新一例。 公司2023年、2024年及2025年分別錄得虧損1,640萬美元、16.3萬美元及2,450萬美元;同期收入則分別為7,090萬美元、7,110萬美元及1.38億美元。若按照香港交易所2018年修訂上市規則前的標準,米多多的上市申請很可能因未能滿足IPO前連續兩年盈利的要求而遭拒絕。 若剔除部分非現金項目影響,公司盈利表現則較為理想。經調整後,米多多2023年錄得淨利潤5.9萬美元,2024年虧損8.7萬美元,2025年則轉為盈利230萬美元。 儘管盈利表現起伏不定,米多多仍有不少值得投資者關注之處。首先,公司最新一輪投資者包括主權背景基金中央匯金投資,該機構去年參與增資後,米多多估值達50億港元。 這家公司正試圖將自己塑造成一家炙手可熱的科技新創企業,而非一家成立14年、身處成熟廣告服務產業的老牌業者。其押注的正是近年快速崛起的跨境電商市場,協助中國商家將商品銷售給海外消費者。 公司希望投資者不僅將其視為營銷服務供應商,更將其視為一家經營自有跨境電商平台、聚焦東南亞市場的電商運營商。公司表示,IPO募集資金將用於推動本地化布局,以及在東南亞四個重點市場泰國、印尼、越南及馬來西亞建設電商倉儲設施。近期與短影音平台TikTok的合作,也是公司成長故事的重要組成部分。TikTok同時營運電商平台TikTok Shop。米多多將近年的高速增長部分歸功於與TikTok合作關係持續深化。在2024年收入幾乎持平後,公司2025年收入接近翻倍成長。 轉型之路 米多多從一家專注中國市場的廣告服務商,迅速轉型為跨境電商綜合服務供應商,在某種程度上反映出中國龐大電商產業中一個正在快速崛起的新領域。 2024年中國網路零售銷售額達15.52萬億元(2.3萬億美元),約佔全球網路零售市場的一半。根據申請文件,中國跨境電商市場2024年規模達4,617億美元,預計至2029年期間年均增長率為15.1%。這也為跨境電商服務市場提供廣闊成長空間。該市場規模預計將由2024年的363億美元增至2029年的737億美元,增長超過一倍。 目前跨境電商營銷服務市場前五大業者合計佔有36.5%的市場份額。其中米多多規模最小,2024年排名第五,市場份額僅0.5%。廣東省廣告集團股份有限公司(002400.SZ)以17.2%的市佔率居首;未上市的鈦動科技、東信時代及星谷雲分列其後,合計佔有18.8%的市場份額。 近來,中國跨境電商產業在美國市場面臨壓力。美國去年堵住了一項長期存在的制度漏洞,取消價值低於800美元包裹免關稅入境的待遇,而美國正是中國跨境電商賣家的主要市場之一。類似情況也正在歐洲發生。歐盟計劃自下月起取消價值150歐元(173美元)以下包裹的免稅優惠。 面對上述及其他挑戰,米多多的應對方式堪稱企業靈活調整與把握機遇的典型案例。 公司前身為滙源信息,是一家位於中國福建省的跨境貿易中介服務商,最初與Google合作,協助其拓展中國客戶的廣告業務。2021年,公司聯合創辦人、董事長阮衛星與行政總裁鄧海開始推動業務轉型,由原本提供海外企業進入中國市場的營銷服務,轉向為中國廣告代理商提供出海營銷服務。 自營電商業務 2023年之後,公司除了原有服務廣告代理商的業務外,也開始直接拓展品牌客戶。到了2025年5月,公司進一步與TikTok Shop合作,正式開展自有海外電商運營業務。 自2021年以來,米多多的核心業務一直是海外營銷服務,該業務去年仍佔公司總收入的93.1%。相比之下,公司自營海外電商運營業務在開展首年僅貢獻3.1%的收入。米多多得以突破傳統營銷服務業務、開啟新一輪擴張,關鍵在於其與TikTok自2024年建立的合作關係。如今,這項合作已從單純的廣告代理業務,逐步發展成支撐公司自營電商及電商廣告服務的重要平台。 隨著合作深化,TikTok貢獻的收入佔比由2023年的0.2%大幅提升至2025年的30.3%;其餘大部分收入則仍來自Google。在營銷服務模式下,米多多向Google及TikTok等平台採購廣告資源,再轉售給廣告代理商客戶,並透過平台返點獲取部分收益。然而,自這家美國搜尋巨頭於2023年調整返點政策後,Google提供的返點金額已由2023年的149萬美元降至2025年的83.8萬美元。相比之下,TikTok在雙方合作後的首個完整年度便帶來438萬美元返點收入。 米多多將毛利由2023年的290萬美元增至2025年的1,180萬美元,幾乎完全歸功於與TikTok的合作,儘管公司與Google的合作關係仍持續存在。透過TikTok提供服務所產生的收入,由2024年的970萬美元增至2025年的3,890萬美元;同期活躍客戶數亦由706家增至1,209家。公司的毛利率仍然偏低,反映其作為營銷服務中介商的商業模式特性。不過,隨著TikTok業務規模擴大,以及毛利率較高的自營電商業務逐步成長,公司毛利率已由2023年的4.1%提升至去年的8.6%。 除了廣告服務業務外,公司依託TikTok Shop經營的自營電商業務去年實現420萬美元收入,毛利率更高達72.1%。該業務去年主要向美國、馬來西亞、泰國及越南消費者銷售商品,但目前似乎仍僅與單一品牌合作夥伴合作。不過,公司表示,2026年前四個月已有另外三家品牌合作夥伴加入,顯示這項業務未來具備相當可觀的成長潛力。 現在或許仍言之過早,尚難判斷米多多與TikTok的新合作關係,是否能在更長時間內持續帶來強勁的收入增長及利潤改善。不過,在中國與西方關係日趨緊張,以及Google因AI侵蝕其核心搜尋業務而收緊資源分配的背景下,米多多轉向跨境電商模式,並將重心放在東南亞市場,看來是一項相當明智的策略布局。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
美團併購叮咚 阿里不甘落後百億豪搶朴朴
據報阿里巴巴正提出15億美元收購區域性生鮮電商朴朴超市,較此前競購方開出的6億美元報價高出逾一倍 重點: 據報阿里巴巴出價15億美元競購朴朴超市,該超市是福建省最大的線上生鮮零售平台之一 這項報價不僅超過此前6億美元的競購方案,也遠高於美團收購全國性生鮮電商叮咚買菜所支付的7.17億美元,反映中國即時零售大戰下,優質資產爭奪正持續升溫 陽歌 就在競爭對手斥資7億美元收購一家全國性生鮮電商數月後,電商巨頭阿里巴巴集團控股有限公司(BABA.US;9988.HK)據報正以一倍於此的價格,競購另一家區域性超市,進一步加碼這個競爭激烈的市場。 根據彭博上周五報道,有多項因素可解釋阿里巴巴為何願意出價15億美元(117億港元)收購朴朴超市。該公司是華南富裕省份福建的線上生鮮零售龍頭。這項報價距離美團(3690.HK)同意以7.17億美元收購領先生鮮電商叮咚買菜(DDL.US),僅僅相隔四個月。 從更宏觀的角度看,阿里巴巴正深陷中國新興即時零售市場的激烈競爭。這個市場最初主要涵蓋生鮮食品和外賣等因易腐壞而需要快速配送的商品,但如今範圍已擴展至各類日用品。這些商品可提前儲存在本地倉庫,再由平台承諾於一小時內送達消費者手中。 阿里巴巴最初透過餓了麼專注於外賣業務,之後再透過淘寶閃購品牌,將業務擴展至生鮮及其他商品配送。即時零售長期以來一直是美團的重要收入來源,在其最新季度業績中,配送服務約佔總收入四分之一。與此同時,京東集團(JD.US;9618.HK)自去年起亦大舉進軍即時零售市場,最初同樣以外賣業務作為切入點。雖然市場焦點主要集中於阿里、美團及京東三大平台,但全國物流龍頭順豐控股(6936.HK)旗下的同城配送平台順豐同城(9699.HK),近年亦積極擴張相關業務。 朴朴超市是中國少數仍保持獨立運營的生鮮電商之一,在福建及鄰近廣東部分地區佔據領導地位,而這兩地均屬中國最富裕的區域之一。據中國媒體報道,朴朴在福建省會福州的線上生鮮市場佔有率高達70%,並在福建及廣東擁有超過400座前置倉。 更值得注意的是,《21世紀經濟報道》指出,朴朴2024年收入達300億元。若數字屬實,將較叮咚買菜憑藉全國性網絡錄得的240億元收入高出約20%。不過,朴朴2024年的毛利率為22.5%,低於叮咚買菜的29.2%。 儘管如此,朴朴在核心市場的壟斷地位,加上即時零售大戰持續升溫,仍可能是阿里巴巴願意開出高價的重要原因。彭博指出,阿里的15億美元報價,較傳統零售商高鑫零售(6808.HK)早前提出的6億美元收購價高出逾一倍。此外,多家媒體亦報道,美團與京東在5月底均曾參與競購朴朴。 種種跡象顯示,這已演變成一場典型的競價戰,意味朴朴最終成交價格很可能高於阿里巴巴目前提出的15億美元報價。 投資者不買帳 即時零售大戰已對相關企業的財務表現造成衝擊。各家公司不僅持續投入巨額資金擴張業務,還祭出數十億元補貼搶奪市場份額。這種燒錢模式令投資者卻步,今年以來,阿里巴巴與美團股價均下跌約23%;順豐同城跌幅更達29%,儘管該公司的即時零售業務看來增長速度更快且盈利能力較佳。京東股價表現相對較好,年初至今僅微跌,但放在今年中國科技股整體反彈的大背景下,也談不上亮眼。 從各家公司的財務數據來看,即時零售價格戰對業績造成的壓力已相當明顯。 其中,美團受到的衝擊最大。其第一季配送服務收入由上年同期的258億元降至250億元。為了與競爭對手爭奪市場,美團投入大量補貼,最終導致公司由去年同期盈利101億元,轉為錄得68.3億元虧損。 阿里巴巴截至3月底止季度的即時零售業務收入按年大增57%,接近200億元。但為加速拓展業務,公司投入大量資源,其核心電商業務的經調整息稅及攤銷前利潤(EBITA)按年大跌40%,由397億元降至240億元。 京東情況與阿里相似。其包括即時配送服務在內的新業務板塊收入按年增長9.2%至62.8億元,但經營虧損則由上年同期的13.3億元大幅擴大至103億元。 相比之下,順豐同城的表現最為突出。受惠於外賣及即時零售業務快速增長,其同城即時配送收入去年按年增長47.6%,由91.2億元增至135億元。公司未有單獨披露該業務的盈利情況,但全年整體盈利由1.32億元增至2.78億元,增幅超過一倍。 中國監管部門顯然已注意到即時零售價格戰愈演愈烈,並多次約談阿里巴巴、京東及美團,要求減少惡性競爭。雖然三家公司均表示會配合監管要求,但從最新業績以及朴朴收購戰來看,各方顯然仍未有退讓跡象。 值得注意的是,彭博指出,美團收購叮咚買菜的交易目前仍未獲得監管批准。未來無論由誰成功收購朴朴,也同樣需要通過監管審查。從市場角度而言,即時零售市場若能維持三至四家實力相近的競爭者,其實屬於相對健康的競爭格局。 更重要的是,若監管機構否決交易,叮咚買菜與朴朴這類規模較小的平台,將缺乏阿里巴巴、美團及京東那樣雄厚的資金實力,難以長期承受價格戰帶來的壓力。不過,中國監管部門未必會採納這種邏輯,完全有可能否決其中一宗甚至兩宗交易,以此作為對阿里巴巴和美團未有積極響應監管降溫要求的懲罰措施。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

投資香港350億 京東何時能回本?
近一年電商平台京東集團積極進軍香港,豪買商廈,收購超市,大建物流網,並將在港布局開設多家電器零售體驗館 重點: 京東要在三年內開設多家京東Mall 集團在港開展的業務,直接挑戰長和的百佳、豐澤及屈臣氏 劉智恒 「我們在香港已投資350億港元,首家京東Mall將在灣仔開立,規模3萬方呎,未來三年將開設6至8間。」這是京東集團股份有限公司(9618.HK; JD.US)在香港舉行的618大型發布會上,說下的一番豪情壯語。 中國內地幾大電商中,一直沒有將香港市場放在眼內,相反京東在幾大巨頭中最為積極,去年在香港突然宣布購入平民超市佳寶,一頭闖進這片殺戮戰場,不足一年大增十家分店,令佳寶進入100家門店的里程碑。 期間,京東物流在香港島,觀塘、葵青、沙田及元朗建立自營的樞紐,覆蓋了全港18個區,以支撐商品配送及安裝服務。 35億購中環總部 京東去年更以近35億港元,向麗新發展收購中環中國建設銀行大廈50%權益,涉及總面積11.2萬方呎,將用作香港的總部寫字樓,顯示集團在香港拓展的決心。 此外,集團旗下的京東健康,已為香港提供保健、醫美及針對某幾類疾病的藥品,並提供線上健康諮詢,更銳意開展本地養老業務。 至於核心電商平台業務,京東已摩拳擦掌,不惜大灑銀彈在香港開設零售體驗店「京東Mall」,首家門店就選在今年的618開業,投資多少公司沒有說,但3萬方呎在香港市場來說屬相當龐大。 體驗店當然要大搞噱頭,設有免費按摩區外,又免費提供咖啡,內部設有電競場,以及一些打卡位。京東更揚言,未來還要廣開多家,面積由3萬至8萬方呎不等。 香港零售規模有限 京東的整盤計劃投資不菲,但以香港市場規模來說,只有區區700多萬人,是否值得一擲萬金去攻城略地? 香港政府統計處資料,2024年及2025年的零售業總銷貨價值分別也在3,800億港元水平。相反,去年內地的廣州深圳的社會消費品零售總額分別是11,032億元及10,259億元,更別說北京上海,分別達到13,677億元及16,600億元。即使大灣區的東莞也有4,446億,佛山3,946億。 當然,京東也提到,香港是一個邁向國際的台階。然而今天的中國大型企業,實力充裕,國際知名度十分響亮,看拼多多(PDD.US)、淘寶、Shein及Temu,一起步己在外國設點,沒花資源以香港作為踏腳石。畢竟要打入歐洲市場,倒不如直接在英法等地開始,熟識當地情況才再逐漸滲透歐洲;若要打進美國,先在一個州開始,了解後再陸逐拓展其它州市,似乎來得更實際。 挑戰李嘉誠 京東這次在香港拓展的幾項業務,其中一個主要對手肯定是長和(0001.HK),它旗下擁有百佳超市、豐澤電器及屈臣氏藥房,要打低長和,並不是一件容易事情。 以超市來說,市場幾近飽和,除了百佳外,惠康亦擁半壁江山,兩者拼得你死我活,再加上近年興起的HKTVmall,京東怎樣以一味靠平搶客的佳寶去競爭?特別是超市利潤微薄,香港的鋪租人工又超高,京東是怎盤算? 要說電器,香港市場的零售店早已有豐澤、百老匯,更有中國土產的蘇寧,網上銷售平台有HKTVmall及友和(2347.HK)。是次京東誇下海口要開設多家體驗店,如何能取得盈利,暫是仍屬未知之數。 如這次京東在灣仔開設的體驗店,雖沒披露租金,但估計也不便宜。若以每方呎50港元算,一個月要150萬元,一年也要接近兩千萬元。要知電器產品的零售毛利率有限,通常在10%至15%左右,高昂鋪租隨時可將毛利大幅蠶食殆盡。 京東Mall吸引力一般 京東不斷誇讚香港的京東Mall,說可讓人們享受沉浸式場景,但筆者親身去逛逛,吸引力只屬一般,若非購物,或許逛一次就足夠。按摩區只有只有四張按摩椅,長期讓人佔據;免費咖啡或許喝了就算,始終沒有舒適空間坐下享用;至於所謂機器人,千萬別以為有宇樹春晚的表演,只是一台平常可見的機器人,沒甚驚喜。店內最大賣點,或許是一台價值100萬元的土豪大電視。 京東Mall選址也有點吃虧,坐落於灣仔灣景中心,一來並非地鋪,所在地點主要以天橋連接才可到達,與銅鑼灣遊人購物點有一定距離,附近只是寫字樓,位置較偏而不就腳,人流也不旺盛。 京東未來還要在旺角或沙田等旺區開設,租金成本相信更高,負擔更重。當然,以京東在內地電商龍頭地位,背景實力與資金雄厚,絕對有充足能力去打持久戰,但何時可以回本,再到有利可言,甚至主宰香港零售市場,暫仍要拭目以待。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
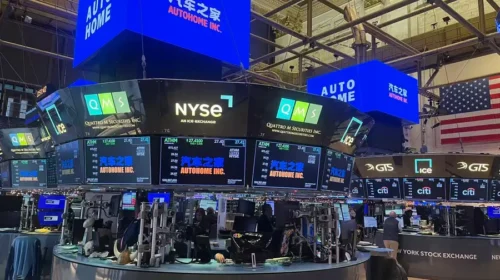
車市低迷對手崛起 汽車之家首季盈利暴跌近九成
汽車線上交易平台汽車之家仍透過連接買賣雙方獲利,但需求疲弱、廣告預算縮減,以及新競爭對手崛起,正逐步削弱其昔日優勢 重點: 在中國汽車市場明顯收縮之際,汽車之家第一季收入大跌近28%,主要因車企削減廣告開支,以及付費使用其服務的經銷商數量減少 相較於持有大量庫存的汽車經銷商,汽車之家的商業模式受到的衝擊較小,但其業績仍顯示,中國汽車市場低迷已開始波及網上交易、廣告及交易服務等相關業務 胡鳴鶴 中國汽車行業持續多時的價格戰,已對車企、經銷商及二手車交易商造成衝擊。如今,這股壓力正進一步蔓延至一個既不造車、也不囤車的地方。 這個地方就是汽車之家(ATHM.US;2518.HK),作為中國最知名的汽車消費者在線服務平台之一,汽車之家於2005年由汽車愛好者李想創立。李想後來創辦電動車企業理想汽車。汽車之家則逐步成為中國購車者查找資訊的重要平台,提供車型資料庫、測評、價格比較及論壇等服務。 正因有這樣的背景,汽車之家最新一季業績的意義,已不只是單一公司又一個疲弱季度。它也是觀察中國汽車市場與網上商業活動的一項有用指標。汽車之家的大部分收入並非來自直接賣車,而是協助車企及經銷商觸達買家、獲取銷售線索並促成交易。這使其相比持有大量庫存的新車及二手車賣家,較少直接承受車價下跌的衝擊。但這也意味著,公司業務依賴交易活躍度,也依賴市場信心。而眼下,這兩者都相當稀缺。 廣告引擎熄火 汽車之家第一季收入按年下滑27.9%,由去年同期的14.5億元降至10.5億元(1.52億美元)。淨利潤跌幅更大,由3.56億元大跌87.6%至4,430萬元。更值得警惕的是,公司營業層面亦轉為虧損,錄得營業虧損3,440萬元,結束多年來營業盈利的狀態。 壓力反映在公司的所有主要業務上,隨著車企收緊廣告預算,媒體服務收入下降32.8%至1.63億元;線索服務收入下降22%至5.04億元,反映付費經銷商數量減少;在線營銷及其他收入亦下滑32.5%至3.82億元。管理層將收入下滑歸因於汽車銷量下降、許多車企及經銷商虧損擴大,導致雙方削減相關支出。 中國汽車行業在2026年迎來近年最疲弱的開局之一,國內汽車銷量已連續七個月下跌,其中有最新數據可查的4月跌幅尤其明顯,按年下滑21.6%。在此背景下,企業大幅削減廣告及其他服務支出,令依靠可信內容及用戶流量建立起來的老牌平台,正經歷一場痛苦轉型。 新對手崛起 汽車之家面臨的壓力,同時也是網路使用習慣變遷的縮影。李想去年在一次訪談中表示,他創辦汽車之家並非單純因為熱愛汽車,而是看到了市場機會。他之所以選擇汽車產業,是因為汽車屬於標準化產品。2005年6月創立汽車之家後,他很快便將其打造為中國最大的汽車垂直平台之一。 他最令人印象深刻的一個反思是,汽車之家在2009年前後變得「太容易做了」,因為當時幾乎沒有真正的競爭對手。公司誕生於搜尋引擎、論壇及專業評測盛行的年代,吸引的是已經認真考慮購車的消費者。但如今的世界已截然不同。 由TikTok母公司字節跳動孵化的汽車資訊及交易平台懂車帝,成長於短影音與演算法驅動的生態體系之中。它透過推薦流推送汽車內容,能夠在消費者決策初期便觸及用戶。據報懂車帝正考慮來港上市,集資規模可能達10億至15億美元,反映投資者或許更青睞能夠將流量直接轉化為交易的平台。 懂車帝近年推動一種新的合作模式,部分經銷商按實際成交量付費,而非僅為銷售線索買單,對過去單純向車企及經銷商出售流量的模式形成挑戰。它的崛起也引發一個問題:面對更新、更有效率的商業模式,汽車之家對購車者的價值,是否仍能以同樣方式變現。 隨著汽車之家進一步深入交易環節,公司亦面臨信任挑戰。今年1月,中國網信部門在整治汽車測評亂象的專項行動中,點名批評汽車之家等汽車垂直平台,指出部分測評內容可能誤導消費者。 海爾接手掌舵 面對外部環境變化,汽車之家的答案是不再只做媒體與線索平台。管理層表示,公司正由汽車資訊網站轉型為綜合汽車服務生態體系。第一季,公司推出多項新措施,包括App升級、擴充優質內容、導入AI及大型語言模型(LLM)工具、在深圳及西安試點在線購車服務,以及推出泰國業務和跨境二手車出口平台。 這些舉措的目的,是讓汽車之家更接近真正產生交易的環節。尤其是進軍泰國及發展出口業務,顯示隨著中國車企加速出海,海外市場可能成為公司未來的重要增長方向。與此同時,隨著中國消費者愈來愈傾向購買價格較低的二手車,平台也可透過檢測、定價、配對及建立信任等服務創造更多價值。 這也解釋了海爾為何在去年取得汽車之家控制權。這家中國家電巨頭透過旗下卡泰馳(Cartech),斥資約18億美元,從長期股東中國平安手中收購汽車之家約43%股權。海爾買下的並不只是一個逐漸老化的汽車網站,而是流量、數據,以及進入更廣泛汽車服務生態的消費者入口。 但問題在於時機並不理想,海爾正試圖幫助汽車之家打造新的增長引擎,但舊引擎的燃料卻已所剩不多。根據QuestMobile數據,汽車之家3月移動端日均用戶仍超過8,000萬;截至3月底,公司持有約200億元現金及投資資產。同時,公司已宣布派發上半年股息,並積極回購股份,以支持股價表現。 然而,這些措施並未有效安撫憂心忡忡的投資者。過去一年,汽車之家股價累計下跌約30%;不過在最新業績公布後的三個交易日內,股價反彈近10%,顯示市場原先預期的情況可能更為悲觀。 汽車之家遠未到被淘汰出局的地步。公司資金充裕,仍保持盈利,且受中國汽車價格戰的直接衝擊相對有限。但問題在於,公司明顯缺乏新的成長動能。對汽車之家而言,問題並不在於中國消費者是否仍需要購車資訊與決策協助——答案顯然是肯定的。真正更難回答的是,當消費者需要這些幫助時,汽車之家是否仍是他們首先想到的平台。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞

蔚來與吉利就換電及充電業務達成合作協議
NIO.US
旅遊平台監管未收兵 同程等業者成調查對象
0780.HK
信義能源分拆基金上市 套現轉投房地產項目
3868.HK
力挽王國於既倒 新世界內地發Reits救亡
0017.HK
江波龍達成全新合作 將端側AI落地智能手機
9976.HK
301308.SHE
股東將減持233萬股 瀾起科技股價受壓
688008.SHG


