
昔日鋁業龍頭殞落 中國忠旺將被除牌
由於自2020年年報後未提供任何財務數據,該公司將於週四被香港交易所除牌
重點:
- 被停牌19個月後,中國忠旺將於4月13日起從香港退市
- 這家鋁產品製造商的衰落是管理不善和外部因素共同導致,包括美國的保護主義和中國房地產行業下行
沈如真
在憑藉穩健的增長故事贏得投資者喝彩近14年後,這家曾經是中國領先民營鋁產品製造商之一的公司發現,它不能再逃避問題了。中國忠旺控股有限公司(1333.HK)作為一家上市公司的終結時刻即將來臨,本周它將被港交所取消上市地位。
事情本不該是這樣的。但多年來,中國忠旺終歸是被一系列因素共同削弱了根基,其中一些是自身因素,另一些則是外部因素,包括過於雄心勃勃的收購狂潮,以及美國的保護主義和中國房地產市場近來的冷清。
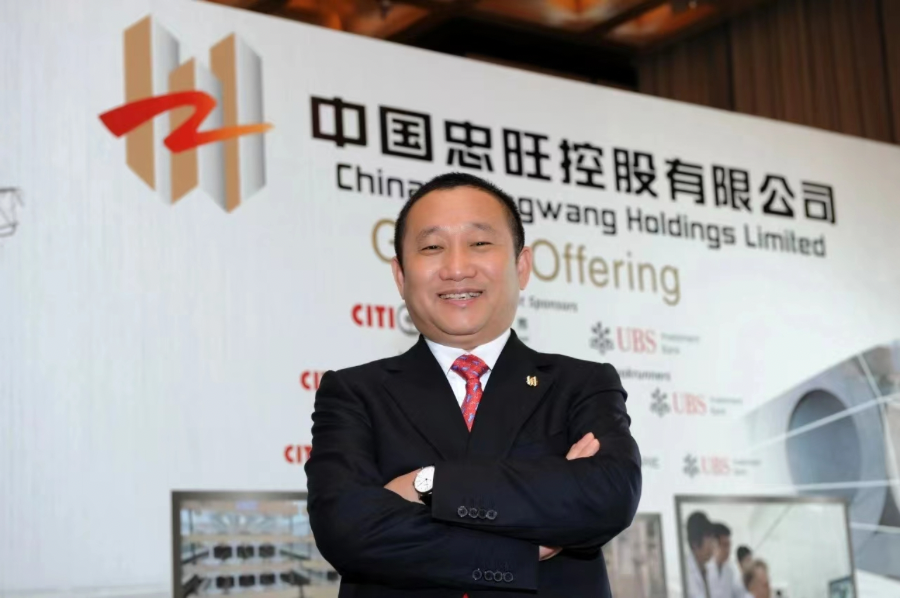
2009年5月8日,中國忠旺在香港上市,是2008年金融危機後全球規模最大的IPO,鞏固了創始人劉忠田「亞洲鋁王」的地位。將時間快進到2023年,這家曾是全球第二大鋁產品製造商的公司,將在週四恥辱地結束其上市公司的地位。
由於深陷財務困境,中國忠旺自2021年以來一直沒有公佈財務業績。其股票在19個月前的2021年8月30日被正式停牌時的價格,僅為IPO價格的零頭,此後該公司主要的子公司也被宣告破產。
人們很容易將中國忠旺的衰落,歸咎於過去三年的疫情防控措施,它們重創了中國經濟。中國政府對房地產的打壓,打擊了對忠旺主要產品鋁棒、鋁管和托盤的需求,這也起到了一定的作用。這些因素雖然會削弱其業務,但對一家經營良好的公司來說並不一定致命。
曾經潛力無限,如今卻破敗收場的中國企業越來越多,其中包括海航控股、安邦以及最近的恒大,中國忠旺只是其中的最新一員。和它們一樣,中國忠旺也是因為管理不善、魯莽收購和財務不謹慎導致公司衰落,隨著中國經濟在多年快速增長後放緩,它發現自己在錯誤的時間出現在了錯誤的地點。
早在中國忠旺2021年4月發佈2020年年報(這可能是中國忠旺最後一次發佈年報)時,它出了麻煩的跡象就開始顯露出來。
該公司收入按年下降13%,利潤減少約40%,而現金和現金等價物下跌60%。與此同時,中國忠旺的短期銀行及其他貸款較上年同期飆升62%,而作為衡量財務槓桿的關鍵指標,其債務股本比從三年前的1.19躍升至1.83,遠高於0.22的行業平均水平。
中國忠旺將其困境歸咎於「新冠疫情突然爆發」重創全球經濟。但這並不能解釋為甚麼它一敗塗地,而它的很多同行卻倖存了下來,並且已經在從疫情中走出來。
延遲發佈的財報
出了大麻煩的跡象之一,出現在2021年8月30日,當時中國忠旺通知股東,2021年中期業績不會按時發佈,這導致了股票的停牌。那是該公司最後一次發佈財報,之後該股未再交易。
去年9月,瀋陽一家法院批准了中國忠旺債權人的破產申請,理由是該公司未能履行財務義務。中國忠旺的主要業務隨後進入了合併重組,「因重大虧損、運營困難,其子公司出現嚴重經營困難……」
最新的打擊發生在今年3月24日,港交所通知中國忠旺,由於它的股票長期停牌,將於4月13日取消其上市地位。該公司表示,不會對這一決定提出異議。
中國忠旺的倒下,與那些前景更為光明的同業,形成了鮮明的對比。
在港交所上市的興發鋁業(0098.HK)報告稱,去年的收入增長一成,還說隨著中國房地產市場的復甦,預計鋁製品的需求將會上升。在上交所上市的南山鋁業(600219.SH)則報稱,2022年前9個月收入增長30%,同期利潤增長13%。
中國忠旺的失敗,在一定程度上源於其盲目擴張。2016年,該公司啟動了戰略轉型,希望成為一家為從交通到建築等行業提供輕量化產品的綜合供應商。
作為轉型和全球雄心的一部分,它於2017年9月進行了首次海外收購,買下了德國飛機無縫管製造商Aluminiumwerk Unna。一個月後,又收購了澳大利亞超級遊艇製造商SilverYachts,尋求將其擠壓產品用於高端遊艇製造。
中國忠旺的一家關連公司還計畫以豐厚的溢價收購美國鋁製造商Aleris,但在美國政界人士表示擔憂後,該收購最終被放棄。
與此同時,中國忠旺通過其控制或支持的一批小型金融機構為其業務融資,其中一些陷入了財務困境。該公司持有6家貸款機構、一家保險公司和至少一家租賃公司的控股權或相當大的股份。中國忠旺控股的遼陽農村商業銀行去年破產,而中國忠旺作為大股東的遼陽銀行,在同樣面臨重大財務風險的情況下,被併入政府成立的新銀行。
中國忠旺之前曾尋求通過借殼上市,從國內A股市場獲得額外資金。但該計畫從未得到中國證券監管機構的批准,後者對該交易的財務風險表示擔憂,同時也對該公司部分出口產品被指產地標籤錯誤以避稅的海外訴訟表示擔憂。
2019年,美國檢察官指控與中國忠旺創始人劉忠田有關的6家南加州公司逃避18億美元(124億元)的進口關稅。去年4月,這6家公司被勒令支付18.3億美元,儘管中國忠旺一直否認有任何不當行為。
上世紀90年代,劉忠田在位於中國東北的鐵銹帶腹地創辦了中國忠旺集團,之前他曾協助公司度過難關。該公司在香港上市後不久,劉忠田一度成為東北首富,該公司後來成為了美國反傾銷調查的目標,被徵收高額進口關稅。
隨之而來的出口下滑,促使劉忠田將公司的重心轉回國內市場,同時向高端業務擴張。當中國國家主席習近平2018年9月27日視察中國忠旺集團時,它的計畫似乎正在奏效。這是一次極具象徵意義的支持展示,儘管許多民營企業在北京的鋁業結構性改革計畫下遭受損失,從該計畫受益的主要是大型國有企業。
習近平站在該集團的生產車間,背景中忠旺的名字非常醒目。他向集團管理層保證,中央政府將堅定不移地支援民營企業的發展。但這個承諾現在跟中國忠旺無關了,由於自身緣故,它的命運發生了巨大逆轉。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?


