
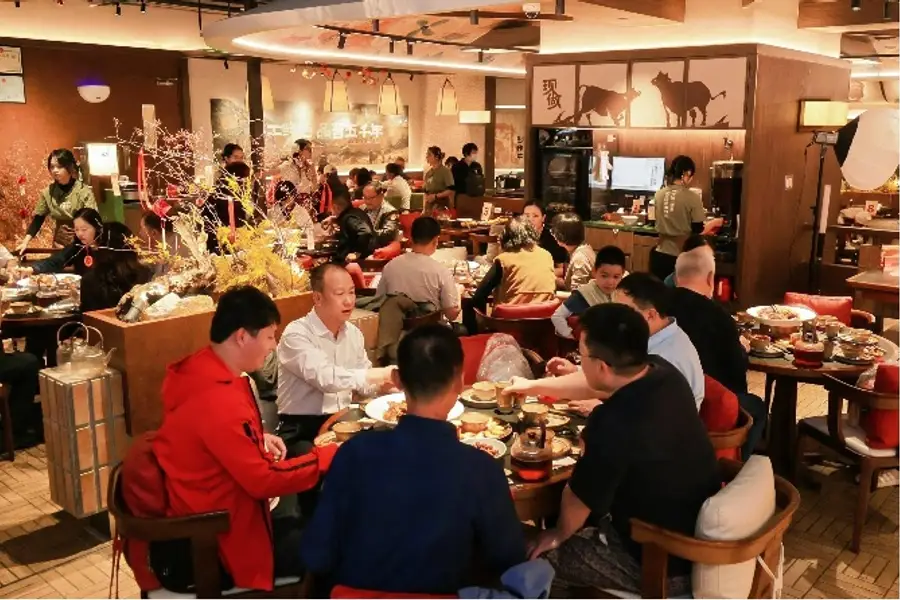
太二酸菜魚第二季同店日均銷售額增長6.1%,繼2025年錄得雙位數跌幅後,連續第二個季度實現增長
重點:
- 九毛九旗下太二餐廳第二季同店日均銷售額連續第二個季度增長,其他主要營運指標亦普遍向好
- 太二去年啟動大規模品牌煥新,自2024年底以來已關閉約四分之一門店
陽歌
經歷兩年艱難的摸索與調整後,餐飲企業九毛九國際控股有限公司(9922.HK)採取的新策略終於開始見效。公司旗下招牌品牌太二今年同店日均銷售額恢復增長,跨過一個重要里程碑;根據公司周五發布的第二季度最新營運表現公告,九毛九現正嘗試將這套模式複製到旗下部分較小品牌。
太二在第二季延續近期增長勢頭,同店日均銷售額同比增長6.1%。這項指標在2025年錄得雙位數跌幅後,直到今年才重回正增長。太二其他主要營運指標亦普遍向好,包括顧客人均消費及翻檯率。相比之下,旗下其他品牌表現仍然疲弱,可能成為公司下一批急需調整的對象。
九毛九早年迅速崛起,其後又以更快速度走下坡,對熟悉餐飲業的老手而言或許並不意外,因為在這個瞬息萬變的行業,任何企業都不能躺在既有成績上停步不前。不過,中國多數新興全國性餐飲連鎖品牌都相當年輕,成為大型營運商的歷史往往只有十年甚至更短。因此,它們大多是在付出沉重代價後才明白,餐飲品牌走紅有多快,退潮也可能同樣迅速。
九毛九最初以同名品牌「九毛九」起家,主打價格親民的西北菜。不過,公司最大的成功來自2015年創立的較新品牌太二,其主打當時流行的酸菜魚,採用類似火鍋的用餐形式,迎合許多中國年輕消費者的喜好。
太二在2020年代初一度迅速走紅,門店外經常大排長龍,其中許多門店設於購物中心內。然而,消費者很快便對這種模式失去新鮮感,部分人亦開始批評太二使用在中央廚房預先處理的魚,與傳統餐廳在店內設置大型魚缸、飼養活魚,並在顧客點餐後即場宰殺、清理及烹調的做法形成鮮明對比。
九毛九股價亦隨公司業務興衰起落,最高曾升至32港元,市值達550億港元(70億美元)。但過去數年,這些市值幾乎全數蒸發,目前公司市值僅約16億港元。隨着股價屢創新低,上周五最新收市價更只有1.23港元,不少人因而戲稱,公司名稱「九毛九」所代表的價格,幾乎已與其股價相若。
自太二取得成功後,九毛九曾嘗試推出多個其他品牌,包括慫火鍋、賴美麗、賞鮮悅木及山的山外面等,但這些品牌均未能形成明顯增長動力,令公司業務仍主要依賴太二及九毛九兩大品牌。然而,即使是這兩個品牌也曾過度擴張,重演許多成功中國連鎖企業的常見模式:為了不惜代價追求增長,將門店開進商業條件較弱的邊緣地點。
收縮門店規模
過去兩年,九毛九一直致力將太二及其他連鎖品牌的規模調整至更合理水平,這一趨勢在第二季延續。截至6月底,太二共有477家餐廳,低於去年底的499家,較2024年底的634家減少約四分之一。九毛九品牌亦經歷類似收縮,但幅度相對溫和,門店數目由2024年底的71家減少14%,至今年6月底的61家。
太二最重要的轉變,是進行一場早已迫在眉睫的全面品牌煥新,首先恢復在門店即場宰殺及處理活魚的做法。此外,公司亦更注重使用雞肉、牛肉等其他鮮肉食材,並採用開放式廚房設計,讓顧客看到餐點製作的完整過程。
這項改革今年開始見效,太二第一季同店日均銷售額恢復增長6.9%。第二季增幅略為放緩至6.1%,但較2025年下跌11.5%已有大幅改善。九毛九品牌的表現則差得多,第二季同店日均銷售額下跌13.5%,較2025年下跌15.8%僅輕微收窄。
太二第二季的顧客人均消費及翻檯率亦較第一季大致穩定,顯示其復蘇勢頭可能開始趨於平穩。不過,今年各項數據相較2025年均有明顯改善。
隨著公司持續推行「鮮活」模式,截至6月底,採用新模式的門店已增至340家,約佔太二全部門店的70%。公司亦指出,這套新模式仍在持續調整,目前已迭代至第六代,並於上月在其總部所在地廣州推出「6.0鮮活模式」門店。
公司表示:「本集團相信,隨著『鮮活』模式持續迭代升級及剩餘門店調改逐步完成,太二於中國內地的經營韌性將在下半年持續顯現。」
這項改革展現的正面跡象尚未反映在股價上,九毛九股價今年以來再跌31%。不過,分析師的看法似乎較為樂觀。據Yahoo Finance資料,在追蹤該股的15名分析師中,有10人給予「買入」或「強力買入」評級。當然,其中至少部分分析師可能認為,股價經過連番下跌後已被明顯低估,目前市銷率僅0.28倍,預測市盈率為7.6倍。
九毛九亦表示,規模遠小於太二、但仍是公司第二大品牌的同名九毛九品牌,也將進行類似改革。公司稱,目前已按「九毛九•山西菜館」新模式開設六家門店,分布於華南廣東省的廣州、深圳及佛山。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

途虎養車收購澳洲同業 駛出中國市場
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬
業務穩健派息高 南順悶出投資價值
相關新聞
-
海底撈召回「救火隊長」 冀重啟本土增長動能
 6862.HK
- 簡訊:太二首季同店銷售增7%



