
長期虧損的和輝光電 上市集資力攻「柔性技術」
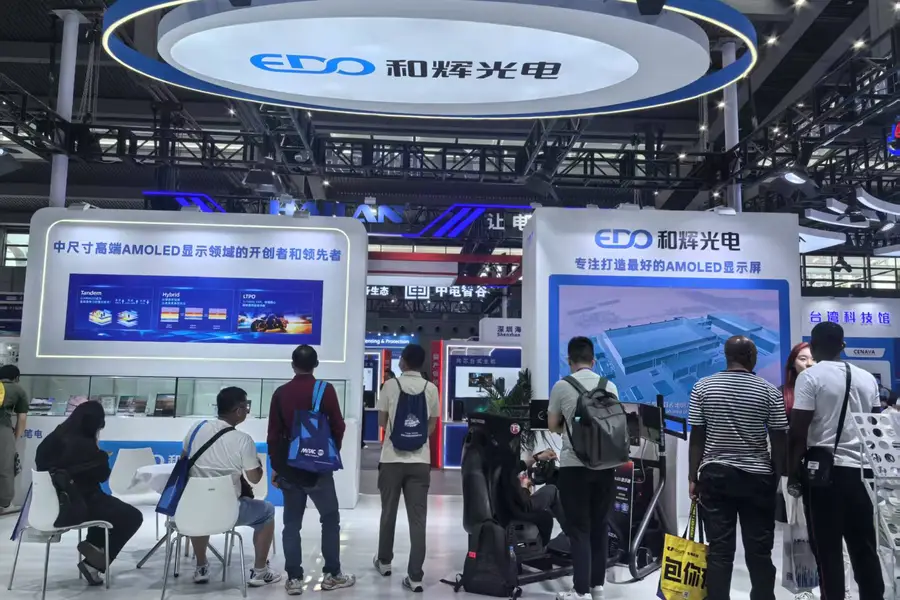
AMOLED半導體顯示面板製造商和輝光電本月初獲中國證監會放行後,已重新提交赴港上市申請
重點:
- 為向柔性AMOLED顯示面板轉型籌集資金,和輝光電計劃赴港上市募資
- 儘管過去三年營收穩步增長,但生產成本持續高於收入,因而引致巨額虧損
陳竹
中國從光伏到新能源汽車等各製造領域的制勝方略遵循相同路徑:政府主導大規模投資,支撐企業渡過長期虧損,產能建設超前於需求。其底層邏輯在於,一旦市場最終跟上,盈利將隨之而來。
這種模式不僅適用於新興行業,在顯示面板等傳統領域也如此,從早期LED、LCD時代起,該行業便持續經歷技術迭代。中國以此戰略追趕韓國市場主導地位,如今已培育出京東方(000725.SZ)等全球巨頭。這家背靠政府的企業,在實現盈利前曾經歷近二十載的虧損。
尚處該發展早期階段的上海和輝光電股份有限公司(688538.SH)已登陸滬市,上周再向香港市場提交上市申請,尋求募集新資金。因未能於6個月內獲批,以致今年4月的申請失效後,要再重新遞交材料。
2012年,這家公司由上海國資委控股設立,肩負突破當時外資主導的新興顯示技術AMOLED領域的使命。逾十年後,和輝光電雖成功在AMOLED市場立足並實現初期目標,但相較京東方,和輝光電仍深陷盈利困局,且未向投資者釋放何時可能盈利的信號。
和輝光電尋求二次上市之舉,正值於滬深上市的公司,趕上對接全球投資者的浪潮。公司選定頭部投行中金公司擔任保薦人,表明若能成功上市,此次募資規模應相當可觀。
作為戰略行業的國資背景企業,其上市幾乎必然獲政府強力支持,中國證監會本月稍早的放行即為明證。如今,和輝光電需說服可能要求更清晰盈利路徑的香港投資者。
剖析公司運營及業務前,需先行了解其核心顯示技術的背景。AMOLED(有源矩陣有機發光二極體)屬OLED主流技術,其特性在於每個像素點通過有機化合物自主發光。
相較LCD、LED等前代技術,AMOLED無需耗電背光模組,可呈現純黑畫面、更高對比度及顯著纖薄屏體,已成智能手機及高端設備首選。當前柔性AMOLED更支持廠商製造曲面及可折疊屏,這方面在傳統技術上是無法實現。
虧損加劇
市場數據佐證和輝光電在AMOLED領域的成就,申請文件引述的獨立研究顯示,該公司在中大尺寸平板及筆記本計算機領域破局,去年以14.5%的出貨量佔比,居全球第三、中國第一。
當前,其客戶涵蓋榮耀、傳音等頭部手機品牌及車企。財務數據印證業務增長,公司營收從2020年的25億元,增至2024年的49.6億元(約合6.97億美元)。據申請文件披露,今年上半年雖增速放緩,仍同比增長12%至26.7億元。
業務擴張必然要求巨額產能投入及研發開支,和輝光電當前運行兩條產線,2012年投產的首條4.5代生產線,及2016年開建的第二條6代生產線。據國內媒體報道,此類產線造價高昂,6代AMOLED生產線預估耗資達273億元。
自申請文件披露的最早年份2022年起,和輝光電營收成本連年高於實際收入。這意味著,未計入其他開支前已現虧損,折射出巨額資本支出衍生的沈重折舊成本。今年上半年財報顯示,其毛利虧損3.95億元,淨虧損達8.4億元。
上市申請文件援引第三方研究稱,廣義的AMOLED顯示產品,在全球顯示面板行業的滲透率,預計將從2024年的29.2%提升至2030年的35.8%。
雖在中大尺寸領域表現亮眼,但和輝光電在智能手機市場,僅以3.7%的全球出貨量佔比位列第七。此短板影響重大,因智能手機恰是AMOLED滲透率提升潛力最大的細分市場。
和輝光電未能在手機屏市場斬獲可觀份額,主因是缺乏對柔性AMOLED的投資與產能,該技術當前廣受歡迎。除蘋果外,多數頭部手機品牌均已開售折疊屏機型,儘管有傳言稱這家iPhone製造商正嘗試該技術。
和輝光電長期主攻筆記本計算機等大尺寸屏應用的剛性AMOLED,為實施追趕戰略,今年起推行“剛柔並濟”的戰略,即依客戶需求生產兩類產品。國內媒體報道稱其6代生產線,已能小批量生產智能手機柔性AMOLED顯示面板。
轉向柔性AMOLED似為拓展業務,最終實現盈利,因該領域當前需求最旺。研究機構Omdia數據顯示,今年一季度柔性AMOLED機型,佔智能手機出貨量51%,達1.51億部,同比增長15%。增長態勢已延續三年,年增速持續徘徊20%左右。
不過,因該領域經驗匱乏,轉型需巨額投入,恐致近年財務狀況惡化,盈利目標更為遙遠。和輝光電須在擴張與財務紀律間尋求平衡,使投資者確信其長期成功概率。當下,港股成功上市對其至關重要,既為技術轉型輸血,也為鏖戰日趨激烈的顯示面板市場提供財務彈性。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?


