
科伦药业再分拆公司 默沙东真金白银支持
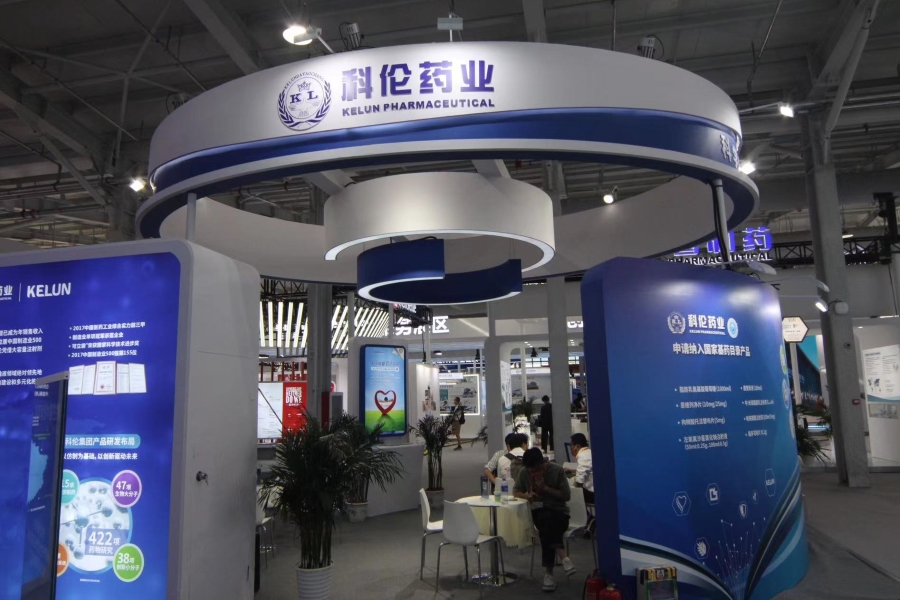
由科伦药业分拆上市的科伦博泰,除了获得跨国药企默沙东的丰厚对外授权合约,更获对方斥资入股支持
重点:
- 科伦博泰暂无商业化产品,去年收入大增是因为部分研发管线对外授权
- 不到两年间,该公司的融资估值已翻倍,并获IDG资本、礼来亚洲及高瓴资本等资深医疗投资机构入股
莫莉
生物医药行业在经历一年多的“资本寒冬”后,近期已重获市场青睐,未盈利的创新药企业也重新踏上冲击港股旅途。上周一,科伦药业(002422.SZ)发布公告称,控股子公司四川科伦博泰生物医药股份有限公司向港交所递交了主板上市申请,并由高盛和中信证券担任联席承销人。
科伦博泰成立于2016年,致力于抗体药物偶联物(ADC)等抗癌药的研发,现有33项正在研发的药物管线,13项已经处于临床阶段,进度最快的PD-L1单抗药物泰特利单抗注射液KL-A167,已于2021年向中国药监局申请上市,但仍然未获批。据招股文件引述的报告,科伦博泰是中国首批、也是全球为数不多已建立全面一体化ADC开发平台的生物制药公司。
根据母公司科伦药业1月公布的数据,科伦博泰亏损严重。2019年至2021年,其收入从1,101.7万元逐步增至3,341.2万元,但这三年的亏损额约为8亿至9亿元,累计达24.8亿元。不过,在去年前9个月,其收入突然大增至6.24亿元,亏损也明显收窄至3.21亿元。
不过,该公司仍然未有任何商业化产品,期内收入大增是与部分研发管线的对外授权(License-out)有关。迄今为止,科伦博泰已签署了9项对外授权合约。2022年,该公司与跨国药企默沙东(MRK.US)订立了三项与ADC研发管线有关的合作协议,涉及9项ADC资产,前期及里程碑付款合共高达118亿美元(812亿元)。同时,科伦博泰亦与英国药企Ellipses Pharma、和铂医药(2142.HK)分别订立合作及授权合约。
坐拥突破性药物
科伦博泰主攻的ADC药物领域,是2020年以来抗癌药物研发的热点之一。ADC药物由靶向特异性抗原的单克隆抗体药物和小分子细胞毒药物,是通过连接符(Linker)偶联而成,结合了二者高特异性靶向能力和强效杀伤癌细胞的优势,可以实现对癌细胞的精准高效杀灭,被称作“生物导弹”。
招股文件引述的报告显示,ADC的全球市场规模自2017年的16亿美元快速增长至2021年的55亿美元,复合年增长率为35.9%,预计从2021年至2030年仍将以31.2%的复合年增长率高速发展。
科伦博泰的核心产品SKB264,是一种靶向晚期实体瘤的新型滋养层细胞表面抗原2(Trophoblast antigen 2,TROP2)的 ADC药物,有望成为中国首款国产TROP2 ADC,于2022年7月获得国家药监局突破性疗法认定。TROP2经常在乳腺癌、非小细胞肺癌、胃癌、卵巢癌等高患病率或难治愈的癌症中过度表达,因此成功靶向 TROP2的药物拥有巨大市场潜力,也是当前ADC药物研发领域最热门的靶点之一。
2022年5月,科伦博泰向默沙东授出在大中华区以外地区的SKB264独家开发及商业化权利。同年7月和12月,科伦博泰分别再与默沙东进行对外授权合作。在12月签订的合作协议中,默沙东同意向科伦博泰支付首付款1.75亿美元,未来里程碑付款总额最高为93亿美元。该合作是至今由中国公司获得的最大生物制药对外授权交易,按2022年交易金额计,也是全球最大的生物制药合作。
默沙东高度看好科伦博泰的发展前景,在达成多项药物授权合作后,默沙东更投入真金白银入股科伦博泰。去年12月底,科伦博泰宣布完成2亿美元B轮融资,默沙东投资了1亿美元。在IPO之前,默沙东拥有科伦博泰6.95%的股权,是科伦药业之外的第二大股东。
最新估值百亿元
在多项药物对外授权的加持下,科伦博泰的市场估值快速上升,亦有多家知名投资机构入股。在2021年的A 轮融资中,资深医疗投资机构IDG资本、礼来亚洲、高瓴资本等加入,投后估值约为50亿元。在2022年生物医药行业资本寒冬中,科伦博泰成功完成了B轮融资,除了默沙东之外,还有IDG资本、国投招商等老股东跟投,公司的投后估值翻了一倍,达到100亿元。
科伦博泰背靠大树,获母公司科伦药业源源不断输血。截至2022年9月30日,科伦博泰从科伦药业借款达28.76亿元,今年初,科伦博泰将尚未偿还科伦药业的25亿元借款进行了“债转股”,意味当前所有借款均已偿付。科伦药业以输液业务起家,是中国输液行业中最大的生产商。
值得一提的是,科伦药业刚刚推动了另一间子公司川宁生物(301301.SZ)登陆深交所创业板。川宁生物去年12月27日上市,发行价格为每股5元,上市首日即大涨101%,最近仍徘徊在9元到10元水平,比发行价格高近一倍。
科伦博泰近期刚提交招股文件,暂无招股价、招股数量等具体信息,若以B轮融资的估值计算,科伦博泰的市销率为12倍,ADC药物研发企业荣昌生物(9995.HK; 688331.SH)的港股市销率则为12.9倍,反映两者估值相当。由于荣昌生物已有两款产品成功商业化,如果科伦博泰的研发管线能加速兑现商业化利益,当该公司获批上市时,或许投资者愿意给予更高估值。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
江丰电子靶材打入台积电 赴港募资再攻零部件
收入升利润跌 明基医院经营压力大
完美医疗瘦身催旺盈利 高息能否撑起升势?
中生制药再牵手勃林格殷格翰 礼新五个项目纳入合作
微创医疗创办人卸任 13亿元租金争议未息




