
小米获电动车生产许可 雷军的长征即将开始
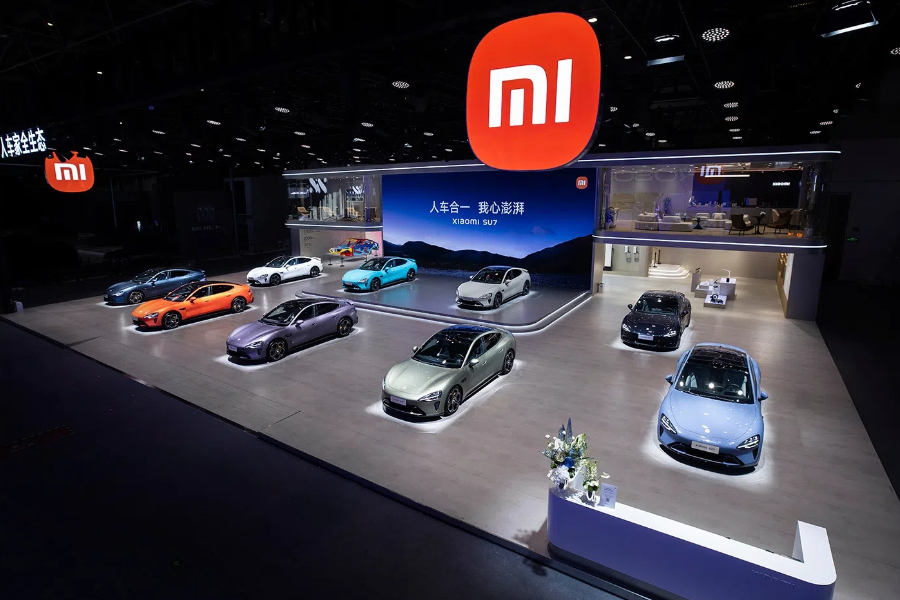
中国版“苹果”已获准自主生产电动车,此前发布的首款车型SU7取得初步成功
重点:
- 小米获得监管部门批准,可以独立批量生产电动汽车,这是公司寻求扩大高风险电动汽车业务的关键
- 这家智能手机制造商的电动汽车计划,可能会因生产瓶颈、质量问题和消费者需求减弱而受挫
夏飞
虽然入局晚,但小米集团(1810.HK)进军中国拥挤的电动汽车(EV)市场的步伐却没有放缓,甚至可能还在加速。
本月早些时候,这一进程又取得了新的里程碑,以智能手机闻名的小米获得监管部门的批准,可独立生产汽车,而不是依赖第三方生产线。小米因此进入快车道,成为中国仅有的十几家拥有自主生产权限的电动汽车制造商之一,为其提高产量和加快交付速度铺平了道路。
中国电动汽车制造商中,很多都依赖第三方厂商,部分是为了节省与修建厂房相关的成本,这通常需耗资数十亿美元,部分也是为了避开获得生产许可的监管障碍。虽然使用第三方生产可以避开巨额资本支出,无需取得难以获得的许可,但由于缺乏对生产设施的掌控,也可能导致延误和质量问题。
“小米初期首战告捷,这意味着小米汽车终于挤上了牌桌,”小米颇具个人魅力的创始人雷军,上周在公司年会上对着欢呼的人群说,他指的就是今年3月发布首款电动汽车。“当然,我们离真正的成功还差很远,我们的长征才刚刚开始。”
在美国加大力度遏制中国科技巨头崛起之际,雷军热情洋溢的讲话,可能会在中国产生积极影响,但小米仍需要克服多重障碍,才能确立全球电动汽车领导者的地位。其中包括欧洲对中国电动汽车征收的反倾销关税(如果小米决定进入欧洲市场),以及由于供应过剩而价格战盛行的中国市场,对新能源汽车(NEV)需求迅速放缓。
总部位于北京的小米因“饥饿营销”而闻名,这类营销可以追溯到十年前小米成立之初,那时它还是一家智能手机制造商。近来,据媒体报道小米正面临另一个问题,即由于生产瓶颈,买家最长要等五个月才能提车。在SU7发布仅几周后,有关小米这款造型优美的电动汽车出现的各种故障的报道也浮出水面。
一炮而红争议不断
小米进入电动汽车行业较晚,但却取得巨大的成功,至少从一些初步数据来看是这样。自3月发布以来,SU7(一款与保时捷相似,但售价低至215,900元的蓝绿色纯电车型)立即引起轰动。这款车的销量从4月约7,000辆,稳步攀升至6月的11,000多辆,使公司有望提前实现年度目标。
这款车配备了自动驾驶系统,可接入小米的数字联网设备生态系统,它受到热烈欢迎。中国乘用车市场信息联席会的数据显示,6月份小米超过小鹏汽车 (XPEV.US; 9868.HK)等主要中国竞争对手,在中国新能源汽车制造商中排名第14位。雷军曾表示,小米要成为全球前五大电动汽车品牌之一,才能在这个行业存活下去。
但小米汽车的质量问题也迅速成为中国媒体的头条新闻。5月份,一位车主声称他的SU7只行开了39公里就坏了。还有人反映称,提完车几天后就出现了掉漆的情况。同月,小米承认部分车的制动系统存在故障,但声称已经解决了这个问题。
需求强劲也导致等待时间延长。据中国媒体报道,SU7现在下单后预计要等29周甚至更长时间才能交付,而高端款的等待时间更长,比如SU7 Max最长需要等36周。相比之下,特斯拉(TSLA.US)改版后的Model 3在中国的等待时间要短得多,仅需6到9周,雷军称这款车是SU7的直接竞争对手。
获得生产许可,让小米能够更好地掌控生产设施,可能有助于解决生产瓶颈问题,但目前尚不清楚小米将于何时开始自己生产。更具象征意义的是,生产许可也表明雷军有意长期参与电动汽车竞争。除SU7外,小米还计划在未来两年推出另外两款车型。小米集团总裁卢伟冰在一季度的财报电话会议上表示,公司还将今年电动汽车的交付目标,从最初的7.2万辆提高到了12万辆。
单一市场游戏
与小鹏汽车和理想汽车(LI.US; 2015.HK)等竞争对手不同,它们为了摆脱过热的国内市场,正在欧洲和中东市场大举扩张。这样的策略避免了许多市场对中国电动汽车日益增长的保护主义,但也使小米在国内市场(全球最大的新能源汽车市场)面临日益增长的经济逆风。
中国整个电动车市场在二季度录得强劲销售,尽管今年开局低迷,这部分要归因于汽车制造商的新一轮降价和政府补贴。但惠誉评级警告,由于经济的不确定性,今年的销售增长将放缓至20%左右,仅为2023年近40%增幅的一半。
智能手机的销售占小米收入的60%以上,雷军在小米汽车的发布会上承认,SU7目前是亏本销售。小米的首席财务官林世伟在5月向投资者透露,公司电动汽车业务的毛利率,目前仅在5%至10%之间,和行业领导者比亚迪(1211.HK; 002594.SZ)的22%毛利率相比微不足道。
小米的股价今年基本没有变化,因为投资者在观望电动汽车业务的发展情况,以及该公司的核心智能手机业务能否从去年的疲弱表现中反弹。尽管如此,分析机构仍对小米电动汽车的前景充满热情。摩根士丹利今年5月将小米股票的目标价,从20港元上调至25港元,并预计小米电动汽车的发货量和利润率会进一步上升。在接受Marketscreener调查的29家分析机构中,17家将该公司评为“买入”,另有7家给予期“中等买入”评级。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广汽引一汽入局 联手对抗产业寒冬
赴港上市一波三折 天赐材料终获放行
业务稳健派息高 南顺闷出投资价值
晶科转向AI投资 会否失去光芒?
业绩持续改善 为何蔚来股价屡创新低?





