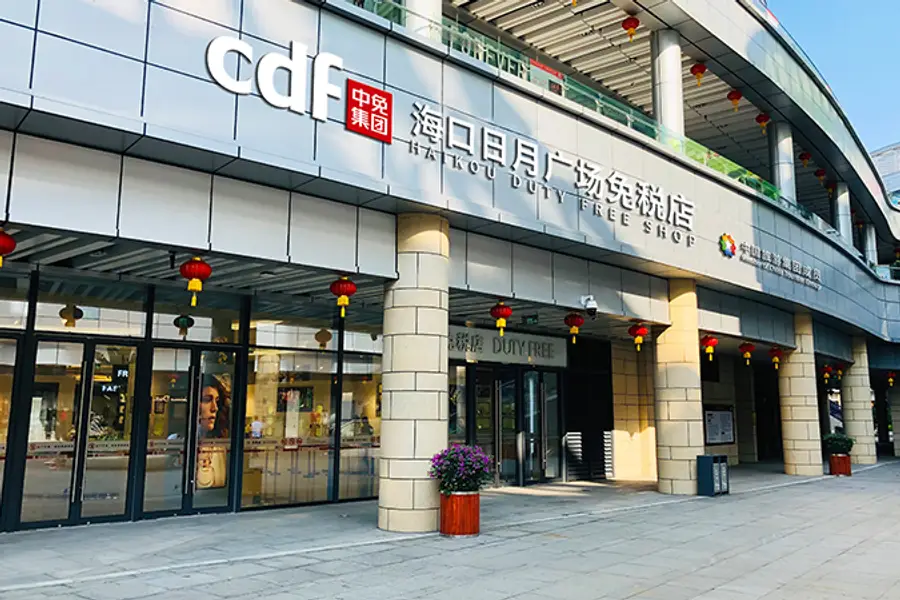
中免集团今年前三季度业绩,出现收入下降但利润增加的情况
重点:
- 中免的现金流减少而且存货增加
- 公司需提升高毛利率产品及海外市场比例
郑瑞棠
近年中国居民出游虽持续增长,但人均单次消费却出现放缓趋势,加上人们对奢侈品消费降温,大豪客爆买情况不再,内地免税店的业务也面临压力。
中国旅游集团中免股份有限公司(1880.HK)(下称中免)近期的业绩,也出现“增利不增收”的情况,显示中免的业务也需转型,追求客人的质多于量,以提高公司的毛利率。
中免近日公布2026年第三季度业绩,营业收入111.66亿元人民币(下同),同比下降4.66%,净利润5.64亿元,增长24.64%。综合前三季度的表现,营业收入下降2.61%,净利润则上升20.25%,显示第三季度的收入跌幅扩大,但净利润的升幅也增加。
增利不增收
今年中免“增利不增收”情况持续,相信短期难以再靠增加收入去提高利润,要靠不断削减成本,提高销售毛利率来维持利润的增幅。
翻开今年前三季度的运营数字,中免确实做到严格控制成本,前三季度总营业成本340.9亿元,较上年同期减少近10亿元,减幅约2.76%,部分抵消了收入下跌带来的影响。
公司亦采取一系列提高毛利率的策略,首先通过提升高端化妆品及精品的销售占比;同时战略性收缩或关闭部分毛利偏低,效率较差的有税零售渠道。此外,中免在运营中完善了促销管理机制,主动收窄商品折扣,转而依靠会员精细化运营,提升顾客的忠诚度,而非单纯靠打折促销。此举令今年第三季度主营业务毛利率同比提升1.3个百分点。
另一方面,中免积极拓展海外市场,今年初完成收购DFS大中华区零售业务,不仅直接买断了对手核心市场的地盘,有助稳坐全球免税店的核心龙头地位,更成功引入奢侈品帝国LVMH及DFS创始人家族成为股东,奠定国际市场的地位,使海外业务规模持续扩大,前三季度国际业务同比增长71%。中免最新亦在浦东机场推出全国单体最大的免税品国潮专区,作为在这个国际航空枢纽向中外旅客的展示窗口。
着重价值与体验
中国旅客以往钟情国际名牌,一味爆买,中免在几乎垄断免税店行业的优势下,基本开着门卖名牌,已不愁没生意。但近年的旅游模式已改变,旅客着重理性精明,以价值与体验驱动,所以中免在海南的业务也趋转变,以“文旅赛事+会展节庆+免税购物”的融合发展模式,进一步拓宽免税市场的国内及国际客源渠道。今年前9个月,海南离岛免税市场份额提升了逾2个百分点。
不过要留意集团的财务状况有转差迹象。今年前三季度经营活动现金净额20.67亿元,同比下降38.98%。公司称主要受收入减少及采购付款增加影响,其中销售商品,提供劳务收到的现金减少约6.4亿元,支付给职工及为职工支付的现金增加约3.51亿元,支付其他与经营活动有关的现金增加13.19亿元。现金流减少令今年9月底现金及现金等价物余额约为225亿元,亦比去年同期下降29.6%。
另外令人忧虑的是存货急增,截至今年9月底的存货由去年底的153.02亿元增至190.73亿元,增幅达24.6%。反映终端的需求仍跟不上库存周转,不排除未来要为去库存而打折扣。
股价高位大跌8成
回顾中免近年的业绩表现,业务高峰期在2021年,当年净利润达96.54亿元高峰,A股的股价飙升逾400元,市值达8,000亿元以上,集团更趁业务高峰,于2022年8月在香港发行H股上市,股价最高升逾200港元水平。
之后中免业绩表现反复,2022年利润曾大跌近5成,但2023年有反弹,其后几年再辗转下跌。今年算是止住利润下跌,但营业额却持续收缩,较高峰期每年营业额逾600亿元有一段距离。
收入下跌的趋势难扭转,但中免近年致力提升毛利率的策略成功,加上股价比高位回落八成,证券界对其未来前景审慎乐观。国金证券指第三季度业绩符合预期,海南地区份额提升及毛利率改善,给予中免“买入”评级。
不过,考虑到销售费用的压力,需下调2026至2028年度的盈利预测,而2027年市盈率已降至20倍,属合理的水平。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

中国餐饮业放缓 海天尝苦味
经济放缓汇率添压 海信家电盈利急冻
三季度盈利增十倍 星源材质开市不升反跌
乐动百万欧元买欧门票 德国老牌入手先要补血
相关新闻
-
东涌酒店传被接管 世茂前景不容乐观
 0813.HK
- 景旺趁AI热潮上市 毛利率急跌成隐忧
- 业绩荣辱与共 没有苹果的高伟什么也不是
-
业绩持续改善 为何蔚来股价屡创新低?
NIO.US
-
业务稳健派息高 南顺闷出投资价值
0411.HK
-
机器人概念急降温 奥比中光上不逢时
688322.SHG
-
大金重工第三季度业绩恶化 上市五个月股价大跌六成
002487.SHE