

上市九个月再赴港 摩尔线程为GPU竞赛加码融资
国产GPU由技术追赶走向规模商用,摩尔线程A股上市不足一年即筹划赴港,在收入高速增长之际提前扩充融资能力 重点: 摩尔线程据报已秘密提交香港上市申请,计划募资至少10亿美元,距离其科创板挂牌仅九个月 公司上半年收入大增147%,但研发、备货及交付同步扩张,经营现金流仍大幅流出,显示GPU商业化需要持续资本投入 李世达 中国头部国产GPU正由技术验证走向规模商用,资本市场也随之升温。市场消息称,摩尔线程智能科技(北京)股份有限公司(688795.SH)据报已秘密提交香港上市申请,计划募资至少10亿美元。公司去年12月才登陆科创板,IPO募集近80亿元,相隔约九个月便寻求第二个上市平台。 去年底以来,沐曦(688802.SH)、壁仞科技(6082.HK)、天数智芯(9903.HK)先后上市,燧原科技(688801.SH)亦于9月11日登陆科创板。AI训练和推理需求增长,加上国产替代及智算基建扩张,头部GPU厂商加快交付和集群部署,融资亦由一级市场延伸至公开市场。 商业化拉高资本需求 截至6月底,摩尔线程IPO净募集75.76亿元中,约19.82亿元已投入募投项目,29亿元用于现金管理,专户仍有约27.25亿元。H股上市可增加境外资本来源,为后续研发、商业化及产业并购提供更多资金弹性。 GPU进入规模商用后,资金需求也随之扩大。一代产品放量时,下一代架构和芯片已要同步研发;由单卡走向万卡集群,又增加备货、软件适配和工程部署投入。燧原此次科创板IPO便计划募集约61亿元,用于第五、第六代AI芯片及相关技术,网上发行获6,109倍认购。 摩尔线程上半年收入17.36亿元,同比增长147.42%,已超过2025年全年;毛利9.89亿元,增长103.78%,归母净亏损由2.71亿元收窄95.73%至1,156万元。不过,扣除非经常性损益后仍亏1.51亿元,盈利改善部分受到政府补助及金融资产收益等因素影响。夸娥智算集群商业化加快,旗舰MTT S5000亦已实现规模销售。 业务放量仍伴随高投入,公司上半年研发支出7.69亿元,相当于收入44.3%,2022年以来累计接近59亿元;经营活动现金净流出21.69亿元,较上年同期11.64亿元进一步扩大,主要因扩大生产规模、增加经营性采购支出。GPU企业既要扩大交付,也要持续投入下一代产品,融资能力因而成为竞争的一部分。 产业前景仍提供增长空间,国家“十五五”规划提出增加高性能智算资源供给、建设超大规模智算集群,并培育自主可控的软硬件生态。政策同时覆盖芯片研发、算力基础设施及软硬件生态建设,为国产GPU增加应用场景。 从窗口期走向竞争期 市场格局也在改变,Reuters Breakingviews估计,中国AI半导体市场规模约900亿美元,芯片巨头英伟达(NVDA.US)市占率已由数年前接近垄断降至约55%。摩尔线程、沐曦、壁仞科技及燧原科技等本土厂商正在取得更多市场空间。 竞争也由芯片延伸至软件生态,英伟达CUDA开发者体系仍是一道重要门槛;摩尔线程则通过MUSA(元计算统一系统架构)软件栈及相关工具降低CUDA程序迁移成本,截至6月底已支持逾80万名开发者,并实现万卡级集群部署。 市场早已为国产GPU的增长前景支付高溢价,燧原IPO估值相当于约61.8倍2025年销售额,虽低于摩尔线程和沐曦上市时的水平,仍明显高于英伟达同期约25.4倍。随着更多国产GPU厂商陆续进入公开市场,可供投资者选择的标的增加,过去由稀缺性支撑的估值溢价也将逐步面对考验。 摩尔线程在A股上市后股价一度大幅攀升,但近期随着首批网下配售限售股解禁,流通股份明显增加,股价亦快速回调。9月7日解禁股份虽只占总股本约5.5%,却令流通盘增加约85%,当日股价跌停翌日再下挫,说明股份供给增加后,市场正重新评估此前的高估值。 股份供给增加,也让市场重新衡量摩尔线程的估值。赴港将进一步扩大投资者基础,并为下一轮产品研发及规模扩张增加资本来源;摩尔线程正处于扩张窗口,但随着更多国产GPU厂商进入公开市场,稀缺性带来的估值支撑将逐步减弱,收入增长、现金流、产品迭代、客户部署及软件生态,将成为市场更直接的定价依据。 欲订阅咏竹坊每周免费通讯,请点击这里
中国模型抢占开放AI生态 普及优势能否转化为收入?
英伟达把触角由晶片伸向模型入口,中国模型亦加快进入全球技术体系,AI产业的竞争正由模型能力延伸至开发者、算力及企业部署 李世达 晶片巨头英伟达(NVDA.US)同意斥资129.3亿美元收购Hugging Face,交易的意义远不止于买下一个模型网站。英伟达长期主导AI晶片及CUDA软件生态,Hugging Face则连接逾1,800万名开发者、约20万家企业和超过300万个模型。若交易完成,英伟达将由提供底层算力,进一步切入模型搜寻、测试、下载及部署环节,更接近企业决定采用哪个模型、在哪里运行的入口。 英伟达此举并非孤立行动。微软(MSFT.US)透过Microsoft Foundry提供逾1.1万个模型,亚马逊(AMZN.US)旗下Bedrock和Alphabet(GOOG.US)旗下Google Model Garden也把模型、开发工具及云端服务整合成企业部署平台;Meta(META.US)则以Llama开放权重模型扩大开发者生态。科技巨头策略各异,但竞争已由模型能力延伸至开发者、算力及企业部署入口。 中国开放权重模型恰好是这场变化的重要参与者。Hugging Face今年3月发布的报告显示,过去一年,中国开发的模型占平台下载量41%,比例已超越美国模型;阿里巴巴(9988.HK;BABA.US)旗下Qwen系列更衍生出逾11.3万个模型,数量超过Google和Meta的总和。DeepSeek、Qwen、智谱(2513.HK)的GLM、月之暗面旗下Kimi及MiniMax(0100.HK)等模型,正被更多开发者用于微调、压缩及重新部署,其中部分已开始成为海外项目的技术底座。 中国公司主要提供基础模型,Hugging Face连接模型与开发者,英伟达则供应晶片及开发工具。三者并非直接竞争,却共同影响企业采用和部署模型的方式,并各自在产业链上争取开发者、客户关系及收入。 从下载量走向海外项目 沙特阿拉伯公共投资基金旗下AI公司HUMAIN最新发布阿拉伯语模型humain-m3。该模型以MiniMax-M3为基础,再使用超过1万亿个原生阿拉伯语词元进一步预训练,总参数达4,280亿,目前在HUMAIN Node提供研究预览。HUMAIN计划在完成安全训练及对齐后开放模型权重。 对沙特而言,采用现成的中国模型底座,有助HUMAIN缩短开发时间,把资源集中于阿拉伯语数据、在地应用及企业服务,也为中国AI公司提供另一条出海路径。不过,HUMAIN仍掌握当地平台和客户,云端服务商及晶片公司也能从部署需求中取得收入,MiniMax能分得多少价值,取决于授权、共同开发及后续服务安排。 英伟达最新季度收入按年增长106%至962亿美元,其中数据中心收入达890亿美元。但微软、亚马逊、Google及Meta等主要客户均在开发自有AI晶片。收购Hugging Face可让英伟达更早接触模型开发及部署需求,并以软件和推理服务巩固硬件优势。英伟达承诺Hugging Face将维持开放,支援不同云端及运算硬件,使用者毋须采用英伟达晶片;不过,两者的结合仍可能把更多开发活动带入英伟达的软件和算力生态。 影响力如何转化为收入 中国企业已开始尝试从应用程式介面、企业私有部署、模型微调、智能体工具及云端算力等环节收费。阿里巴巴具备较完整的商业链,Qwen负责扩大开发者生态,阿里云则提供运行模型所需的算力及企业服务。 阿里巴巴截至6月底季度的AI相关产品收入达124亿元,连续第12个季度录得三位数增长。公司虽未披露其中多少直接来自Qwen,但模型、云端算力及企业服务形成的完整业务链,提供了较清晰的变现路径。 对MiniMax、智谱及月之暗面等独立模型公司而言,情况更具挑战。开放权重有助快速累积使用量、衍生模型及品牌影响力,但训练、推理和海外服务成本仍然高昂。如果开发者下载模型后转到其他云端平台部署,模型公司得到的可能主要是知名度,收入则由晶片商、云端平台或系统整合商取得。因此,海外授权、共同开发和企业部署项目,比单纯追求下载量更能检验其商业模式。 英伟达买下Hugging Face,显示AI产业的价值正在模型、平台、算力和企业服务之间重新分配。中国模型已取得下载量及开发者采用优势,humain-m3也显示其开始进入海外大型项目。下一步的考验,是模型公司能否在平台、算力商和云端巨头之间掌握客户关系及收入。下载量可以证明影响力,企业持续付费,才能证明这种影响力可以成为一门长久的生意。 李世达,咏竹坊编辑。他的联络方式:shihtalee@thebambooworks.com 欲订阅咏竹坊每周免费通讯,请点击这里
场内物流概念火爆 中鼎智能谋港交所挂牌
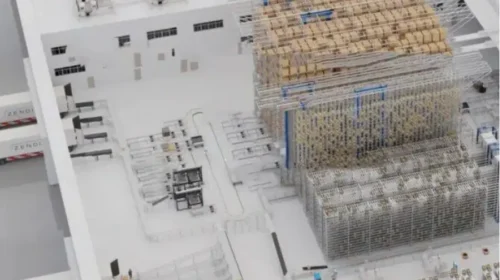
趁近期机器人热,内地最大锂离子电池场内物流解决方案商中鼎智能计划上市,保荐人为国泰海通 重点: 去年公司收入增长近5% 公司收入过度集中于新能源客户 白芯蕊 英伟达(NVDA.US)首席执行官黄仁勋提出的物理AI,越来越受市场重视,尤其figure 03机器人变身成工人,在物流仓内工作30小时处理4.5万件包裹,更令市场瞩目,连带物流设备与机器人相关股份也受追捧。 配合新股热潮未退下,内地智能物流装备与系统集成企业中鼎智能(无锡)科技股份有限公司,最近也递交香港上市申请文件。 中鼎智能于2009年成立,最初与一家新能源公司合作,提供新能源堆垛机,2016年获A股上市公司诺力股份(603611.SH)收购,目前诺力股份持有中鼎智能99.6%股权。 内地去年物流开支达19.5万亿元,为中国经济重要支柱之一,整个行业大致分为外部物流及场内物流。外部物流主要涵盖各种运输方式及供应链,场内物流专注工厂及仓库环境内生产线及库存系统,随着科技发达,为提升效率及减少人手错误,物流业走向高端智能化发展。 与外部物流相比,智能场内物流要求的技术壁垒更高,因涉及存储、输送、分拣等多个环节,以满足工厂、物流园区等多元场景需求。全球智能场内物流市场规模从2021年的3,798亿元,增长至2025年的人民币5,286亿元,年复合增长率达8.6%。基于全球智能场内物流解决方案应用增加,市场预计仍将保持良好增长势头,于2030年有望突破8,500亿元。 盈利收入续增长 智能场内物流解决方案需多种软硬件配合,包含自動倉儲及存取系統(AS/RS)、输送机、分拣机、机器人等主要硬件设备,配套的软件系统主要包括仓储控制系统和仓储管理系统,AS/RS则通过垂直空间高效利用,将仓储密度大幅提升,显著降低土地成本。当中堆垛机为其核心设备,机器人则在搬运、拣选、输送等关键环节,实现减少人力,由于中国为全球最大的制造业国家,工业总产值占全球比重近40%,因此对相关设备需求巨大。 更何况,该市场在内地竞争格局仍分散,2025年中国智能场内物流解决方案行业的市场规模为1,110亿元,排名前五位参与者占总体市场份额仅有9%,中鼎智能排行第四,市占率却只有1.6%,至于龙头企业市场份额也仅有2.1%,根本相差不多。再者,调研机构灼识咨询估计,到2030年市场规模大幅攀升至1,877亿元,即年复合增长率达11.1%,在市场空间越来越大兼具并购机会下,作为五大龙头之一的中鼎智能,将是行业受益者。 据上市申请文件,中鼎智能2024年及2025年收入分别为17.98亿和18.81亿元,同比增长6.1及4.7%,净利润分别为8,863万元和9,737万元,同比上升13.4%和9.8%,2025年毛利率为15.1%,同比提升2个百分点。 客户集中度高 从收入客户行业划分,大部分收入来自新能源,占总收入的93.8%,达到16.76亿元,此业务毛利达2.63亿元,毛利率达15.7%。所谓新能源业务,集团指是锂离子电池仓储及智能生产解决方案。由于锂离子电池对环境条件敏感,处理不当会引发燃烧等安全隐患,因而对仓储与运输的安全性要求极高,而中鼎智能为内地新能源锂离子电池领域智能场内物流解决方案中排名第一,中国锂电池出货量达1,100GWh,占全球比例超50%,到2030年前有望达到约2,600GWh,因此中鼎智能的潜力不容忽视。 不过,值得留意的是中鼎智能客户集中度高,尤其新能源行业(锂离子电池制造商),占2023年至2025年收入的77.1%、75%及92.6%。另一方面,原材料占集团成本亦大,占2023年至2025年收入73.8%、75%及72%,涉及钢板等原材料,故相关价格波动,尤其是美元偏弱等因素下,商品价格上升,一旦未能成功转嫁至客户,将不利集团整体毛利率。 整体来讲,中鼎智能身处一个吸引力高的行业,加上持续实现盈利,参考物流设备商极智嘉(2590.HK)估值,目前预期今年市盈率逾百倍,但毛利率却高达37%,较中鼎智能高一截,故相信后者未能逾百倍估值上市,惟若以30倍预期估值上市,在概念清晰兼具出海概念(海外收入仅5.7%),有机会成为另一只热门股。 欲订阅咏竹坊每周免费通讯,请点击这里
中金科扩产提速 下一站英伟达?
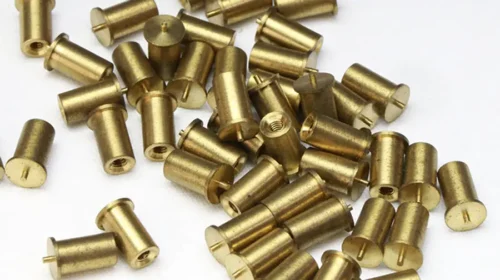
公司近期为美国新厂进行大规模融资,显示这家高端紧固件制造商可能正加速布局,准备切入英伟达AI芯片散热系统供应链 重点: 中金科工业已公布大规模融资计划,推动海外扩张,当中可能包括打入英伟达AI芯片散热系统供应链 这家生产精密螺丝及高端紧固件、应用于科技零组件的企业,在上月股价跌至历史低点后,估值看来明显偏低 阳歌 从英文名称来看,很快就能发现中金科工业股份有限公司(ZJK.US)并不是一家在品牌传达上特别讲究的公司。这个名称取自其中文名“中金科”三个字的首字母,既无法反映公司业务,也不算容易记住。 然而,在这种品牌沟通能力不足的表象之下,公司似乎正处于大幅扩张的前夕,其螺丝与紧固件产品正逐步获得大型电子元件制造商的采用。中金科在2024年12月纳斯达克上市后不久即登上新闻头条,当时公司表示已获邀为AI芯片龙头英伟达(Nvidia)开发中的新一代高端散热系统提供紧固件。 消息公布后,中金科股价一度升破17美元,较其5美元的IPO价格高出逾一倍。但公司可能未意识到该消息对股价的影响,随后迅速淡化相关进展,导致股价回落至原有水平。 此后,中金科持续发布一系列公告,当中不少暗示与英伟达的合作可能正取得进展。同时,公司亦披露收入增长明显加快,主要受订单增加及其于2023年底启用的越南工厂扩产带动。为拓展中国以外市场,公司亦宣布计划在美国投资2亿美元兴建新工厂,而中国目前仍占其绝大部分收入,该项投资将作为现有产能的补充。 中金科上周发布的最新公告内容略显含糊,提到将推进越南工厂的“在地化营运模式”。公司并未具体说明该模式内容,但表示此举将有助于“贴近主要国际客户,并更有效回应订单需求”。 上述舉措,加上近期其他一系列動作,顯示公司正試圖淡化其中國背景,這可能正是部分西方大型客戶在全面採用其產品進入供應鏈前所關注的因素。 另外一些近期动作亦显示,中金科可能正准备进行新一轮大规模融资,以提升其在全球市场的销售与产能布局。公司今年2月宣布,计划发行最多3亿美元新股,该规模约为其当前市值1.58亿美元多一倍,显得颇为进取。 值得注意的是,在2024年底公布与英伟达潜在合作消息后,中金科市值曾一度大幅上升,最高突破10亿美元。此次最新融资计划,与公司三个月前宣布在美国建设2亿美元大型制造基地的计划密切相关。新股发行所得资金亦可能用于支持越南工厂的扩张,而该工厂正随着产能提升而快速成长。 英伟达合作是否落地? 目前投资者最关心的问题,无疑是与英伟达的潜在合作是否正在推进,以及是否能为中金科工业带来可观的新收入。这类将使用中金科螺丝与紧固件的高端散热系统,是未来AI芯片不可或缺的关键组件,因为这些芯片在提供强大运算能力的同时,也会产生大量热量。 至于中金科是否仍有机会为英伟达散热系统供应产品,答案很可能是「仍在名单之中」。不过,公司似乎已从过往经验中吸取教训,在未有明确进展前,倾向不再对外提供相关更新,至少大致如此。 事实上,中金科过去持续发布的公告中,包括去年6月的一则消息,当时公司表示已提升产能,以支援英伟达的B40项目,该项目旨在为中国市场生产符合美国出口限制的专用AI芯片。公告当时称,该批B40芯片最早可于2025年6月投产。但在发布不久后,公司又另行公告,要求投资者忽略该消息,却未提供进一步解释。 另一项重要发展是,公司今年较早时宣布引入双重股权架构,取代原本全部为A类普通股的结构。双重股权制度通常会赋予B类股份更高投票权,使创办人在持股被稀释的情况下仍能维持控制权。在中金科的案例中,这一新安排显然旨在让创办人丁宁,在未来为兴建美国新工厂及扩建越南产能而大规模发行新股后,仍可掌控公司。 在上述发展同时,中金科亦披露收入增长加快,反映其产品正获得一线客户更广泛采用,客户名单除英伟达外,亦包括电动车龙头特斯拉、比亚迪,以及无人机龙头大疆。 公司去年上半年收入按年增长52%至2,470万美元,增速高于2024年的30%及2023年的17%。毛利率亦持续改善,由前年同期的46.6%升至49.9%,较2023年的37.9%更提升逾10个百分点。然而,由于全球扩张带动行政及销售开支大幅增加,公司同期利润仅增长7.6%至584万美元。 尽管公司动作频频,投资者反应却相对冷淡。在宣布双重股权架构后,股价上月跌至1.52美元的历史低点。此后虽有所反弹,上周五收报2.46美元,较低位回升逾60%,但仍仅为IPO价格的一半左右。 整体来看,多项迹象显示,中金科或将于今年稍后公布更明确消息,确认其进入英伟达AI芯片散热系统供应链。同一时间,公司亦可能宣布大规模发行新股,以为美国新工厂提供资金,这或许正是压抑股价的因素之一。不过从整体发展看,公司前景仍偏正面,股价在未来数月或具备上行潜力。 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:国产GPU登陆港股 壁仞科技首挂半日升逾七成
中国AI芯片制造商上海壁仞科技股份有限公司(6082.HK)周五在港挂牌上市,早盘高开82%,至中午休市报33.88港元,较发售价高72.86%。该公司是2026年港股首支上市新股,亦是港股第一支GPU股。 公司公布,此次全球发售2.84亿股,每股定价19.6港元,为上限定价,集资总额55.83亿港元(7.17亿美元)。香港公开发售获2,347倍超额认购,据报吸引约47.1万人认购,创下近一年来港股散户申购人数纪录。国际发售部分则获24.95倍超额认购。 有“国产GPU四小龙”之称的壁仞科技,由曾任商汤科技总裁的张文创立,其研发的BR100系列芯片宣称性能可媲美英伟达(Nvidia)的H100。下一代旗舰芯片BR20X计划2026年商业化上市,其单卡运算能力、内存容量、互连带宽均实现大幅升级,将进一步提升大模型训练与推理效率。 根据规划,募资净额中约85%将用于研发投入,重点推进下一代产品迭代与技术创新,约5%用于商业化拓展,10%用作营运资金及一般公司用途。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里
十年磨一剑 百度的未来:昆仑芯
英伟达芯片独领风騒之际,国产芯片正急起直追,百度旗下自研逾十年的昆仑芯,正拟分拆上市 重点: 百度承认正考虑分拆昆仑芯上市 市场估计昆仑芯今年收入将达50亿元 刘智恒 曾经是互联网三巨头的百度集团股份有限公司(9888.HK, BIDU.US),今天盈利不但远远落后于腾讯(0700.HK)及阿里(9988.HK, BABA.US),更先后被小米(1810.HK)、美团(3690.HK, MPNGY.US )及京东(9618.HK, JD.US)等后起科技企业赶过,昔日的BAT似乎已成历史。 百度创始人李彦宏看在眼里,自然满不是味儿,近年锐意重振声威,大力打造人工智能,重注研发无人驾驶,仍未能带动股价表现,相反近日一则消息,却令百度再次受到投资人的关注。 《路透》报道,百度将分拆旗下的昆仑芯上市,新闻一出,当天百度股价急升近6%。百度则发公告表示:“正就昆仑芯拟议分拆及上市进行评估,但公司并不保证拟议分拆及上市将会进行。” 昆仑芯何以能令股价暮气沉沉的百度,忽然成为市场亮点?我们先看看它的厉害地方。昆仑芯原先是百度的智能芯片及架构部,2011年开展自研芯片项目,至2018年百度首次公开昆仑芯,三年后更将业务独立出来,由百度的芯片首席架构师欧阳剑出任CEO,首轮融资估值已达130亿元。 芯片发展快速迭代,2021年推出第一代昆仑芯后,2023年已续推第二代,基于这两代芯片而推出了K100加速卡及RH800服务器,今年更推出第三代芯片P800。 销售朝百亿迈进 在百度的技术投入及全力研发下,昆仑芯发展迅猛,今年5月IDC发布的《2024年中国大陆数据中心AI加速卡市场排名》中,昆仑芯以接近7万张GPU位列第二,排第一的当然是全球巨企英伟达(NVDA.US),以190万多张GPU续领风騒。 除为百度提供芯片外,昆仑芯有一定的收入来自外部销售,今年八月就获中国移动十亿元订单。据路透报道,昆仑芯去年收入20亿元,净亏损2亿元。今年预计收入将增长至35亿元,并实现收支平衡。国信证劵预计,到2025年,昆仑芯收入将达50亿元,明年更可上冲百亿大关。 事实上,百度早前公布的第三季度业绩表现并不理想,收入311.7亿元,按年下跌7%,较上季亦跌4.7%;期内更因长期资产减值,导致转盈为亏蚀112亿元。即使撇除资产减值,亦只赚26亿元,较去年同期的76亿元下跌66%。 最主要的百度核心收入同比下跌7%至247亿元,当中在线营销收入大跌18%至153亿元,虽然非在线营销售收入增长21%至93亿元,但爱奇艺收入同比亦减少8%至67亿元。 芯片渐成明日之星 相较之下,昆仑芯的收入持续增长,明年更有望实现盈利,加上美国针对芯片的技术封锁与制裁,令中国政府对国产芯片研发的支持不遗余力,成为推动芯片业务的强力催化剂。 资本市场对芯片的概念股更加趋之若骛,特别是AI相关的芯片公司,几乎是义无反顾地押注。寒武纪(688256.SH)的市值已逾5,000亿元,有中国英伟达之称的摩尔线程(688795.SH),即使仍处于亏损状况,但挟着「国产 GPU 第一股」之势,本月初在A股市场上市,一开市就见650元,较招股定价114.28元爆升4.7倍,市值达3,000亿元。散户更是欣喜若狂,中签一手500股,单日竟可即赚26.7万元。 寒武纪的持续走高,摩尔线程的疯狂升势,反映芯片股的热潮方兴未艾,昆仑芯在百度的强大背景,以及高超的技术支援,加上收入急升,盈利可期。市场对它的上市寄望甚殷,对于沉寂多时的百度股价,无疑有机注入一枝强心针,有望出现估值的复修。 萝卜快跑日见成熟 除了昆仑芯的异军突起,百度旗下萝卜快跑的发展亦渐见成果。百度董事长李彦宏也对外说:“无人驾驶技术已超越了那个临界点”。 李彦宏口中的临界点,在安全性方面,萝卜快跑平均每1,014万公里才出现一次气囊弹出事故,数据已超越人类驾驶的平均水平。另外,萝卜快跑的服务已覆盖全球22座城市,每周订单逾25万宗,全无人驾驶里程超越1.4亿公里,实现超过1,700万次出行服务,业务已逐渐朝向商业化迈进。 萝卜快跑目前的发展已跨进一大步,虽仍处亏损状况,但这项业务仿如一匹黑马,随时有机会跑出。一旦成功,对百度来说,势将带来一番新景象。 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:女股神入股 阿里股价狂飚
电商巨头阿里巴巴集团控股有限公司(9988.HK,BABA.US)近日股价节节上升,据媒体报道,美国女股神Cathie Wood的方舟投资(Ark Invest)旗下基金,在4年前清仓阿里巴巴股份后,再斥资1,630万美元购入该股。 另外,在2025年阿里云栖大会上,公司宣布与英伟达开展Physical AI合作,包括数据合成处理、仿真数据生成、模型训练及环境仿真强化学习等。 同日,阿里巴巴首席执行官吴泳铭在大会上表示,积极推进3年3,800亿元的AI计划,并会持续加大投入;同时强调阿里云全球数据中心的能耗规模,至2032年时将较2022年提升10倍。 受到多方好消息带动,阿里周三在港股收市急升9%,周四则平开报174港元,公司股价自今年初以来大升逾倍。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里


