
中金科扩产提速 下一站英伟达?
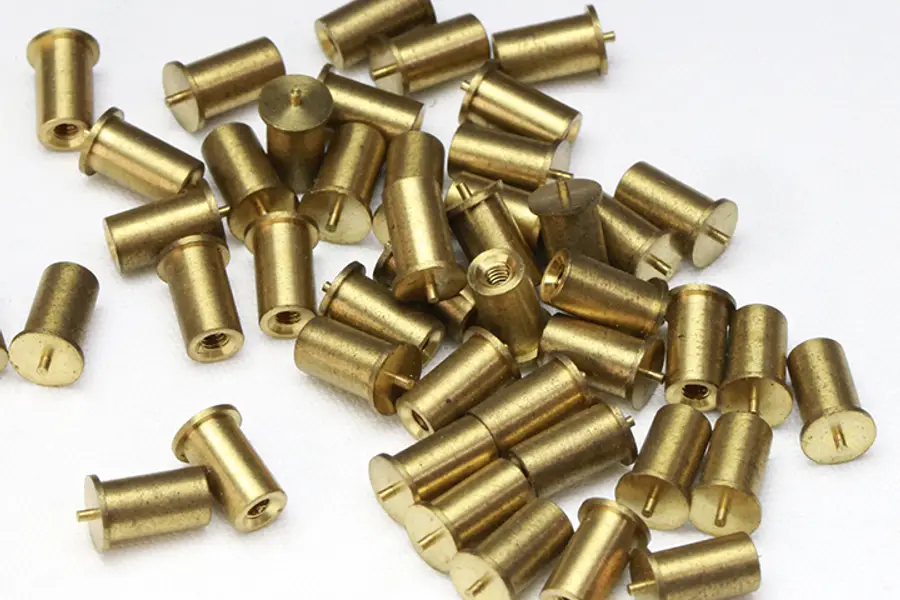
公司近期为美国新厂进行大规模融资,显示这家高端紧固件制造商可能正加速布局,准备切入英伟达AI芯片散热系统供应链
重点:
- 中金科工业已公布大规模融资计划,推动海外扩张,当中可能包括打入英伟达AI芯片散热系统供应链
- 这家生产精密螺丝及高端紧固件、应用于科技零组件的企业,在上月股价跌至历史低点后,估值看来明显偏低
阳歌
从英文名称来看,很快就能发现中金科工业股份有限公司(ZJK.US)并不是一家在品牌传达上特别讲究的公司。这个名称取自其中文名“中金科”三个字的首字母,既无法反映公司业务,也不算容易记住。
然而,在这种品牌沟通能力不足的表象之下,公司似乎正处于大幅扩张的前夕,其螺丝与紧固件产品正逐步获得大型电子元件制造商的采用。中金科在2024年12月纳斯达克上市后不久即登上新闻头条,当时公司表示已获邀为AI芯片龙头英伟达(Nvidia)开发中的新一代高端散热系统提供紧固件。
消息公布后,中金科股价一度升破17美元,较其5美元的IPO价格高出逾一倍。但公司可能未意识到该消息对股价的影响,随后迅速淡化相关进展,导致股价回落至原有水平。
此后,中金科持续发布一系列公告,当中不少暗示与英伟达的合作可能正取得进展。同时,公司亦披露收入增长明显加快,主要受订单增加及其于2023年底启用的越南工厂扩产带动。为拓展中国以外市场,公司亦宣布计划在美国投资2亿美元兴建新工厂,而中国目前仍占其绝大部分收入,该项投资将作为现有产能的补充。
中金科上周发布的最新公告内容略显含糊,提到将推进越南工厂的“在地化营运模式”。公司并未具体说明该模式内容,但表示此举将有助于“贴近主要国际客户,并更有效回应订单需求”。
上述舉措,加上近期其他一系列動作,顯示公司正試圖淡化其中國背景,這可能正是部分西方大型客戶在全面採用其產品進入供應鏈前所關注的因素。
另外一些近期动作亦显示,中金科可能正准备进行新一轮大规模融资,以提升其在全球市场的销售与产能布局。公司今年2月宣布,计划发行最多3亿美元新股,该规模约为其当前市值1.58亿美元多一倍,显得颇为进取。
值得注意的是,在2024年底公布与英伟达潜在合作消息后,中金科市值曾一度大幅上升,最高突破10亿美元。此次最新融资计划,与公司三个月前宣布在美国建设2亿美元大型制造基地的计划密切相关。新股发行所得资金亦可能用于支持越南工厂的扩张,而该工厂正随着产能提升而快速成长。
英伟达合作是否落地?
目前投资者最关心的问题,无疑是与英伟达的潜在合作是否正在推进,以及是否能为中金科工业带来可观的新收入。这类将使用中金科螺丝与紧固件的高端散热系统,是未来AI芯片不可或缺的关键组件,因为这些芯片在提供强大运算能力的同时,也会产生大量热量。
至于中金科是否仍有机会为英伟达散热系统供应产品,答案很可能是「仍在名单之中」。不过,公司似乎已从过往经验中吸取教训,在未有明确进展前,倾向不再对外提供相关更新,至少大致如此。
事实上,中金科过去持续发布的公告中,包括去年6月的一则消息,当时公司表示已提升产能,以支援英伟达的B40项目,该项目旨在为中国市场生产符合美国出口限制的专用AI芯片。公告当时称,该批B40芯片最早可于2025年6月投产。但在发布不久后,公司又另行公告,要求投资者忽略该消息,却未提供进一步解释。
另一项重要发展是,公司今年较早时宣布引入双重股权架构,取代原本全部为A类普通股的结构。双重股权制度通常会赋予B类股份更高投票权,使创办人在持股被稀释的情况下仍能维持控制权。在中金科的案例中,这一新安排显然旨在让创办人丁宁,在未来为兴建美国新工厂及扩建越南产能而大规模发行新股后,仍可掌控公司。
在上述发展同时,中金科亦披露收入增长加快,反映其产品正获得一线客户更广泛采用,客户名单除英伟达外,亦包括电动车龙头特斯拉、比亚迪,以及无人机龙头大疆。
公司去年上半年收入按年增长52%至2,470万美元,增速高于2024年的30%及2023年的17%。毛利率亦持续改善,由前年同期的46.6%升至49.9%,较2023年的37.9%更提升逾10个百分点。然而,由于全球扩张带动行政及销售开支大幅增加,公司同期利润仅增长7.6%至584万美元。
尽管公司动作频频,投资者反应却相对冷淡。在宣布双重股权架构后,股价上月跌至1.52美元的历史低点。此后虽有所反弹,上周五收报2.46美元,较低位回升逾60%,但仍仅为IPO价格的一半左右。
整体来看,多项迹象显示,中金科或将于今年稍后公布更明确消息,确认其进入英伟达AI芯片散热系统供应链。同一时间,公司亦可能宣布大规模发行新股,以为美国新工厂提供资金,这或许正是压抑股价的因素之一。不过从整体发展看,公司前景仍偏正面,股价在未来数月或具备上行潜力。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?


