

李宁第三季度零售流水下跌
运动服生产商李宁有限公司(2331.HK)周一公布第三季度的运营状况,截至九月底,不包括李宁YOUNG的销售点零售流水同比录得低单位数下降。其中线下渠道录得中单位数下降,电子商务虚拟店铺业务则有高单位数增长。 不包括李宁YOUNG的销售点数量达6,099个,其中零售业务净减少61个,批发业务净增加69个,即年初至今净增加八个。 不过,中国李宁YOUNG的销售点数量共计1,491个,较上季末净减少25个,年初至今净减少27个。 李宁周二开盘升3.3%报13.26港元,公司股价较过去一年高位跌逾四成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
索康尼增长放缓 特步主品牌跌势未止
公司公布,特步主品牌第三季度零售销售同比录得中单位数跌幅 重点: 特步同名品牌第三季度销售持续下滑;公司在中国运营的索康尼品牌,增长亦有所放缓 公司上半年收入收缩,正寄望索康尼品牌及海外拓展带动增长回升 阳歌 在中国运动服饰市场的龙头之争中,外国品牌多年落后后,突然重新站稳脚跟。至少,新兴品牌表现不俗;耐克、阿迪达斯等老牌巨头,则与安踏、特步等中国本土品牌一同陷入困境。 这是特步国际控股有限公司(1368.HK)最新季度运营更新所呈现的主要信息之一。公司正加大对旗下外国品牌的押注,尤其是跑鞋品牌索康尼。从更大的层面看,特步与安踏(2020.HK)、李宁(2331.HK)等本土同业一样,正面对中国经济多年高速增长后动能减弱所带来的内地市场大幅放缓。 在业务放缓之际,特步今年上半年更罕见地录得收入下跌。新兴外国品牌是少数仍能在中国市场取得增长的品牌之一,但增速也在放慢。这也促使特步及其同业开拓海外新市场,成为近期中国零售商的共同趋势。 最新政府数据概括了许多企业面对的市场寒意。中国服装、鞋类及纺织品相关零售在2026年上半年仍录得6.7%的较快增长,但此后持续放慢。9月增幅仅1.2%,市场到年底甚至可能转为收缩。 特步截至9月底的三个月的运营更新已显示收缩迹象,旗下外国品牌则是例外。根据公告,占公司收入逾80%的特步主品牌,第三季度零售销售同比录得中单位数跌幅。表现虽然不理想,但跌幅与上一季度相同,且明显差于公司2025年第三季度录得的低单位数增长。 索康尼增速放缓 索康尼第三季度零售销售表现较好,录得中单位数增长。但相较该品牌2025年第三季度逾20%的增幅,增长已大幅放缓。 最新运营更新中的其他数据也不太理想,不过至少过去一年大致持平。第三季度零售折扣幅度为25%至30%,与第二季度及2025年第三季度相同;渠道库存周转期也维持在4.5至5个月。因此,公司尚未大幅折价促销、清理库存,至少目前还没有。 安踏在特步公布业绩前一天发布了自己的季度运营更新,呈现类似趋势。安踏主品牌第三季度零售销售录得中单位数跌幅,斐乐品牌则下跌低单位数。唯一亮点是安踏旗下其他品牌,包括外国品牌迪桑特和可隆,第三季度增长25%至30%。 投资者已习惯特步及同业传出坏消息,最新报告反映的稳定表现似乎受到市场欢迎,索康尼增长转弱则未成为焦点。特步股价周五早盘尾声在业绩公布后上涨约4%,但年初至今仍下跌约30%。安踏股价今年跌幅较小,约为6.2%,反映其行业领先地位及更广泛的全球布局。 安踏的估值也反映出这种溢价,其市盈率为12倍,高于特步的7.3倍及李宁的9.9倍。不过,这些数字仍远低于全球运动品牌龙头耐克(NIKE.US)的18倍,以及阿迪达斯(ADS.DE)的20倍;两家公司近期在中国市场同样面临挑战。 拓展海外市场 总的来说,新兴外国品牌在中国崛起,以及本土企业寻找海外新机会,将是未来数年中国运动服饰企业的两大重要趋势。 特步凭索康尼在本土市场取得佳绩,安踏则有迪桑特和可隆;亚玛芬体育(AS.US)同样显示中国消费者正接纳这些新兴外国品牌。安踏持有亚玛芬体育约40%股权,是其最大股东。亚玛芬体育在中国经营始祖鸟、萨洛蒙及威尔胜等品牌,第二季度大中华区销售额同比增长35.5%,由一年前的4.1亿美元升至5.56亿美元,成为公司全球销售额最高的地区。 相比之下,耐克和阿迪达斯等较成熟的外国品牌,以及安踏旗下历史较久的斐乐品牌,近期在中国市场的表现都不太理想。耐克和阿迪达斯在中国由滔搏(6110.HK)代理销售。 此外还有全球化布局,安踏是中国运动品牌中的先行者之一。除了持有亚玛芬体育股权,安踏本月初还完成以17亿美元收购德国运动品牌彪马29%股权,成为市场焦点。 特步也正拓展海外市场,近期进军东南亚,过去一年先后进入马来西亚、新加坡和印尼。公司表示,目标是在未来三年将海外收入每年增长50%,远高于其整体业绩表现;今年上半年,公司收入同比下跌0.6%至68亿元。 不过,海外收入在特步业务中仍只占较小部分。公司表示,目标是未来三年海外收入每年增长50%;上半年该业务收入增逾一倍,但未公布具体金额。据报道,特步2025年海外收入仅约2亿元,占当年总收入不足2%,显示国际业务目前仍只带来有限贡献。 欲订阅咏竹坊每周免费通讯,请点击这里
蛋白热掀乳业新战场 乳企深加工能否变现
运动营养把乳业带进高蛋白新市场,但新品与投资能否转化为稳定收入,仍取决于消费者复购、加工能力与供应链配套 李世达 从跑马拉松到健身增肌,运动热潮带动的生意正从鞋服延伸至营养补给。消费者除了关心穿什么、怎么练,也愈来愈在意运动前后吃什么。蛋白饮品、能量补充及功能营养产品因此成为企业争取的新市场,吸引食品业者与体育用品公司布局。 在中国,这个市场背后已有一定的参与基础。国家体育总局公布的2025年全民健身调查显示,中国7岁及以上居民经常参加体育锻炼的比例达38.52%,较2020年提高约1.3个百分点;19至59岁居民人均体育消费达2,428元。运动正逐步成为一项持续投入时间与金钱的日常活动。 跑步尤其提供了集中的消费场景。中国田径协会的2025年马拉松蓝皮书显示,全年举办594场马拉松赛事,全程及半程项目参赛规模合计约454.09万人次。这是参赛人次,并非独立跑者数量,但反映出训练与赛事补给已有一定市场基础。 牛奶含有乳清蛋白和酪蛋白,这些成分也被用于运动营养产品,让乳企有机会将奶源与加工能力延伸至蛋白补充市场。产品从日常饮用的牛奶,拓展至训练前后方便摄取的蛋白饮品,乳企也因此能接触跑者、健身者等有特定营养需求的客群。 有内地媒体引述行业数据指出,2025年规模以上乳制品加工企业产量约2,950万吨,年减1.1%;液态乳仍占总产量九成以上。以液态奶为主的产品结构,意味着乳企若想拓展收入,还须为奶源开发更多用途。 从农场走向运动场 这是蒙牛乳业(2319.HK)近期布局的背景。旗下运动营养品牌迈胜完成近亿元A+轮融资,投资者包括中信农业产业基金、李宁(2331.HK)及非凡领越(0933.HK)。这笔融资于9月已有报道,为乳企与体育用品企业的合作提供了具体案例。 迈胜产品包括液体蛋白、能量胶及液体盐丸,面向专业运动及长期训练人群。李宁表示,希望透过合作加深对运动消费者的理解。鞋服与营养补给服务同一批客户,双方合作有望更贴近消费者的训练及比赛需求。 蒙牛亦在拓展原料生意。公司4月宣布乳铁蛋白、脱盐乳清粉D90及奶酪等产品产业化下线,6月推出乳原料品牌MnmpX,面向食品、功能营养及运动营养等客户。从直接出售补给品,到为其他企业供应原料,蒙牛正在寻找不同的收入入口。 部分乳原料价格上升,也令市场更加关注相关产品。第一财经6月报道,高纯度分离乳清蛋白WPI90价格翻倍,浓缩乳清蛋白WPC80接近翻倍;中国乳清类进口均价则上升17%。两组数据涵盖的产品和统计口径不同,不能视为同一价格指标,也说明涨幅集中在特定品类,并非所有乳清产品都成为高价生意。 利润仍待考验 奶酪业务已提供较具体的业绩支持。蒙牛旗下妙可蓝多(600882.SH)10月8日披露前三季度业绩快报,收入48.66亿元,年增22.97%;归母净利润2.12亿元,增长20.37%;扣非净利润1.53亿元,增长28.15%。公司称,原制奶酪产品持续推出,零售及企业客户业务收入均增长超过20%。 这份未经审计的快报显示,拓展牛奶用途已有需求及盈利支持。公司亦将利润改善归因于核心奶酪业务占比提高,以及供应链效率改善。不过,奶酪业绩不能直接证明运动蛋白业务成功,两者面对的客户、成本及销售渠道并不相同。 蒙牛的分部数据则展示了规模与盈利之间的距离。上半年奶酪对外收入增长32.6%至31.48亿元,分部利润却由约2.29亿元略降至2.27亿元。按分部业绩除以对外收入估算,比例由约9.7%降至7.2%。产品销售增加,尚未同步转化为更高的分部利润比例。 深加工还须考虑整份奶源的收益。海外乳清生产常与奶酪加工配套,中国相关市场仍在发展;提取高价蛋白后,其他成分能否找到稳定销路,同样影响加工效益。 消费者能否持续购买也是关键。尚普谘询2025年调查中,选择国产蛋白粉品牌的受访者占58%,选择进口品牌的占42%。这是受访者的选择比例,不能直接视为整体市场销售占比。艾瑞谘询《2025年中国营养补充剂消费洞察报告》以2023年资料估算,中国整体营养补充剂渗透率不足30%,低于美国的50%以上;这项数据涵盖整体营养补充剂,并非蛋白粉或运动营养品的专属渗透率。 供应链也有待完善。2026年首8个月,中国进口乳清类43.26万吨;乳清进口数据涵盖多种用途,不能直接等同运动营养产品的原料需求。海外乳业常将奶酪加工与乳清利用配套发展,中国相关加工基础仍较有限。蛋白热能否带来持续增长,最终要看产品能否融入日常饮食、带动复购,并转化为实际盈利,而非停留在布局与市场题材。 李世达,咏竹坊编辑。他的联络方式:shihtalee@thebambooworks.com 欲订阅咏竹坊每周免费通讯,请点击这里
上市三年市值蒸发九成 Keep要翻身路难行
Keep今年上半年线上付费收入大跌,要靠运动用品销售增长来抵消 重点: 上市以来公司持续亏损 AI概念业务暂未见显著贡献 郑瑞棠 中国著名线上运动平台Keep Inc.(3650.HK)近日公布2026年度中期业绩,收入8.25亿元,同比微升0.4%,期内亏损1,219万元,比去年同期的3,543万元亏损大幅收窄66%。 其实公司多年来一直处于亏损,2023年上市亏损2.23亿元,2024年亏损大幅增加至4.69亿元,至2025年才减少至7,200万元。不过若扣除以股份为基础的薪酬开支及投资公允值变动的非现金开支,最近两年已实现经调整利润,2025年度及2026上半年分别为2,522万元及587.7万元。 瘦身教父传奇 虽然经营渐有起色,但却未能为股价带来刺激,近期Keep的股价一直在1.7港元附近的历史低位徘徊,比2023年在港交所招股上市的发行价28.92港元,足足下跌近94%。回想当年借着新冠疫情后的运动热,令Keep得以在估值高峰期上市,其九零后创办人王宁,本身也是一个瘦身故事的传奇。 王宁1990年出生,毕业于北京信息科技大学,2014年即将大学毕业时,眼见自己体重达90公斤,于是在网上寻找减肥资讯,半年内成功减重30公斤。 他有感在不同网站寻找减肥资料十分烦琐,于是萌生将所有健身内容聚集在一个平台的念头。当年9月,他注册成立北京卡路里科技着手编写健身应用程序,终于在翌年推出线上运动平台Keep App,凭自律给我自由的口号迅速打响知名度,一年内月活跃用户已达百万,两年后更达至千万水平。 王宁在资本市场的操作十分积极,公司于2014年至2021年之间完成九轮融资,参与明星投资者众多,包括纪源资本、软银、高瓴资本、腾讯等。2022年起,连续三次向港交所递交上市申请,最终2023年7月成功上市。 Keep上市后一直处于亏损,主要是由于仍未找到成功赚钱的商业模式。早期收益主要靠线上付费收入,在新冠疫情期间受惠于人人留在家中运动,2022年月活跃用户创下3,640万的高峰,但之后却辗转回落。2026年6月底平均月活跃用户比高峰期下跌一半至1,858万名,较去年同期下跌17%,不过用户每月平均收入却大增21%至7.4元。上半年线上会员及付费内容的收入为2.47亿元,下跌26.9%。 用户贵精不贵多 用户下跌可说是公司近年采取贵精不贵多的政策,平台内低运动意愿的客户流失,月活跃用户的平均运动时间同比增长15.3%,反映用户结构正步向高黏性,高活跃人群聚集。 但另一方面,今年上半年自有品牌运动产品的收入增长21.7%至4.83亿元,占总收入的比例由去年中的48%,上升至58%,毛利率更上升5.3个百分点至40.1%。 其中运动装备期内收入同比增长49%,占公司自有品牌运动产品收入比例达六成以上。增肌产品在上半年热卖,总销售额(GSV)增长63%;瑜伽产品GSV增长33%;减脂产品GSV增长49%。 Keep作为内地最大线上运动平台之一,但近年卖产品已成为主要收入,俨如体育用品股。不过Keep相对上又不见得有优势,例如内地体育股龙头安踏(2020.HK)2025年毛利率达62%,李宁(2331.HK)同期毛利率也有49%,明显远胜于Keep。 未来增长系于AI 未来公司要有较高盈利增长,及在市场上获得更高估值,相信系于AI相关产品的发展。公司强调朝向AI驱动运动健康生态的长期策略,首先推出自研运动健康垂直大模型Keeppace.ai,并于今年8月完成国家及北京市大模型备案。 另外就AI商业化,最新发布App 9.1版本,招收独立付费的超级AI会员,涵盖AI语音陪跑,多维数据分析等,上半年推出超过8,000节的AI课程。日均tokens的调用量从2026年3月的84亿,倍增至7月的185亿。 总结Keep目前股价比招股价已跌逾九成,市值由逾160亿港元,锐减至目前约8亿港元,随着近年业绩显著改善,相信再大跌空间有限。但目前AI发展仍处初步阶段,未有显著盈利贡献,相信要重回估值高峰仍遥遥无期。 欲订阅咏竹坊每周免费通讯,请点击这里
安踏业绩疲软 品牌CEO辞职
周三财新报道,安踏体育用品有限公司(2020.HK)的自有品牌安踏负责人已辞职,近期该运动品牌业绩疲软。一位发言人告诉财新,安踏品牌CEO徐阳因家庭原因辞职,并将转任公司另一职位。 徐阳辞职之际,安踏品牌去年营收仅增长3.7%,至348亿元,约占公司总销售额的34%,较该品牌2024年10.6%的增速大幅放缓,该品牌去年毛利率也下降0.9个百分点至53.6%。 徐阳曾负责公司高端品牌始祖鸟在中国市场的初期成功,该品牌由安踏于2019年收购。他于2023年重返安踏品牌,肩负提升品牌形象和促进销售的任务。 安踏股价今年迄今下跌约8.2%,跌幅小于规模较小的竞争对手李宁(2331.HK)和特步(1368.HK),后两者分别下跌19%和30.6%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
简讯:李宁签下NBA巨星库里 股价不升反跌
中国体育用品龙头李宁(2331.HK)周二宣布与NBA球星史提芬・库里(Stephen Curry)及其旗下Curry Brand建立长期合作关系,有报道指合约期项长达十年,签约金额则未公布。 根据公告,双方合作将以品牌共建为核心,初期聚焦篮球及高尔夫产品,未来将进一步拓展至运动生活等多元领域。库里表示,李宁拥有深厚的运动基因及产品创新能力,其球鞋在性能、舒适度及设计方面均令他留下深刻印象,因此对双方合作前景充满信心。李宁预定在美国与中国开设Curry Brand门市,扩大品牌能见度。 库里去年底结束与运动品牌Under Armour(UAA.US)超过十年的合作关系,其后新代言去向一直备受市场关注。有消息指,另一中国运动品牌安踏(2020.HK),也曾被看好签下库里。 消息公布当日,李宁股价反跌2.8%,收报18.37港元。 摩根士丹利发表报告指出,公司或寻求利用Curry系列不仅复苏篮球类别,还通过跨类别扩展来增强李宁整体品牌。该行预期李宁短期股价表现仍将受需求及定价驱动,维持李宁“增持”评级,目标价26港元。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里
户外热潮催谷增长 奔赴自然再闯港股
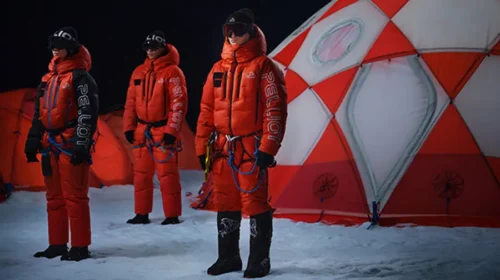
主打高性价比户外服饰公司奔赴自然增长迅速,但高库存与较长周转天数,也为其业务敲响警号 重点: 奔赴自然已申请赴港上市,公司估值达28亿元,投资者包括腾讯、启明创投及李开复旗下Sinovision 这家户外服饰企业仍需证明,即使研发投入偏低、没有自有生产能力,且高度依赖头部达人带货,仍能维持高速增长 谭英 热爱户外的人通常不会轻言放弃,无论是登顶高峰、钓上大鱼,还是完成一场越野赛,往往都要历经多次挑战。这种精神,同样适用于奔赴自然户外运动集团股份有限公司。该公司上周第三度申请赴港上市,希望凭藉中国千禧世代与Z世代年轻人近年兴起的户外热潮,以及自身高速增长故事打动投资者。 这家前称“伯希和户外运动集团”的公司,最新上市申请文件显示,其收入与盈利表现都相当亮眼。 2023年至2025年间,公司收入由9.08亿元(1.34亿美元)增至27.9亿元,三年间增长逾两倍,年均增速约75%。同期净利润亦由1.52亿元增至3.56亿元以上,毛利率则由58.2%提升至63.7%。此次上市由中金公司与中信证券担任联席保荐人,显示其IPO规模可能不小,集资额或高达1亿美元。 若成功上市,奔赴自然将成为中国本土户外服饰品牌中,首家登陆境外资本市场的企业。不过,它并非唯一争夺这项头衔的公司,竞争对手蕉下同样已申请赴港上市,但至今仍未完成挂牌。 奔赴自然的上市前投资者名单相当亮眼,包括腾讯、启明创投,以及李开复旗下的SDF LB等机构,这些投资者过往更常出现在科技公司融资案中。2025年3月最新一轮融资中,腾讯投资3亿元,启明创投投资1.5亿元,而SDF LB则投资7,000万元。该轮融资对公司的估值达28亿元。 奔赴自然采取直接面向消费者(DTC)模式,近70%的销售来自线上渠道。公司亦建立规模不大但持续扩张的线下零售网络,占总销售18.1%,其余12.3%则来自分销商与批发渠道。 奔赴自然较为特别之处,在于其几乎“All in”式押注品牌营销。公司1,074名员工中,销售与营销团队多达570人,占总人数一半以上;相比之下,其研发与设计团队仅有50人。 过去十年间,公司一直与影视明星合作,但真正带来爆发性效果的,是以古装剧闻名的演员兼歌手成毅。成毅于2024年10月成为品牌全球代言人。公司称,官宣后仅14小时,奔赴自然全网曝光量便突破10亿次,互动量超过2亿次,并带来逾6,000万元商品交易总额(GMV)。 奔赴自然的模式,与不少国际品牌颇为相似,即将生产外包,再凭藉品牌形象与溢价能力获取高毛利。相比之下,多数中国本土服饰企业过去主要依靠代工起家,长期难以建立真正独立的品牌定位。因此,在中国户外服饰市场中,像奔赴自然这样专注品牌营销、并把生产与物流外包的企业,仍属相对少见。 品牌管理转型 公司最早于2006年成立时,主要为其他品牌提供供应链管理服务;2012年则推出自有品牌“伯希和(Pelliot)”,正式切入毛利率更高的品牌业务。品牌名称来自20世纪初法国考古学家兼探险家Paul Pelliot。公司目前仍沿用“伯希和”品牌,但已于今年1月将公司名称改为GoNature。 奔赴自然将自身定位为“轻资产”企业。2025年,公司向155家委托制造商支付的费用,相当于收入的36.3%,低于过去两年超过40%的水平。不过,由于供应商提高产品价格,成品采购成本占销售成本比重,已由12.3%升至2025年的41.7%。 奔赴自然直到2022年时规模仍然不大,当年年销售额约3亿元。不过,随着品牌开始向中高端市场升级,公司业务开始快速起飞,从原本主要贩售平价防风外套,逐步转向与始祖鸟(Arc’teryx)等高端户外品牌竞争。始祖鸟母公司Amer Sports(AS.US),则由中国体育用品企业安踏体育(2020.HK)持有。 目前,奔赴自然被市场视为“平价版始祖鸟”,尤其凭藉防水硬壳冲锋衣建立知名度,相关产品自2023年起迅速走红。始祖鸟近年在中国市场极为成功,其售价高达1,000美元的硬壳冲锋衣,更成为不少中国城市户外爱好者眼中的“必备单品”。 虽然奔赴自然成功控制制造成本,但销售与分销开支却未能同步受控。相关支出由2023年的2.77亿元,大增至2025年的逾10亿元,占收入比重亦由30.5%升至37.9%。这只是公司在高速扩张下,成本管理压力逐渐浮现的多个警讯之一。 公司的库存亦快速膨胀,由2023年的2.38亿元增至2025年的8.7亿元,截至今年3月更进一步增加40%至12亿元。更令人担忧的是,库存周转天数已由2023年的189天升至2025年的264天,意味产品平均需在仓库积压长达约9个月才能售出。 公司的研发投入同样偏低,2025年研发支出仅7,400万元,约占收入3%。对一家希望以先进面料与轻量化设计作为核心卖点的企业而言,这样的研发规模显得相对有限。 奔赴自然同时亦面对愈来愈激烈的市场竞争。其户外冲锋衣售价约介乎400元至1,000元,约合60至150美元,低于始祖鸟与VF Corp.(VFC.US)旗下The…


