Anta's Fila brand contracats in Q3

这家领先的运动服装制造商称,第三季度旗下高端品牌斐乐(Fila)的销售额开始萎缩,而核心品牌安踏则继续增长

重点

  • 安踏称三季度斐乐品牌的产品销售额萎缩,因中国消费者越来越谨慎,转而消费更便宜的产品
  • 尽管斐乐的业绩放缓,但分析机构仍预计在其他品牌的支持下,公司下半年收入将增长16%

阳歌

既能以更低的价格从安踏或李宁等国产品牌买到同样的产品,为什么还要买耐克和斐乐(Fila)等高价外国品牌?

这正是困扰安踏体育用品有限公司(2020.HK)的问题,上周四发布的最新季度运营情况显示,公司旗下高端品牌斐乐在三季度出现了下滑的迹象。更具体地说,截至9月底的三个月里,通过许可协议在中国销售的韩国品牌斐乐的销售额出现“低单位数”的下降。

斐乐三季度业绩下滑这件事意义重大,因这是安踏最赚钱的品牌之一,利润率比它核心的安踏品牌高。今年上半年安踏品牌占公司销售额近一半,斐乐紧随其后,占比近40%。剩下的大约14%来自迪森特和可隆等其他高端品牌。

斐乐三季度销售额的下滑,与上半年收入增长6.8%的表现形成了鲜明对比。即便是那时,斐乐的表现也相对落后于安踏的其他两个主要品牌,上半年安踏品牌的产品收入增长了13.5%,“其他产品”收入增长了41.8%。

投资者有点被最新公告吓到了,安踏股价在周一,也就是公告发布后的首个交易日下跌近9%。尽管如此,该股今年迄今仍上涨了20%,其中上个月在中国股票普遍上涨的背景下有30%升幅。

安踏是中国最大的运动服装制造商,也是投资者的最爱,市盈率相对较高,达到18倍。相比下,排名第二的李宁(2331.HK)市盈率为13倍,而规模较小的361度(1361.HK)市盈率仅为8倍。

中国经济放缓的背景下,消费者控制支出,所有零售商最近都面临压力。中国8月份零售额仅增长2.1%,7月份增长2.7%,远低于过去经济繁荣时的增速。

零售业放缓的一个支线故事是中国国内所谓的“消费降级”,指的是在各类产品中,消费者越来越喜欢更便宜,而不是昂贵的产品。这种降级影响着零售业的所有人,星巴克和耐克等高端的品牌,正被瑞幸和安踏等低价竞争对手抢夺业务。

星巴克7月份报告称,截至6月的三个月内,中国业务的同店销售额下降了14%,平均订单金额下降了7%。同样,耐克和阿迪达斯在内地的主要鞋履和运动服销售商滔搏(6110.HK)上月表示,截至8月的中期业绩,利润下降了35%。公司称期内收入也有所下降,原因是消费者信心低迷影响了整个零售业。公司补充说,其利润率也受到了折扣和促销,以及销售放缓导致库存积压的打击。

双品牌记

了解这背景后,我们再回到安踏的故事,以及它原有的安踏品牌和斐乐之间的不同发展路径。安踏在十多年前收购了斐乐的中国业务,在今年上半年的最新财报中,安踏称斐乐“以高端时尚运动品牌定位,以广泛年龄层的高端消费者为目标”。

根据最新的运营数据,斐乐三季度销售额下滑,与之形成鲜明对比的,是期内安踏品牌产品销售额呈中单位数的正增长。在这里,我们还应该注意到,即使是安踏品牌也面临着经济逆风,因为它的最新增速比上半年13.5%的同比增长有所放缓。

今年上半年,斐乐品牌产品的毛利率为70.2%,远高于安踏品牌的56.6%,这反映斐乐的高端特性和对公司利润的更大贡献。这意味着,三季度斐乐销售额的萎缩,可能会对安踏下半年的利润构成压力,尤其是如果该品牌的销售额继续下滑。

对安踏来说,也不都是坏消息,在“其他产品”类别,包括一些更高端的外国品牌,在三季度实际上增长了45%至50%。这一数据表明该类别的增长速度,较上半年41.8%的增幅有所加快,安踏很可能在积极推广这些高端品牌,如迪森特和可隆。

安踏在芬兰的海外子公司Amer Sports (AS.US)也传来好消息,这家公司旗下拥有威尔胜和始祖鸟品牌,并于今年早些时候在美国独立上市。Amer此前报告称,上半年收入增长14%至21.8亿美元,大中华区销售额增长52%,约占总销售额的10%,这得益于它与安踏的联系,从而在该市场实现增长。

自IPO以来,Amer的股价表现相当好,目前比13美元的发行价高出约50%。

雅虎财经对44家分析机构的调查显示,尽管斐乐销售额出现下滑,但得益于其他品牌的强劲表现,安踏下半年仍有望录得大约16%的收入增长。这证明了该公司强大的管理能力,使其成为中国运动服装市场的领导者。

凭借规模和强劲的利润率,安踏的股价可能将继续高于同行。但归根结底,即便是安踏也无法阻止中国经济放缓,以及消费者越来越喜欢更便宜的国产品牌,而非昂贵的外国品牌。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

黄金周失色 澳门十月赌收跌一成

澳门博彩监察协调局周日公布十月份博彩收入,虽然重回200亿澳门元(下同)水平,但同比大跌一成至216.8亿澳门元(179亿元人民币),更是连续第五个月下跌。不过,环比则上升达20%。 今年前十个月,澳门赌收累计达2,087.96亿元,同比增长1.6%,但相较年初升势,已经大幅放缓。 澳门政府去年底估计,全年赌收约2,360亿元,按目前情况,只要剩余两个月每月赌收达150亿元,则全年赌收可以达标。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Dajin Heavy Industry's third-quarter earnings deteriorate, shares plunge 60% five months after IPO

大金重工第三季度业绩恶化 上市五个月股价大跌六成

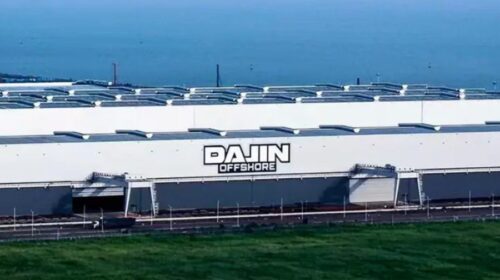
今年6月大金重工趁业务高峰期发行H股上市融资57亿港元,但认购的投资者至今惨亏逾6成 重点: 今年前3季度盈利下跌两成 业务受汇兑损益及交付期影响而表现波动   郑瑞棠 近期港股市况反复,次新股普遍有大幅调整,主要从事海上风电设备生产的大金重工股份有限公司(1081.HK; 002487.SZ)年中趁港股高峰期发行H股上市,但下半年盈利表现显著下滑,现股价较发行价低65%。 大金重工近日公布2026年度第三季度业绩,前3季度收入43.63亿元,下降5.05%,净利润7.1亿元,下降19.97%。不过仅计第三季度表现,收入跌幅达37%,净利润跌幅更达67.9%,显示公司的营运急速恶化。 公司指盈利下跌是因交付量阶段性回落和订单结构差异所致,另外人民币汇率上升令公司出现汇兑亏损,若剔除汇率的影响,首三季净利润同比增长约6%,毛利率亦由31.1%升至35.6%。 大起大落 近年大金重工A股的走势可说大起大落,随着公司欧洲市场爆炸性增长,及转型一条龙供应链的运作渐见成效,其2025年度盈利大增逾1.3倍。大金重工股价自10多元起步,最高升至今年5月逾90元水平。 就在股价创出新高时,大金重工5月底宣布发行H股融资,虽然公司不是热门的AI概念股,但凭着当时业务及A股有出色表现,最终获134倍认购,并且以发行价上限66.4港元上市,成功融资逾57亿港元。 大金重工上市初期仅稳守发行价附近,但踏入7月市场气氛急降温,股价开始断崖式下跌,半个月已大跌一半至约30港元,令上市一众著名的基石投资者,如新加坡政府投资公司、高瓴资本及瑞银等也要深深套牢。 投资者虽大幅亏损,但公司融资所得50多亿港元已落袋为安,对改善现金情况大有帮助,今年前3季度筹资活动产生的现金流量净额达61.7亿元,同比大增484%。 除了上市时机准确外,大金重工创始人金鑫在创业及发展公司期间有几个重要的决定,令公司的规模迅速扩大。 金鑫1967年生于辽宁营口,大学毕业后在一纺织厂担任技工,凭出色的个人能力获晋升为团委干部。90年代初,他在阜新区担任盼盼门公司总经理,销售家喻户晓的品牌“盼盼防盗门”,赚得人生第一桶金。 第一桶金 2001年34岁的金鑫开始创业,买下钢结构生产线经营,2003年创办辽宁大金,生产重型工业装备。其后中国大力发展新能源,大金加入风电设备领域,2010年大金重工在深交所上市,成为中国第一家风电塔筒行业上市公司。 其后金鑫再次展现其远见,首先他有感内地风电市场竞争十分激烈,内卷严重,相反欧洲市场风电设备需求强劲,但产能长期缺乏,所以将重心放在欧洲市场。目前大金已是欧洲风电之王,2025年上半年欧洲风电单桩市场占有率达29.1%。 风电设备属重型装置,大金重工主要在国内生产并交付海外,运输成本高昂,交付的流程也没有保障。所以公司近年由单一装备制造商,转型至“制造+运输+母港+安装”一体化交付商。即公司除了生产设备,更自设运输船舶,兴建码头,并且进行安装,为顾客提供一条龙服务。这样降低客户的项目执行风险,令公司的毛利率也得以提升。 背后隐忧 不过公司高增长背后也有隐忧,首先是大金重工客户较为集中,2025年前5大客户的收益占总收入79.3%,最大客户占总收入近5成。而且业务集中欧洲,市场担忧欧盟可能基于安全理由,考虑对中国风电装备进口采取限制措施。 此外,大金主要收入来自海外收取外币,盈利受人民币汇率波动影响,例如2025年汇兑收益1.54亿元,但2026年上半年则有汇兑损失0.98亿元,形成明显对比。 大金重工上市后股价大跌,或已反映大部分不利因素。花旗证券指第三季度业绩不及预期,主要因交付较预期慢、补贴前景不明及利率上升令回报降低,下调2026至2028年净利润23%至29%,目标价亦由43港元下调至34港元,评级维持“买入”。该行称公司现价相当于2027年市盈率10倍及市净率0.9倍,估值已具吸引力。 欲订阅咏竹坊每周免费通讯,请点击这里

广和通首三季少赚44% 第三季扣非盈利跌七成

无线模组制造商深圳市广和通无线股份有限公司(0638.HK; 300638.SZ)周四公布,今年首三季收入按年增长10.72%至59.41亿元(8.92亿美元),归属股东净利润下跌44.21%至1.76亿元,扣除非经常性损益后净利润减少78.69%至6,328万元。 单计第三季,收入增长30.39%至21.63亿元,归属股东净利润增长16.57%至1.15亿元,但扣非净利润下跌74.48%至2,416万元。当季处置业务产生投资收益6,255万元。 首三季汇兑损失增加,推高财务费用269.14%至3,146万元;存货增加亦令资产减值损失升至4,168万元。同期经营现金净流出24.96亿元,去年同期净流入2.98亿元,公司解释主要因原材料采购付款增加。9月底存货较去年底增加182.24%至38.03亿元。 公司股價周五高開低走,至中午休市報5.8港元,跌2.44%,年初至今累跌約63%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

市场波动影响三季度 中国银河净利跌三成

券商中国银河证券股份有限公司(6881.HK; 601881.SH)周四发布第三季度报告,收入跌36.5%至57.16亿元,净利润亦大跌28%至32.3亿元。 前三季度收入微跌0.81%至225.7亿元,净利润微升0.52%至110亿元。 公司表示,第三季度业绩同比大跌,主要是受期内市场波动影响,导致投资业务等营业收入下降所致。第三季度的应收款项亦大增,同比激增76%至159亿元。 周五中国银河开盘升0.15%报6.615港元,公司股价较过去一年高点跌逾四成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里