
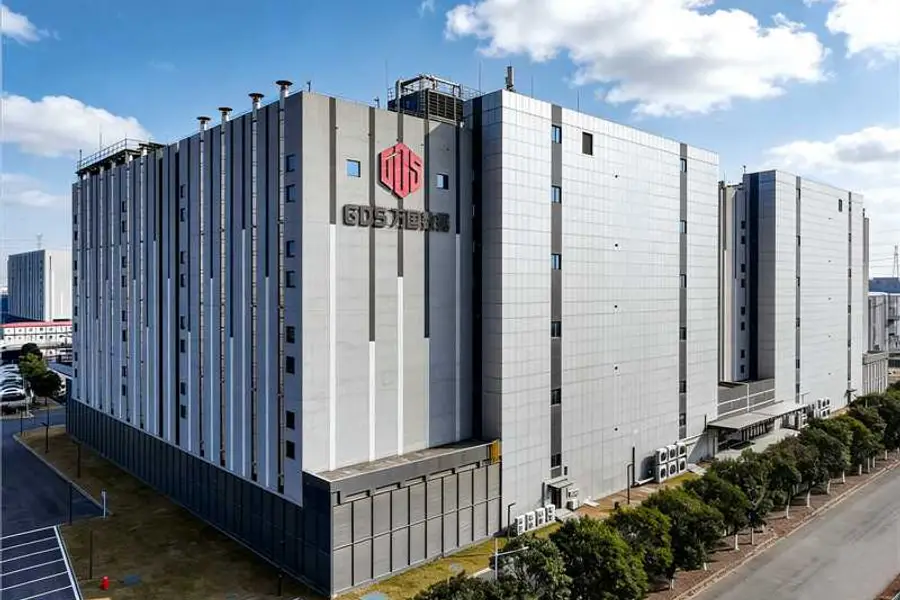
这家中国最大的第三方数据中心运营商表示,计划在未来三年内斥资300亿元至500亿元用于新数据中心建设
重点:
- 受益于AI训练和推理需求激增,万国数据在第一季度创下了200兆瓦的新增订单纪录
- 公司核心指标在该季度均保持了两位数的稳健增长;同时,通过多元的融资渠道,其现金储备实现了翻番
阳歌
随着AI浪潮的全面加速,真正能从这一历史机遇中获益的企业,不仅要具备变现能力,更需拥有支撑底层技术与配套基础设施开发的雄厚资金实力。
这种资金实力和战略性的资本配置,恰是万国数据(GDS.US; 9698.HK)于5月20日发布的一季度财报中的核心亮点。财报展示了公司强劲且多元化的资本结构,足以支撑其资本密集型数据中心的扩张。同时,作为中国最大的第三方数据中心运营商,公司正利用其雄厚的资金实力加码建设AI基础设施平台,以满足AI应用带来的激增需求。
万国数据的最新财报显示,其核心业务继续以两位数的速度增长。因此公司表示,预计今年的收入将增长至124亿元(18.3亿美元)至129亿元之间,按中值计算,较去年公布的114亿元增长约11%。
国内科技巨头竞相布局AI大模型与应用,带动数据中心需求集中释放,新订单显著激增。阿里巴巴已宣布将在未来三年内向云计算和AI基础设施投资超过3,800亿元。此外,字节跳动也表示,计划在今年投入超过2,000亿元用于资本支出,其中约65%将用于国内。
这些战略投资正推动Token使用量的指数级增长,而Token是AI用量的主要计算单位。根据国家统计局的数据,今年3月,中国日均Token使用量超过140万亿,较三个月前增长了40%。
“过去几个季度,我们看到AI驱动的数据中心需求出现了前所未有的增长,”万国数据董事长黄伟在公司电话会议上表示,“我们相信,这只是一个多年增长故事的开端,国产芯片供应的持续增加将进一步支撑这一趋势。目前,客户正以前所未有的规模规划未来部署。”
需求端的爆发直接体现在订单上,万国数据一季度新增订单约200兆瓦,创下了单季历史纪录。截至5月下旬,2026年新增订单已超过340兆瓦。公司在电话会议上表示,暴增的客户需求已推动公司的积压订单达到近600兆瓦。
“随着订单逐步落地,我们的增长将明显加速,”黄伟表示。“在中国,AI是具有革命意义的机遇。我们会把所需资源全部投入到AI基础设施平台的扩张中。”
加速基础设施投资
为了把握这一巨大机遇,万国数据承诺在未来三年内支出300亿元至500亿元资本,这是公司成立25年以来最大规模的投资计划。公司计划今年支出约90亿元,这已经是2025年43亿元资本支出的两倍多。以2026年的规模估算,2027年和2028年的资本支出合计将增加至210亿元至410亿元,反映出万国数据对扩展其AI基础设施平台的持续承诺。
黄伟表示,仅在过去15个月里,公司就启动了10万平方米新数据中心的建设,规模达400兆瓦,且几乎已被全部预订。
这一战略扩张背后有着合理的资本支出和财务规划。万国数据报告称,截至3月底,其短期债务为93.7亿元,大约是去年同期47.4亿元的两倍。其长期债务则较为稳定,从去年同期的378亿元小幅下降至3月底的365亿元。
公司在该季度通过发行可转换优先股筹集了21亿元。此外,还通过出售财务投资对象DayOne的部分股权回笼3.85亿美元,DayOne此前是万国数据的国际业务部门,现已成为一家独立运营的实体。此次交易完成后,万国数据保留了DayOne约19.9%的股权,按照C轮融资的定价,剩余股份价值超过22亿美元,仍具备未来资本利得上升空间。
去年,万国数据还通过发行数据中心公募REITs和资产支持证券ABS优化资本结构,增强融资灵活性。
在这些战略举措下,截至3月底,公司的现金及现金等价物从去年同期的75.8亿元翻倍至148亿元。在电话会议上,公司表示目前拥有超过190亿元的现金和定期存款,已为新阶段扩张做好资金准备。
在加码AI基础设施建设的同时,万国数据第一季度的现有业务继续保持了稳健增长。该季度公司收入同比增长23.6%,达到33.7亿元。剔除一次性项目后的增长率保持在7.9%的健康水平,反映出核心业务的稳步扩张。其总签约及预签约面积同比增长11.7%,至725,485平方米;而计费面积增长12.7%,至520,929平方米。剔除一次性项目后,其调整后EBITDA(息税折旧及摊销前利润)同比增长8%,至14.3亿元。
AI数据中心板块近期势头强劲,万国数据的股价在过去一年里也累计上涨20%。该股目前的市销率(P/S)略高于4倍,表明投资者对其龙头地位与增长前景的信心。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景



