公司发布乐观的季度报告,但股价却没有上涨,而且比2月的最高点下降了40%

重点:

  • 担心多晶硅价格会在明年初见顶后下滑,投资者对大全新能源持冷淡态度
  • 与公司在新疆地区的生产设施有关的政治因素也带来风险

阳歌

我们很少以一家公司的估值或最近的股票走势来开篇,更愿意先看看新闻,而把这些信息留到后面。但这一次我们将打破常规,因为这些基本的分析工具揭示出,在热门的太阳能领域正在发生一些不同寻常的事情,这些从大全新能源(Daqo New Energy Corp.,纽交所:DQ)的最新趋势上就能看出来。

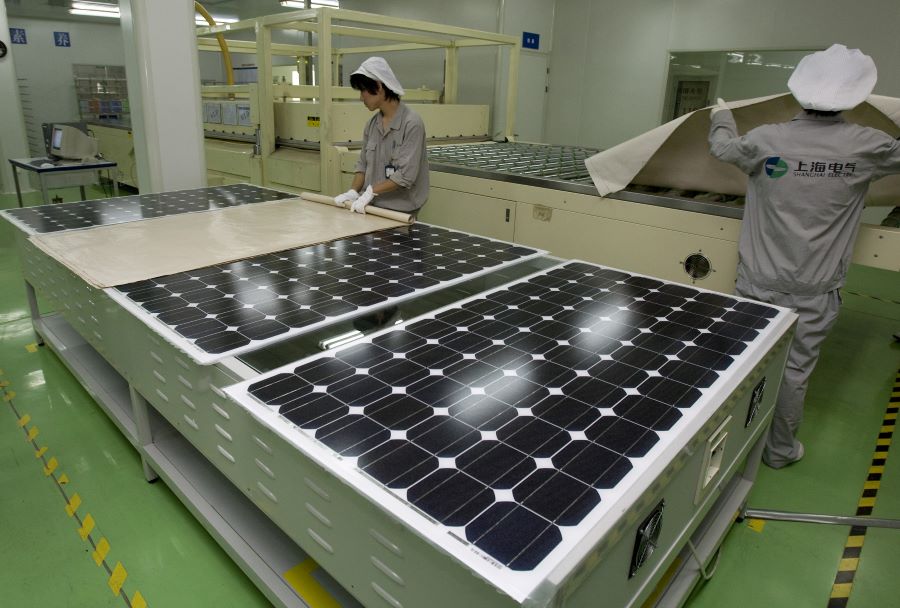
这家公司是多晶硅(太阳能电池板的主要成分之一)领域领先的生产商,它刚刚公布了最新季度业绩,看起来相当不错,尤其是它对今年剩余时间做出的预测。但是与人们的预期相反的是,公司的股价在周二公告发布后几乎没有变动,甚至还小幅下跌。

公司的市盈率也同样低迷,虽然它看起来将从主打产品的价格飙升中获得巨大的利益:许多国家急于安装更多的可再生能源以减少碳足迹,这带来了对这种产品的巨大需求。根据分析师的预测,公司今年的利润预计将增加两倍以上。然而,根据它2021年的预期利润,市盈率仅为12倍,少得可怜。

所以到底怎么回事?

答案是两方面的。最大的因素是太阳能行业以其周期性的兴衰闻名。那么就大全现在的情况而言,投资者显然在考虑未来,在现阶段的繁荣过后,行业很可能会在接下来一两年迎来一次大萧条。

第二个因素则与公司本身相关,与大全及其众多中国同行在新疆生产多晶硅有关。关注这一问题的人会知道,中国因各种不当对待新疆本地人的指控而遭到西方的强烈批评,而中国坚决否认这些指控。

大全公司也因此受到了格外的关注,以至于它上周组织了一团人参观新疆工厂,来表明它所有的工人都得到了公平对待。然而,这个争议将持续笼罩在这家公司和东方希望新能源等同行头上,这些公司位列世界顶级生产商,在新疆生产多晶硅。

最大的担忧是,西方国家或企业可能会对这些多晶硅制造商采取惩罚性行动,这类似于一些服装制造商停止购买新疆棉花,以抗议所谓虐待工人的行为。

在这个问题上,除了说它在可预见的未来将继续笼罩在中国生产商的头上,真的没有更多可说的。由于西方国家是迄今为止最大的太阳能电池板买家,这个因素对大全这样的公司来说仍将是一个相对较大的风险。

但多晶硅制造商面临的更大、更直接的风险,是对行业即将出现大萧条的担忧。由于生产商急于利用当前的巨大需求,目前正在建设大量的新产能,因而很容易出现这种情况。

价格飙升

说到这里,接下来我们就来看看大全的最新业绩,包括它对多晶硅价格的展望,对于今年下半年的价格,它表现得极为乐观。在2022年,前景就没有那么明朗了,届时大部分新产能将开始投产,包括大全目前正在建设的一个新厂。

虽然该行业正在蓬勃发展,但大全第一季度的业绩却显得有些低迷。它的销量实际上从之前第四季度的23186吨(其最大产能)降至一季度的21471吨。收入情况也类似,该公司一季营收为2.56亿美元,与第四季度基本持平,尽管由于价格飙升,较上年同期增长逾50%。

价格飙升带来利润的大幅增长,公司的净利润从一年前的3300万美元增长了一倍多,达到8300万美元。

大全的前景也相当积极。最为乐观的预测是,多晶硅的平均售价将从一季度低得多的11.9美元飙升至本季度的19~20美元之间。该公司的解释是,售价大幅上涨是因为一季度交付的许多订单都是在最近的繁荣期之前签订的。

但公司首席执行官张龙根在公司的业绩电话会议上承认,价格已经达到或者接近最高位,随着新产能开始投产,明年下半年前后,价格可能会出现迅速下跌的情况。大全目前正在建设一座新工厂,建成后产能将提高近50%,许多其他生产商也在采取类似的大胆举措。

去年大全的股价飙升,在今年2月达到峰值,但自那以后已经下跌了40%左右。这与同期,更具代表性的Invesco Solar ETF约40%的跌幅一致。我们之前提到过,基于2021年的利润,大全的市盈率相当低,但基于去年的收益情况,这个数字要高得多,达到42倍——与德国同行瓦克尔化学(Wacker Chemie)28倍的市盈率相比,这个数字高出不少。

最后,几乎可以肯定的是,多晶硅制造商的利润将在今年或明年达到顶峰,之后会出现下跌,而且幅度可能会相当大。大全似乎正在为这种可能性做准备,与许多客户签订长期供应协议,这可能有助于在价格暴跌时保护它。由于签订了这些协议,高管们表示,公司已经售出了今年和明年的所有计划产量。

欲订阅咏竹坊每周通讯,请点击这里

新闻

营收暴跌  High Templar续寻新业务

曾经的中国金融科技借贷平台High Templar Tech Ltd.(HTT.US),目前正寻找新的商业模式,周三公布2026年上半年营收同比暴跌73%,从去年同期的2,930万元锐减至仅800万元。公司还透露,因早年的业务活动,目前仍拖欠一笔数额可观的税款。 前身为趣店的High Templar表示,今年前六个月的营收来自澳大利亚的最后一英里配送业务。不过,该业务现已被正式关停。 截至6月底,公司账上仍持有高达61.3亿元的现金及受限现金。亦因此,今年上半年公司录得12.8亿元的利息和投资收益。因此,公司上半年实现利润4.17亿元,较去年同期的4.62亿元有所下滑。 公司还表示,已接到总部所在地厦门税务机关的通知,指过去两家子公司的重组属于应税事件,公司目前仍拖欠相关税款。公司补充,董事长兼CEO罗敏预计很快将支付7.9亿元款项。 财报发布后,High Templar股价在周三应声下跌6.7%,今年以来已累计下挫45%。公司表示,目前正探索新的商业机遇,希望能发挥自身的技术专长与金融服务能力。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

AI开支增加 天立增收不增利

教育服务提供商天立国际控股有限公司(1773.HK)周四发盈警,预计截至8月底止年度收入约38亿元(5.68亿美元),按年增长5.9%;净利约5.8亿至6亿元,下降7.4%至10.5%;经调整净利约5.2亿至5.4亿元,下降12.3%至15.6%。 公司表示,拓展供应链产品带动销售收入增长,AI系列产品推广及应用亦推动智慧教育服务收入增加。不过,AI质量中台研发、AI智学产品营销,以及筹办香港国际学校的开支增加,加上新增管理谘询费用及应收款项信用减值亏损,拖累盈利。 天立国际周四低开,至中午休市报0.72港元,跌2.7%。该股今年以来累跌69.6%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

反应冷淡低位定价 传音上市首开破发

“非洲手机王”深圳传音控股股份有限公司(2636.HK; 688036.SH)周四首日在香港挂牌,开市即跌近1%,之后股价续向下行,中午收报33.8港元,较招股定价低4.3%。 传音出售8,664.83万股,每股招股价介于35.3港元至38.8港元,最终只能以低位定价,公开发售仅超额认购3.46倍,国际配售超额认购更只有1.55倍。共有12位基石投资者,认购3,528.29万股,占发售股份的40.72%。 本次募资净额29.68亿港元,40%将用于AI相关技术研发、30%作营销及品牌建设、20%用于加强移动互联网服务与物联网产品,余下一成作一般营运资金。 按2025年的收入计,传音在全球手机市场排名第八,市场份额为1.7%。公司收入主要通过经销商销售,截至今年4月底,在全球超过100个国家及地区拥有2,900多家经销商。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Inkeverse does social media and dtaa centers

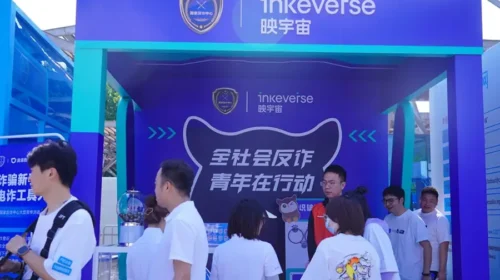
AI改写微短剧生态 映宇宙试水数据中心

映宇宙前身映客于2017年曾是中国第二大直播平台,之后推出社交网络、交友及微短剧应用程序 重点: 映宇宙在经营微短剧业务仅4年后,因面对AI生成内容带来的激烈竞争而决定退出 出售广州快创网络科技有限公司将令映宇宙失去近四分之一的收入,但可释出资金推进数据中心业务计划    谭英 映宇宙集团有限公司(3700.HK)于2018年在香港上市时,这家由腾讯支持、当时仍名为映客的公司前景一片光明,因为以直播为核心的业务正风靡中国。上市前一年,映宇宙录得收入39亿元,注册用户达1.945亿,是中国第二大移动直播公司,市场占有率达15.3%。 创办人兼董事长奉佑生曾是一名公务员,2015年创立公司时,市场竞争并不激烈。但随着字节跳动旗下抖音、快手(1024.HK)及腾讯(0700.HK)等巨头纷纷进军直播市场,映宇宙为避免被击垮,被迫在原有的映客直播业务之外,拓展社交网络及交友等服务。 2022年,公司更名为映宇宙,以反映业务多元化,并随即进军当时炙手可热的微短剧市场。公司迅速扩大相关业务,微短剧收入一度占总收入的19.1%,2024年带来13.1亿元收入。 如今,随着中国互联网巨头利用AI迅速改造微短剧产业,采用传统制作方式的小型公司遭到碾压,映宇宙眼看就要历史重演。市场研究机构DataEye的数据显示,抖音上已有22万部AI生成微短剧,单是今年上半年便吸引5,000亿次观看。这类作品通常无须聘用演员或搭建拍摄场景,制作成本不到真人拍摄版本的十分之一。 在此背景下,映宇宙决定退出微短剧业务。同样令人意外的是,公司打算将出售微短剧附属公司的所得款项投向数据中心,相关交易已于上周公布。映宇宙早年率先布局直播及微短剧,展现出敏锐的市场眼光;但如今跟进数据中心热潮,步伐则稍显落后。越来越多来自不同领域的公司都在进军数据中心,包括加密货币挖矿及大宗商品交易企业。 投资AI运算基础设施 映宇宙表示,将以8,000万元,向关联公司广州一八四六科技有限公司出售其持有的微短剧附属公司广州快创网络科技有限公司40%股权。值得注意的是,映宇宙表示,将把大部分出售所得款项用于持续优化底层AI运算基础设施,以及研发多模态AI应用。 公告发布后,映宇宙股价最初下跌,其后反弹,截至周三收盘,股价较公告前上升约8.5%。 公司提出的出售理由,反映微短剧行业过去一年遭遇的冲击。自2025年底起,AI开始改变这个行业。中国国家广播电视总局鼓励利用AI生成内容提升品质;据该局数据,2026年前8个月上线的43万部微短剧中,超过90%由AI生成。包括字节跳动及快手旗下平台在内的6家大型平台,已承诺投入60亿元支持这项政府倡议。 映宇宙在公告中指出,微短剧业务的收入与盈利走势背道而驰,这种情况可能正在整个行业上演。今年上半年,该业务收入接近翻倍,由去年同期的5.03亿元增至9.48亿元;但同期盈利由5,280万元转为亏损620万元。映宇宙将转亏归因于竞争加剧,以及制作、流量获取和推广成本上升。 公司上半年整体业绩同样令人失望。期内收入同比下跌26%至19.8亿元,盈利大跌54%至1.26亿元。月活跃用户亦减少21.4%至1,586万人,抵消了每名用户平均月收入上升5.4%的增幅。 中期报告承认,线上互动娱乐行业正处于“深度调整期”,公司因此转而聚焦“价值驱动”的运营模式,不再以流量规模为重心。 公司今年上半年盈利下滑的一大原因,是与加密货币相关的亏损,与公司的核心线上媒体业务无关。尽管如此,近期出售微短剧业务并转而聚焦数据中心,仍可能令部分投资者对公司的前景存疑。 转向数据中心 映宇宙早在5月便谈及转向数据中心业务。当时,公司通过配售新股融资3.285亿港元,其中75%指定用于购买GPU,供新加坡及马来西亚的数据中心使用。映宇宙表示,这项投资是扩充算力的一部分,以满足海外客户的需求。公司于2023年开始拓展东南亚应用程序业务,现已将该地区视为核心市场。 映宇宙解释,公司需要在上述国家建设数据中心,既是出于合规考量,也为提升运行速度,让旗下产品能与竞争对手的产品一较高下。公司当时表示,数据中心将供自身营运使用,但也透露会向外部客户开放算力。 5月公告发布时,数据中心运营正受到非传统业者青睐,投资者反应相当热烈。映宇宙股价在公告后一个月内几乎翻倍,但公司8月公布黯淡的中期业绩后,股价不但回吐全部涨幅,跌幅更进一步扩大。 近来不断有公司进军数据中心,投资者或许也开始感到厌倦;大宗商品交易商至源控股(0990.HK)及比特币挖矿商灿谷(CANG.US)等公司近期也有类似布局。 映宇宙能否成为成功的数据中心运营商,部分取决于市场竞争及资本成本。目前,出售微短剧业务及5月配售新股所筹得的资金,只占公司所需资金的一小部分。以平均水平计算,标准数据中心每兆瓦算力负载的建设成本为1,000万至1,300万美元。映宇宙通过出售微短剧业务及5月融资,合共筹得略多于5,000万美元,仅足以建设4至5兆瓦的算力容量。 除了这些后来进场的公司,映宇宙还要面对字节跳动、腾讯及阿里巴巴(BABA.US;9988.HK)等中国大型科技企业的竞争,更不用说中国的专业数据中心运营商万国数据(GDS.US;9698.HK),以及聚焦东南亚市场的DayOne。面对实力雄厚、资金充足的竞争对手,映宇宙能为客户和投资者提供哪些优势,目前并不明朗。 欲订阅咏竹坊每周免费通讯,请点击这里