6831.HK
Green Tea group runs restaurants

受中国消费信心疲弱影响,绿茶集团首挂半日跌5.6%


阳歌

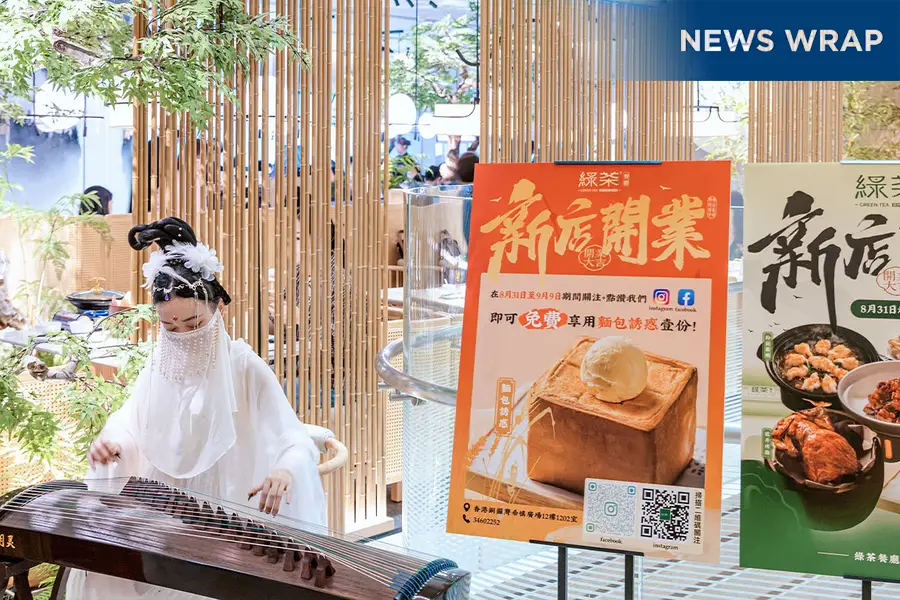
连锁餐饮企业绿茶集团有限公司(6831.HK)周五在港交所首日挂牌即下挫,反映大市走弱,以及投资者对中国消费信心疲弱的忧虑。

绿茶集团公告显示,公司以每股7.19港元发行1.68亿股,净筹资7.46亿港元。该股周五早盘持续走低,午间休市报6.79港元跌幅5.6%,对应市值约45亿港元。

本次IPO香港公开发售部分获超300倍超额认购,国际配售部分获6.2倍超额认购,显示市场认购需求强劲。

这家从杭州起步的餐饮企业主打融合中式菜系,目前在全国运营493家门店。过去两年门店数量年均增长30%,并计划于2025年新开150家、2026年新增200家门店延续扩张。

与中国众多中端餐饮企业相似,在经济放缓导致消费者趋于谨慎的背景下,绿茶集团同样面临需求减弱的挑战。

公司2024年营收从2023年的35.9亿元微增7%至38.4亿元,同期门店数量大增29%至465家(截至2024年12月末)。去年7%的营收增速较2023年51%的同比增幅显著放缓。

消费谨慎也导致客单价下滑,2024年人均消费56.2元,低于2023年的61.8元和2022年的62.9元。翻台率从2023年的日均3.3次降至3.0次,同店销售额同比下降10.3%。

公司声明称:“2024年与2023年相比,我们的餐厅表现整体有所倒退,主要由于当前经济环境下消费者行为改变,外出用餐次数及支出均有所减少。”

尽管经营环境艰难,公司2024年净利润仍同比增长9.1%至3.5亿元。

当前绿茶集团市盈率约12倍,落后于海底捞(6862.HK)17倍及新上市小菜园(0999.HK)14倍的估值水平。而运营肯德基和必胜客的百胜中国(YUMC.US;9987.HK)市盈率达19倍,反映在“消费降级”趋势下廉价餐饮更受市场的欢迎。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

Cstone makes drugs

基石药业在ESMO大会上强化CS2009三特异性抗体三项临床验证

凭借在多种肿瘤类型中超300名患者的数据和将开展的3期临床试验,现有证据为CS2009的作用机制、安全性及抗肿瘤疗效提供了有力支持 重点: 无论是非小细胞肺癌还是转移性结直肠癌,CS2009在单药及联合治疗方案中均交出了亮眼的疗效数据 这款三特异性抗体在多种实体瘤中积累了超300名患者的临床数据,进一步印证了其作用机制、安全性和概念   莫莉 在针对癌细胞特定弱点的高科技治疗领域,一两条攻击防线往往不如三管齐下。基石药业(2616.HK)深谙此道,并在上周凭借一项新研究引起广泛关注。该研究显示,公司自主研发的PD-1/VEGF/CTLA-4三特异性抗体CS2009在治疗多种癌症方面取得了重大临床进展。 基石药业在2026年欧洲肿瘤内科学会(ESMO)大会上表示,这款药物目前已积累超300名患者的临床数据,进一步验证了其在多种实体瘤中的作用机制、安全性以及抗肿瘤活性。其目标市场不仅包括既往接受过免疫治疗的患者,也涵盖传统免疫疗法收效甚微的“冷肿瘤”患者。 最新结果标志着CS2009已从早期临床探索阶段,过渡到关键的疗效验证阶段。其设计上的治疗潜力正获得越来越多临床数据的背书。公司计划在年底前启动全球3期临床试验,推动该药物迈向后期开发,为未来的监管获批铺路。 基石药业CEO兼研发总裁杨建新博士表示,CS2009的开发目标绝不是将三个成熟靶点简单打包。相反,它旨在同时激活三种互补机制:阻断CTLA-4以增强T细胞的启动与扩增;阻断PD-1以恢复耗竭T细胞的功能;同时阻断VEGFA,从而促进肿瘤血管正常化,解除免疫抑制。 近年来,以PD-1/PD-L1为代表的免疫疗法已广泛应用于肺癌、黑色素瘤和肾癌等多种癌症的治疗。但部分患者获益依然有限,或在治疗后出现耐药性。CS2009的亮点在于能同时靶向PD-1、VEGF和CTLA-4。其中,靶向PD-1旨在恢复免疫细胞的抗肿瘤能力;靶向VEGF负责切断肿瘤生成新血管的能力;而阻断CTLA-4则有助于在更早阶段激活免疫系统。 不过,CTLA-4相关药物容易引发严重的免疫副作用,限制了其临床应用。为此,公司采用了一种专门的分子设计,力求增强药物在肿瘤及其周围微环境中的活性,同时将对正常组织的影响降至最低。最新临床数据表明,CS2009能有效结合三个预设靶点,这不仅验证了其创新设计背后的科学逻辑,也为进一步提升疗效打下了研究基础。 安全性向来是多靶点免疫疗法的一大拦路虎,尤其是CS2009还包含了CTLA-4靶点。新数据显示,在非小细胞肺癌患者中,CS2009单药治疗的3级及以上免疫相关不良事件发生率为11.6%,联合化疗时为12.7%。研究既未发现新的安全信号,也没有观察到联合化疗后出现明显的免疫或VEGF相关毒性叠加。这意味着CS2009在持续抑制三条通路的同时,依然保持了可控的安全性。 临床疗效验证 疗效方面,CS2009率先在非小细胞肺癌的一线单药治疗中传来捷报。对于PD-L1高表达患者,其客观缓解率(ORR)高达87.5%,即24名患者中有21名实现客观缓解;值得一提的是,30 mg/kg剂量组的11名患者全部实现客观缓解,ORR达到100%。而在更广泛的PD-L1阳性患者群体中,客观缓解率也达到了66.7%。 在选择非小细胞肺癌免疫治疗方案时,PD-L1表达水平是医生的关键参考指标。通常来说,高表达患者更有可能仅凭免疫治疗获益,而低表达患者往往需要搭配化疗。因此,CS2009能否在不同表达水平的患者中持续输出积极疗效,将是未来临床研究的重点。 在联合治疗上,CS2009搭档化疗在一线鳞状非小细胞肺癌中交出了81.5%的客观缓解率,27名患者全部达到疾病控制。其中,8名PD-L1阴性患者(TPS <1%)全部实现客观缓解,ORR达100%。对于此前已接受过免疫治疗和含铂化疗的二三线患者,CS2009联合多西他赛录得55.6%的客观缓解率,18名患者全部实现疾病控制。这表明CS2009有望为既往治疗失败的患者开辟新途径。 在结直肠癌的一线治疗中,CS2009联合化疗的客观缓解率达到63.6%,其中伴有肝转移的患者客观缓解率为68.8%。对大多数传统上难以从免疫治疗中获益的结直肠癌患者而言,这些数据为拓宽免疫疗法的临床应用提供了初步证据。 在经历过多线治疗的难治性患者身上,CS2009单药治疗同样展现了抗肿瘤活性。具体来看,非小细胞肺癌患者在30 mg/kg剂量组中录得28%的客观缓解率,中位缓解持续时间达10.5个月;而在常规免疫治疗通常束手无策的微卫星稳定型转移性结直肠癌患者中,单药客观缓解率为20%,疾病控制率更是高达93.3%。 除了这两种主要癌症,公司还观察到了CS2009在软组织肉瘤、非透明细胞肾细胞癌、小细胞肺癌、卵巢癌、肝细胞癌、胃癌、食管癌、转移性去势抵抗性前列腺癌以及三阴性乳腺癌等多种实体瘤中的初步抗肿瘤活性。不过,ESMO大会的报告并未披露这些详细数据。 整体来看,无论是一线还是后线,无论是单药还是联合治疗,CS2009在多种癌症中均取得了积极成果。其核心价值不仅在于突破现有免疫疗法的瓶颈,更在于有望扩大免疫治疗的适用人群,并作为下一代抗肿瘤药物,与化疗等现有方案强强联手。 目前,全球多家药企都在竞逐PD-1/VEGF/CTLA-4三特异性抗体赛道,而CS2009已稳居第一梯队。此前,一些双靶点药物已在商业化上先下一城:康方生物(9926.HK)的PD-1/VEGF双特异性抗体依沃西单抗于2024年在国内获批;到了2025年6月,百时美施贵宝(BMY.US)与拜恩泰科(BNTX.US)就PD-L1/VEGF双特异性抗体BNT327达成全球合作,潜在交易总额高达111亿美元。这些里程碑事件不仅凸显了跨国药企巨头对这一技术路线的重仓,也为CS2009未来在海外寻求授权合作提供了商业对标。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里。
CIG is an optics company

剑桥科技重金押注光模块 扩产回报面临考验

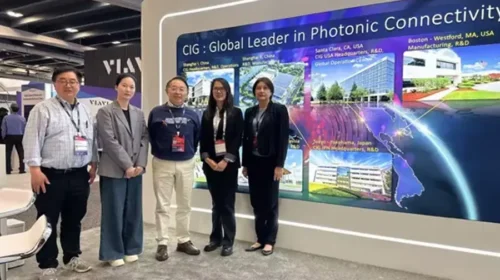
剑桥科技正向光模块业务投入约50亿港元新资金,全球AI基础设施建设热潮正带动该业务销售急增 重点: 剑桥科技将把原定用于传统宽带及无线业务的17.7亿港元上市募集资金,转投较新的光模块业务 AI基础设施及云计算客户需求激增,带动公司第三季度收入增长67%,增速为上半年的两倍    阳歌 不难理解,为何上海剑桥科技股份有限公司(6166.HK;603083.SH)突然全力发展用于云计算及AI数据中心的光模块业务。这项业务过去两年呈爆发式增长,今年更超越原有的无线及宽带产品,占公司收入逾半。 不过,公司会否在这只突然冒起的“金鸡”身上押注过重,仍值得思考。上个月,公司通过同步配售新股及发行可转换债券,募资约65.4亿港元,率先加码光模块业务。上周五,公司再宣布,将去年香港首次公开募股所得、原定投入无线及宽带业务的另外17.7亿港元,转投光模块业务。 与此同时,剑桥科技周五公布,第三季度收入增速加快至67%,收入达22.2亿元,增速为上半年33%的两倍。盈利表现更为强劲,第三季度增长213%至4.33亿元,亦快于上半年的171%。 公司业务突然加速增长,背后动力是云计算与AI数据中心同步扩建。其光模块是这些基础设施的重要组件,支持高速云计算,尤其是AI应用所需的高速信号传输。 高盛预测,全球光模块市场将由今年的510亿美元,增至2027年的730亿美元,然后在2028年略降至690亿美元。不过,剑桥科技专长的500G及以上速率光模块,作为其中一个细分市场,预计在这段期间持续增长,由今年的320亿美元增至2027年的550亿美元,再于翌年小幅升至560亿美元。 但如果AI支出泡沫破裂,这些乐观预测可能瞬间落空。不少人指出,AI服务收入远低于产品研发及基础设施建设支出,令泡沫破裂看来越来越有可能。一旦如此,剑桥科技可能突然面对大量新建产能开工不足的局面。而扩产的亦远不止这家公司,多数竞争对手都在采取类似行动。 剑桥科技通过发行新股,为大部分扩张筹措资金,做法虽然精明,但发行可转换债券亦令公司新增大笔债务。上月发行的46亿港元可转换债券,期限相当短,仅一年便到期。若债券持有人选择按每股128.82港元的转股价转换为股份,公司便无须支付现金偿还。 然而,剑桥科技股价自9月底以来已下跌约一半,上周五收盘仅报63港元。这意味除非未来一年股价大幅反弹,否则可转换债券持有人可能在明年债券到期时,直接要求偿还本金。届时,公司可能须突然拿出近6亿美元;若继续快速投入资金扩建光模块产能,未必有足够资金应付。 密集融资 剑桥科技过去一年密集融资,最初计划扩充宽带、无线及光模块三大核心业务。公司原已在上海上市,约一年前再赴香港首次公开募股,募资约51.6亿港元。加上上月发债及发行新股,过去一年合计募资约15亿美元。 公司上周披露,上市所得款项中,原定用于扩充及发展无线与宽带业务的13亿港元,至今仅动用了很少部分。相比之下,原定投入光模块业务的约13亿港元,已全数用尽。 鉴于光模块业务前景较佳,公司表示,现计划将原定用于宽带、无线及其他领域的17.7亿港元上市所得款项,转投光模块业务。此外,上月发债及配股所得亦有约32.7亿港元将投入该业务。 正如文章开头所述,不难理解剑桥科技为何向光模块业务投入如此多资金。公司尚未披露今年三大产品类别各自的收入贡献,但指出上半年宽带及无线产品销售均下滑。去年,光模块收入增长240%,宽带产品收入则下跌2%,无线产品收入增长2.5%。 此外,光模块业务的盈利能力明显较强,去年毛利率达34.5%,相比之下,宽带及无线产品分别只有14%及19%。 随着光模块需求增长,剑桥科技亦在拓展全球客户群。公司指出,受益于基础设施建设商寻求分散供应来源,近期在重要的北美市场取得显著进展。 股东似乎对剑桥科技及同业的大举扩张计划越来越审慎,相关股份自9月以来大幅下跌,便反映了这种态度。剑桥科技自当时以来已跌约一半,中际旭创(3308.HK;300308.SZ)港股过去一个月下跌36%,新易盛(300502.SZ)则下跌47%。 即使经历这轮抛售,剑桥科技港股的静态市盈率仍约40倍,处于相对偏高水平。不过,按今年强劲的盈利增长推算,市盈率可能降至约25倍,与中际旭创的26倍及新易盛的19倍大致相若。但这些公司面对的真正风险,是AI基础设施支出一旦急剧放缓,便可能留下大量闲置产能,以及难以偿还的数十亿美元债务。 欲订阅咏竹坊每周免费通讯,请点击这里
Dajin Heavy Industry's third-quarter earnings deteriorate, shares plunge 60% five months after IPO

大金重工第三季度业绩恶化 上市五个月股价大跌六成

今年6月大金重工趁业务高峰期发行H股上市融资57亿港元,但认购的投资者至今惨亏逾6成 重点: 今年前3季度盈利下跌两成 业务受汇兑损益及交付期影响而表现波动   郑瑞棠 近期港股市况反复,次新股普遍有大幅调整,主要从事海上风电设备生产的大金重工股份有限公司(1081.HK; 002487.SZ)年中趁港股高峰期发行H股上市,但下半年盈利表现显著下滑,现股价较发行价低65%。 大金重工近日公布2026年度第三季度业绩,前3季度收入43.63亿元,下降5.05%,净利润7.1亿元,下降19.97%。不过仅计第三季度表现,收入跌幅达37%,净利润跌幅更达67.9%,显示公司的营运急速恶化。 公司指盈利下跌是因交付量阶段性回落和订单结构差异所致,另外人民币汇率上升令公司出现汇兑亏损,若剔除汇率的影响,首三季净利润同比增长约6%,毛利率亦由31.1%升至35.6%。 大起大落 近年大金重工A股的走势可说大起大落,随着公司欧洲市场爆炸性增长,及转型一条龙供应链的运作渐见成效,其2025年度盈利大增逾1.3倍。大金重工股价自10多元起步,最高升至今年5月逾90元水平。 就在股价创出新高时,大金重工5月底宣布发行H股融资,虽然公司不是热门的AI概念股,但凭着当时业务及A股有出色表现,最终获134倍认购,并且以发行价上限66.4港元上市,成功融资逾57亿港元。 大金重工上市初期仅稳守发行价附近,但踏入7月市场气氛急降温,股价开始断崖式下跌,半个月已大跌一半至约30港元,令上市一众著名的基石投资者,如新加坡政府投资公司、高瓴资本及瑞银等也要深深套牢。 投资者虽大幅亏损,但公司融资所得50多亿港元已落袋为安,对改善现金情况大有帮助,今年前3季度筹资活动产生的现金流量净额达61.7亿元,同比大增484%。 除了上市时机准确外,大金重工创始人金鑫在创业及发展公司期间有几个重要的决定,令公司的规模迅速扩大。 金鑫1967年生于辽宁营口,大学毕业后在一纺织厂担任技工,凭出色的个人能力获晋升为团委干部。90年代初,他在阜新区担任盼盼门公司总经理,销售家喻户晓的品牌“盼盼防盗门”,赚得人生第一桶金。 第一桶金 2001年34岁的金鑫开始创业,买下钢结构生产线经营,2003年创办辽宁大金,生产重型工业装备。其后中国大力发展新能源,大金加入风电设备领域,2010年大金重工在深交所上市,成为中国第一家风电塔筒行业上市公司。 其后金鑫再次展现其远见,首先他有感内地风电市场竞争十分激烈,内卷严重,相反欧洲市场风电设备需求强劲,但产能长期缺乏,所以将重心放在欧洲市场。目前大金已是欧洲风电之王,2025年上半年欧洲风电单桩市场占有率达29.1%。 风电设备属重型装置,大金重工主要在国内生产并交付海外,运输成本高昂,交付的流程也没有保障。所以公司近年由单一装备制造商,转型至“制造+运输+母港+安装”一体化交付商。即公司除了生产设备,更自设运输船舶,兴建码头,并且进行安装,为顾客提供一条龙服务。这样降低客户的项目执行风险,令公司的毛利率也得以提升。 背后隐忧 不过公司高增长背后也有隐忧,首先是大金重工客户较为集中,2025年前5大客户的收益占总收入79.3%,最大客户占总收入近5成。而且业务集中欧洲,市场担忧欧盟可能基于安全理由,考虑对中国风电装备进口采取限制措施。 此外,大金主要收入来自海外收取外币,盈利受人民币汇率波动影响,例如2025年汇兑收益1.54亿元,但2026年上半年则有汇兑损失0.98亿元,形成明显对比。 大金重工上市后股价大跌,或已反映大部分不利因素。花旗证券指第三季度业绩不及预期,主要因交付较预期慢、补贴前景不明及利率上升令回报降低,下调2026至2028年净利润23%至29%,目标价亦由43港元下调至34港元,评级维持“买入”。该行称公司现价相当于2027年市盈率10倍及市净率0.9倍,估值已具吸引力。 欲订阅咏竹坊每周免费通讯,请点击这里
Haitian does condiments and soy sauce

中国餐饮业放缓 海天尝苦味

中国酱油龙头海天味业第三季度收入增长停滞,核心产品销售同比下滑 重点: 海天第三季度收入持平,主要产品酱油及蚝油的销售均下滑 这家酱油龙头逾半销售来自餐饮业,中国餐饮业放缓令其业绩受压    阳歌 理论上,中国经济放缓,应有利于佛山市海天调味食品股份有限公司(3288.HK;603288.SH)这类民生必需品制造商。这家中国最大酱油制造商的历史可追溯至清朝,至今已有300多年。毕竟,人人都要吃饭,经济前景愈见不明朗,愈多人选择在家用餐以节省开支。酱油又是中国最主要的调味品,销售理应随之增长。 然而,海天的销售增长已接近停滞。公司周四公布的季度报告显示,第三季度收入基本持平,仅由去年同期的64亿元增长0.1%至64.1亿元。这延续了今年以来增长逐季放缓的趋势,公司收入增速已由第一季度的8.6%,降至第二季度的约3%。 与此同时,中国食品销售仍保持稳健增长。官方数据显示,第三季度各月的粮油、食品类零售额增幅均介乎4%至7%,部分反映更多人选择在家用餐的趋势。 拖累海天业务的因素,看来是中国餐饮业,更多人在家吃饭,令餐饮业受到冲击。海天并未在财报中分别披露面向消费者及餐饮业的销售,但东莞证券2025年2月的一份报告估计,公司约60%的销售来自餐饮业。 餐饮业近期的表现,远不及食品零售。官方统计显示,中国餐饮收入在7月、8月及9月的增幅均仅介乎1%至2%,较今年第一季度的4.2%明显放缓。更不利的是,近期趋势显示,可能包括海天部分最大客户在内的大型连锁餐饮企业,表现逊于行业平均水平。越来越多消费者转向独立餐厅,这些店家通过采购较便宜的食材,以及大幅减少营销开支,提供更低价格。 这些情况均不利于海天未来的表现。雅虎财经调查的18名分析师,目前预期公司今年收入增长6.8%。但考虑到公司前九个月收入仅增长4.3%,我们预计,不少分析师可能很快会下调预测。 分析师整体仍看好海天,雅虎财经调查的10名分析师中,有8名给予“买入”或“强力买入”评级。不过,如果公司第四季度收入转为下跌,部分分析师也可能重新考虑评级;若目前趋势持续,这种情况很有可能发生。 尽管消息不振,海天港股在最新季度报告公布后的周五表现相对平稳,接近中午时股价大致持平。不过,自2025年6月在香港上市以来,该股已累跌约30%,与同期多只餐饮股走弱的趋势一致。 估值偏低 海天上市后股价表现欠佳,令其港股市盈率仅为7.7倍,远低于速冻调制食品制造商安井食品(2648.HK;603345.SH)的12倍,但略高于居家火锅调味料制造商锅圈(2517.HK)的6.4倍。 这些偏低的估值,反映这类食品企业的增长前景疲弱。经济较好、民众更常外出用餐时,来自餐饮业的销售或许曾是这些企业的亮点。但在目前环境下,这样的好日子正逐渐消退,相关股票可能承受更多压力。过去半年,安井食品股价下跌约30%,锅圈跌幅更达65%。 从海天的主要产品类别来看,核心酱油业务表现尤其疲弱。酱油占公司收入约54%,今年前九个月销售同比仅增长2.8%,较上半年的4.6%明显放缓。根据这两组数据推算,第三季度酱油销售实际上已开始下滑,由去年同期的32.3亿元降至31.7亿元,同比减少1.7%。 蚝油是公司第二大产品类别,占收入约18%,前九个月销售仅增长0.2%,较上半年的2.6%放缓。同样根据这两组数据推算,第三季度蚝油收入亦同比下跌5.1%。 调味酱是公司第三大收入来源,占收入11%,前九个月销售亦仅增长1.4%,但较上半年的1.2%略有改善。唯一亮点是特色调味品及其他产品,前三季度销售增长10.7%,惟仍较上半年的13.5%放缓。 与不少同业一样,海天正迎合年轻一代对复合调味料等便利产品,以及较健康调味品的需求,借此推动销售。公司在中期报告中指出,正通过减盐酱油、有机酱油,以及无糖和无麸质产品,迎合注重健康的年轻消费者。 这方面的投入反映在研发费用上,今年前三季度研发费用增加16%,但占收入的比例仍偏低,仅为3.3%。 与此同时,公司的资产负债表亦出现一些令人担忧的趋势。最明显的是,9月底应收账款由去年底的2.95亿元增至4.39亿元,增长接近50%,显示越来越多客户可能难以支付货款,其中不少或为餐饮企业。这些迹象均不利于公司前景,其整体收入到年底似乎很可能转为下滑。 欲订阅咏竹坊每周免费通讯,请点击这里