Damai sells concert tickets

尽管持续面临消费者投诉与垄断争议,但公司在现场娱乐票务与IP业务上的主导地位,仍强力推动收入增长

重点:

  • 截至9月底的六个月内,在演出票务及IP业务强劲增长带动下,大麦的盈利上升约50%
  • 快速增长的现场娱乐票务正面临风险,包括年轻族群消费降温,以及因技术问题与黄牛乱象引发的用户反弹


夏飞

在后疫情时代,中国消费者似乎在各方面都开始减少支出,从智能手机到外出餐饮皆然。然而,即便如此,他们在演唱会、脱口秀、足球赛等现场娱乐上的消费意愿却持续攀升,创下新高。

即便中国经济放缓、就业市场艰难,受惠于强劲的市场需求,大麦娱乐控股有限公司(1060.HK)仍从这波线下娱乐活动热潮中获得巨大红利。公司上周发布的盈喜,透露其表现有多强劲,预计截至9月底止的上半年度,盈利将录得强劲的双位数增长。

大麦于2004年以线上电影票务平台起家,并于2017年被电商巨头阿里巴巴收购,纳入其独立上市的影视子公司阿里影业旗下。该上市主体今年7月更名为大麦娱乐,以反映大麦现场票务服务在阿里娱乐版图中,日益凸显的重要地位。

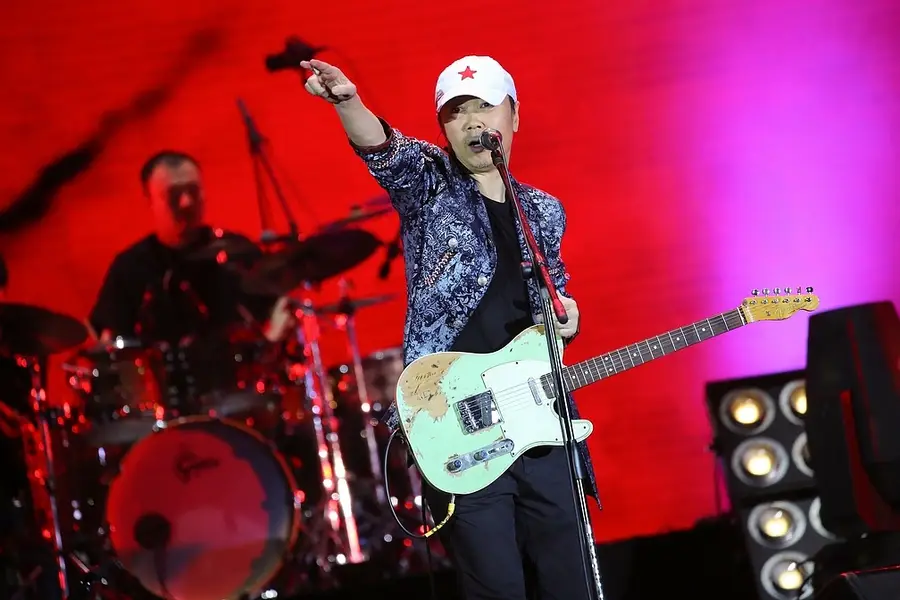
在举办包括Ed Sheeran、周杰伦等顶级艺人的大型现场活动后,大麦近期股价飙升,已较1月时翻倍,大幅跑赢恒生指数约30%的涨幅,也远远胜过主要竞争对手猫眼娱乐(1896.HK),后者今年以来股价约下跌8%。

股价飙升主要反映大麦票务服务的「第二春」——在多年来的平淡表现后,该业务终于出现戏剧性反弹。大麦票务在截至3月的财年中,收入按年增长逾两倍至20.6亿元,远高于上一财年的6.13亿元,使其成为公司最赚钱的业务,也占阿里娱乐业务整体收入近三分之一。

大麦这波令人惊艳的增长,使其业务迅速成为公司最耀眼的核心资产,而这段强势走势或许还没结束。公司上周向股东预告,截至9月的六个月内净利将超过5亿元,按年增幅达48%或以上。公司指出,业绩亮眼主要受惠于其阿里鱼(Alifish)IP授权业务表现强劲,以及投资亏损减少。

不只电影票

目前带动整体公司增长的,毫无疑问就是大麦与阿里鱼(Alifish)两大业务。大麦票务收入之所以能够大幅飙升,源于其策略转向, 从早期主打的电影票务,转为专注现场娱乐活动。电影票务在疫情期间遭受重创,而近年在经济放缓下需求亦持续疲弱。

官方数据显示,2024年中国票房按年下跌22.6%至425亿元。虽然今年票房有所回升,但电影产业整体低迷,仍让主要依赖电影票务与制作的猫眼娱乐,今年上半年录得37%的盈利暴跌。

与此相比,大麦的核心业务已蜕变成中国现场活动的首选网上票务平台,涵盖演唱会、脱口秀、体育赛事,以及博物馆与展览等各类活动。根据中国演出行业协会数据,商业演出去年增长近11%,达48.84万场,其中观众超过5,000 人的大型演出,票房收入达296亿元。在阿里影业5月的品牌重塑发布会上,大麦总裁李捷甚至暗示,未来除交通票务外,所有门票都应该可以在大麦买到。

除了票务业务外,这家上市公司的另一大增长引擎——阿里鱼(Alifish),也在 Z 世代中录得强劲增长。该业务重点投入IP授权与周边商品开发,涵盖包括三丽鸥(Sanrio)、宝可梦(Pokemon)以及吉伊卡哇(Chiikawa)等日本人气 IP。该部门在公司最新一个财政年度的收入按年增长73%,达14.3亿元。阿里鱼IP业务的快速扩张,某种程度上正试图复制泡泡玛特(9992.HK)旗下“Labubu”所带动的全球爆红模式。

垄断疑云

尽管股价今年表现亮眼,但大麦与消费者之间日益恶化的关系,可能是一个暗藏的风险信号,显示好景随时可能逆转。坐拥1.7亿用户的大麦票务平台近年频频惹怒粉丝,不仅因技术故障导致抢票失败,也因平台在防堵黄牛方面执行不力而备受批评。

今年6月,因大麦未能让部分用户按时购票,导致系统取消所有订单并最终延期演唱会,引起中国歌手鹿晗的粉丝愤怒,涌入微博大麦官方票务页面留言抗议。部分活动中,黄牛更大规模涌入平台抢票,随后在二级市场大幅哄抬价格。公司今年也因未能履行相关义务而遭到两次罚款。在部分演唱会上,当歌手在尾声致谢大麦时,台下甚至出现粉丝高喊“倒闭吧!”的场面。

然而,舆论风暴似乎未能撼动大麦在中国现场演出市场近乎垄断的地位。根据 Questmobile数据,今年2月大麦的月活跃用户超过2,440万人,是主要竞争对手Moretickets的近五倍。其市场支配力更让大麦有足够底气向演唱会观众开条件。

大麦的延伸市盈率已高达100倍以上,但在分析师圈中仍获得强烈好评。根据Yahoo Finance的调查,在受访的12位分析师中,有3位给予“强烈买入”、9位给予“买入”评级,主要看好其快速扩张的IP授权与特许经营业务。

在商业模式上,大麦其实与腾讯系的猫眼不太可比,反而更接近美国的现场活动巨头Live Nation Entertainment(LYV.US),后者目前的市盈率同样高企在101 倍。

但投资者仍需记住:市场狂热终有极限。就业市场若进一步转弱,Z世代在演唱会与现场娱乐上的报复性消费可能很快降温;而Labubu热潮急速冷却,也再度显示年轻消费力反转之快。对于具支配地位的企业而言,监管风险同样不可忽视。Live Nation目前正因涉嫌从黄牛活动中获利,而与美国监管机构对簿公堂;若中国消费者对票务费用、排队机制或二级市场炒价的不满持续累积,中国的反垄断监管机构或许迟早会敲响大麦的大门。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新闻

朱伟松减持 布鲁可股价急挫

玩具制造商布鲁可集团有限公司(0325.HK)周四披露公司创始人兼董事长朱伟松沽部分股份,当天股价应声暴跌。 公司表示,由朱伟松全资拥有的Smart Blocks Ltd.于10月22日通过大宗交易,出售了385万股普通股,相当于已发行股份总数的1.56%。根据咏竹坊计算,朱伟松以65.28港元的价格出售了这些股份,套现约2.51亿港元。 布鲁可表示,朱伟松此次减持是个人资金需求,与布鲁可本身的运营或财务状况无关。减持完成后,Smart Blocks继续持有布鲁可集团约2%的已发行股份。算上其他持股,朱伟松仍控制着公司约52%的股份。 公告发布后,布鲁可股价在周四重挫21.4%,收报54.6港元,年内涨幅全蒸发。经历此大跌,该股今年已累计下挫约18%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

钧达股份首三季亏损收窄 收入下跌8.08%

光伏电池制造商海南钧达新能源科技股份有限公司(2865.HK; 002865.SZ)周三公布,首三季收入按年下跌8.08%至52.23亿元(7.82亿美元),归属上市公司股东净亏损4.28亿元,按年收窄2.25%。其中,第三季收入增长1.17%至20.42亿元,净亏损则扩大12.92%至1.75亿元。 首三季扣除非经常性损益后,净亏损为5.39亿元;非经常性损益合计收益1.11亿元,其中政府补助约2.12亿元。公司期内经营活动现金流量净额为负1.42亿元,较去年同期收窄83.42%。公司表示,首三季经营活动现金流量净额改善,主要由于销售商品及提供劳务收到的现金增加。 钧达股份港股周四低开高走,至中午休市报10.81港元,跌1.41%。该股年初至今累跌约50%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Yunji does robots

云迹自比“机器人界特斯拉” 转攻服务收费仍难打动投资者

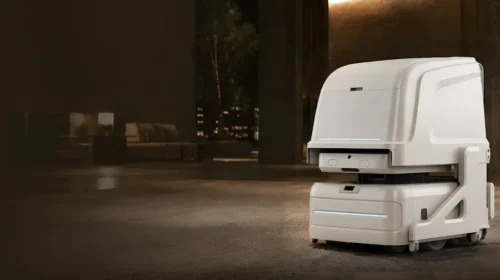
以酒店机器人闻名的云迹,将新推出的按使用付费收入模式,比作特斯拉和无人驾驶出租车运营商采用的模式 重点: 云迹正逐步由硬件销售转向AI驱动的订阅及收费服务模式 云迹股价较6月底高位下跌近九成;公司公布,今年上半年核心酒店机器人收入同比下跌17%    谭英 北京云迹科技股份有限公司(2670.HK)去年10月在香港上市时,原本有一个颇具吸引力的故事可讲,尽管当时港股市场已有不少具身智能机器人公司。具身智能是指融入AI的机器人,能提升其与工厂、工作场所、住宅及其他环境互动的能力。 云迹的故事起初受到投资者青睐,但近来已不再流行。公司一直试图扭转股价跌势;自6月底以来,股价已下跌近90%。上周,公司发布业务最新情况公告,说明其业务模式正逐步转变,由销售硬件转向按服务收费,以带来更稳定、可持续的收入。 越疆科技(2432.HK)于2024年12月掀起机器人企业赴港上市潮,此后已有14家同类公司在香港上市。这些公司的产品水平参差不齐,有些生产可用于工厂的实用型机器人和零部件,另一些则专注于概念新颖、实际用途有限的机器人。 云迹属于前者,生产供酒店服务业使用的机器人。根据其申请文件,该市场2024年规模达9,380亿元。酒店是其中最大的细分市场,相关软件及硬件市场规模分别为502亿元和3,699亿元。 2024年,云迹服务中国34.9万家酒店中的3.4万家,并以略作改良的机型拓展第二个市场,产品已应用于逾150家医院。在规模达37亿元的AI酒店服务机器人市场中,云迹排名第一,市占率为6.3%;在酒店机器人细分市场的市占率则为13.9%。云迹的机器人可配送客房服务用品、为住客冲煮咖啡及办理入住等。 投资者当初看好这个故事,云迹上市首日股价一度上涨逾20%。但如今,公司的机器人已从市场明星沦为投资者冷落的对象。近期股价急挫后,云迹股价仅约为IPO发行价的三分之一。 业务转型 公司最新的业务公告,以及近期一连串类似公告,均未能止住股价跌势。云迹正由硬件制造商转型为平台及订阅制软件企业,效法美国汽车巨头特斯拉(TSLA.US)等公司,寻求以更稳定、持续的收入来源取代一次性产品销售。 首席财务官刘萤在一场面向中国媒体的活动上向记者解释:“我们内部讨论时认为,云迹目前的部分思路与特斯拉的做法颇为相似。首先,把足够数量的终端部署到网络中;然后建立具备认知和决策能力的大脑;最后转向按成果和服务收费。” 要取得更稳定、可持续的收入,云迹须通过线上渠道管理机器人群。公司在最新业务公告中试图展示相关进展,称第三季其网络管理的机器人每日平均同时在线数量同比增长20%至25%,这批机器人处理的任务数量则增加25%至30%。 发布业务最新情况公告的同一天,云迹另行公布,董事长支涛及首席执行官李全印延长所持股份的禁售期。两人合计持有公司逾10%股份。不过,这些措施未能稳住股价。自两项公告发布后,股价已下跌近三分之一。 业绩好坏参半 云迹推出最新措施前仅数月,公司公布的中期业绩已呈现明显的好坏参半。今年上半年,云迹每日平均有3.6万台机器人“同时在线”,同比增加30%;这些机器人在期内完成4.79亿项任务,同比增长46%。机器人可理解的环境事件类型增加130%,可执行的服务任务类型则增加570%。 根据云迹上周发布的业务最新情况公告,其酒店以外的客户包括垃圾收运公司野鸟科技,以及参与公司面向医院的“润翼”项目的天津市南开医院。今年3月,云迹亦宣布与中国主要配送企业之一顺丰同城合作,拓展最后一公里配送服务。 然而,这些亮眼数字和新合作,未能掩盖公司中期业绩中令人担忧的趋势。今年上半年,云迹总收入同比增长71.6%至1.88亿元;期内亏损收窄22%至1.11亿元,但按经调整口径计,亏损由3,140万元增至1.088亿元,扩大逾两倍。 更令人担忧的是,细看收入构成可见,公司的核心酒店服务业务收入同比下跌12.2%至8,890万元,占总收入比重由一年前的92.4%降至47.3%。其中,酒店业务收入下跌17%至8,280万元,占总收入比重亦由2025年的91%大幅降至44%。 上述跌幅被一个新类别“生态合作伙伴”的收入增长抵销有余。这类收入是指云迹向其他公司销售产品,由对方按自身需求进行定制。该类别上半年收入达9,050万元,远高于去年同期的266万元;其占总收入比重亦由一年前的2.4%升至48.1%。 云迹由直接向终端用户销售,转为高度依赖中间企业,显然令投资者感到不安。自中期业绩公布以来,云迹股价已下跌四分之三。 话虽如此,失去投资者青睐的机器人制造商并非只有云迹。极智嘉(2590.HK)和来福谐波(3952.HK)过去6个月股价均下跌约三分之二,华沿机器人(1021.HK)则下跌72%。就连先行上市的越疆,股价同期也下跌约52%。 不过,待市场情绪平复后,云迹或仍值得重新审视。华鑫证券预测,公司收入将保持稳定增长,由今年的4.58亿元升至2028年的12.5亿元。这似乎表明公司仍有较大的增长潜力;随着业务由硬件销售转向服务,收入也可能变得更加稳定。 欲订阅咏竹坊每周免费通讯,请点击这里

安德利果汁第三季度盈利大跌四成

浓缩果汁生產商烟台北方安德利果汁股份有限公司(2218.HK; 605198.SH)周三发布第三季度业绩,收入同比下跌23.6%至2.85亿元,盈利更大跌40.68%至4,897.5万元。 今年前三季度收入10亿元,同比下跌24.2%;期内盈利1.72亿元,同比亦下挫39.3%。 业绩不理想,主要是产品销售下跌。前三季度果汁及香精的销售同比下跌24.9%至9.65亿元,饲料则下跌4.4%至2,934.7万元。 安德利果汁周四开盘跌2.4%报21.38港元,公司股价较过去一年高点跌逾46%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里