
“内外收入”全面复苏 名创优品加速扩展
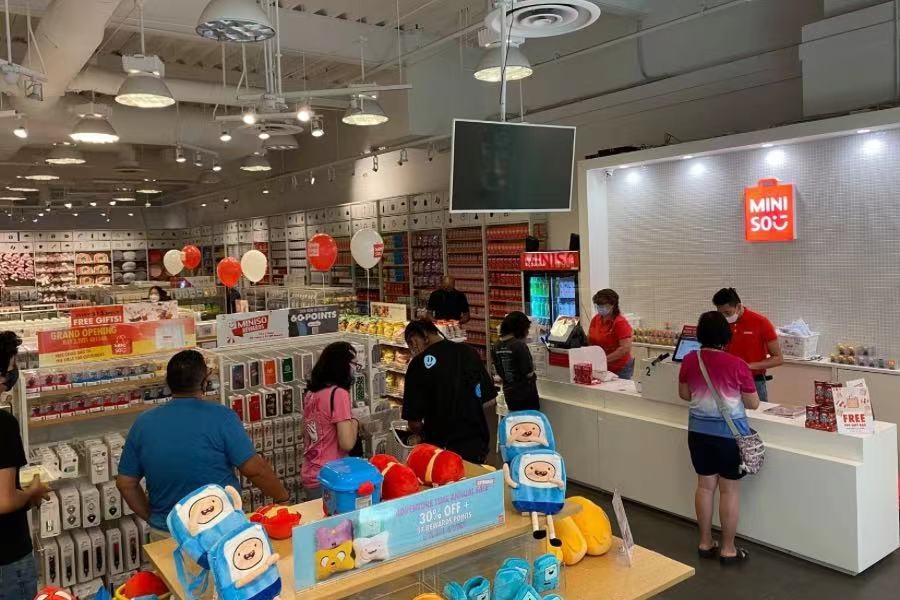
这家日式风格零售商去年四季度收入减少10%,但经营利润大增75%
重点:
- 名创优品上季度业绩优于市场预期,主要因为海外收入增长,填补国内虚弱期的损失
- 踏入2023年,随着国内消费市场回暖,主席叶国富扬言每年新增1,000家门店
刘明
去年四季度,中国新冠疫情正值暴发高峰期,但销售各类小玩意的日式连锁品牌名创优品集团控股有限公司(MNSO.US; 9896.HK)截至去年12月末的第二个财季业绩,表现却再一次优于市场预期,全因海外收入贡献提升,填补了国内市场的疲软。
随着中国撤销以往为防范新冠疫情所设下的严格限制,今年的消费环境以至整体经济将重拾增长动力,名创优品创始人兼主席叶国富扬言未来每年开设1,000家新店,如此进取的发展大计,能否获得市场投资的信任呢?
我们先来看看名创优品于上季度的财务表现,期内录得24.94亿元营业额,同比及环比均减少10%,但期内经营利润大增75.2%至4.48亿元。公司解释是受惠于品牌升级、强大的议价能力以及海外市场稳步复苏。
期内,该公司来自国内市场的收入虽同比下跌26.6%,但海外市场收入却大升37.5%。潮起潮落下,海外收入贡献占比由2021年同期的25.9%,大幅提升至39.5%,是过去三年海外收入占比最高的一个季度。
在上一财季,海外市场毛利率为45%,国内市场毛利率则只有35%。海外收入占比提升,带动该公司期内毛利率提升5个百分点至40%,亦为近两年的季度新高。
增设千家门店
不过,随着官方去年12月初取消绝大部分防疫限制,踏入2023年,国内市场收入明显好转。公告透露,今年1月销售额同比大涨40%,而农历新年7天假期的销售额也比去同期增长25%。
从名创优品的季度业绩,可以清楚看到其国内业务正快速复苏,加上海外业务仍处高速增长阶段,难怪在2月28日公布季报前的四个交易日,其纽约上市股票的价格已炒高9.5%,公布业绩后更曾经攀升至19.29美元的20个月新高。
叶国富在季报后接受访问,扬言“全球每年开1,000家新店是有可能的,其中国内500家、国际500家。”回顾集团在2022年新增423家门店,国内和海外分别占157家和238家,另有盲盒潮物品牌“TOP TOY”门店28家,可见叶国富提到的新目标,是去年新开门店数量的236%,态度相当进取。
名创优品已经发展了10年,分店覆盖全国主要城市的商场和商圈,在一二线城市正面临饱和局面,也就是说,未来的新店可能会集中在三线或以下城市的“下沉市场”。
不过要注意的是,中国经济目前正受外部复杂环境影响,内部也刚从新冠疫情中喘过气来,消费信心仍低于疫情前。名创优品以往业务集中在一二线城市,这些地方的客户较注重潮流和品味,消费能力也较高,但三四线城市的消费者收入稍低,可能会对价格更敏感,产品定位或有所不同,不能将同一套经营策略搬字过纸。
注意存货风险
另一方面,名创优品的卖点在于与迪斯尼、漫威等国际知名的知识产权(IP)拥有者合作,最具优势的产品是以潮流玩物为主,但这些产品的流行周期较短,当热潮一过,或出现存货滞销风险。截至12月底,其存货总值14.7亿元,在短短半年间便增加了23.5%,正好印证这个说法。
以往,中国体育品牌李宁公司(2331.HK)曾面对同样困难。自从运动用品行业经历2012年的过度扩张后,出现大规模关店潮,李宁也难以独善其身,并推出一次性的“渠道复兴计划”,通过以“新货换旧货”方式回收经销商积压的库存,并抵消相关应收帐项,以协助经销商改善财务状况以及现金流,避免它们关店,并维持可持续发展。结果在2012年至2014年的三年间,李宁累计亏损超过31亿元,业务也受到重创,最终经过重组才走出谷底。
目前名创优品是以直营店加上第三方门店合作的形式经营,这种模式在广大的国内市场是非常普遍做法。截至去年末,名创优品直营店合计177家,仅占全数5,557家门店的3.2%,也就是说,有近97%为第三方门店。以去年下半年为例,集团向加盟商销售产品收入达25.38亿元、加上线下代理商销售收入13.81亿元,共占总收入达74.4%,可见合作伙伴对其业务举足轻重。
对名创优品来说,新的开店大计无疑是重大挑战,由于该公司负责向加盟商供货,店面经营则由加盟商负责,未来能否吸引更多加盟商进驻以提升收入,并同时控制好存货水平,将考验管理层的经营技巧。
市场期待国内零售市道回暖,并给予名创优品颇高估值。其最新市盈率约38倍,稍高于主打“盲盒概念”的潮流玩具商泡泡玛特(9992.HK)的36倍,并较无印良品母公司Ryohin Keikaku(7453.T)的17.5倍高出一大截,反映投资者对其前景看法相对乐观。
就在公布季度业绩前,名创优品发布全新品牌定位及全球化发展战略,矢志成为“以IP设计为特色的生活好物集合店”。其全新的品牌超级符号“Wink”是从名创优品商标中提取而来,意味公司发展踏上新台阶,将与全球零售市场深度竞争。虽然目前国内市场未出现强劲的挑战者,但该公司进取的海外扩张大计会否带来潜在风险,投资者宜密切注视。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



