
中美贸易战持续紧张 天虹国际前景蒙上阴霾
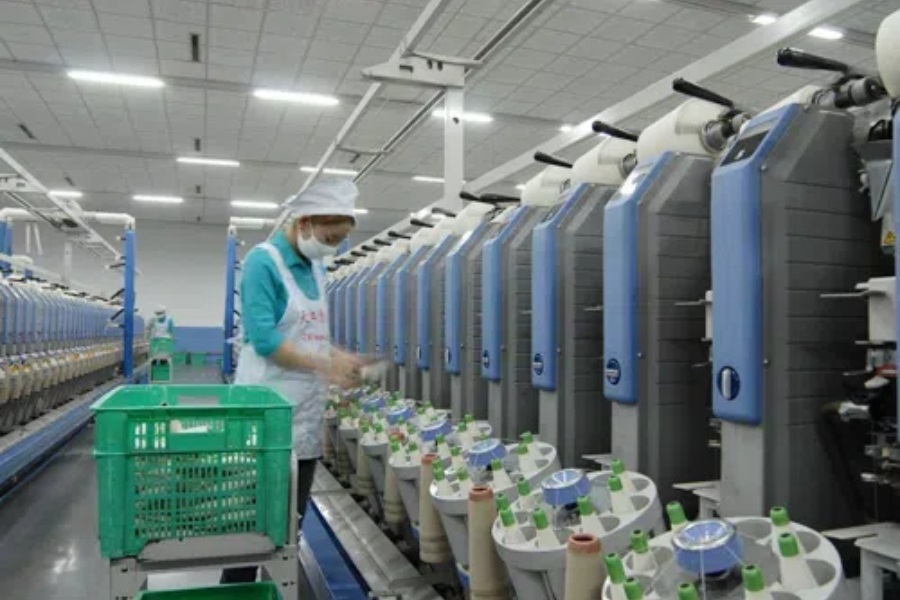
这家纱线制造商自2023年下半年以来一直保持盈利,但其向好势头可能会受美国对中国出口货物新征关税的威胁
重点:
- 天虹国际集团报告去年盈利5.8亿元,延续近来持续向好的势头,因该公司专注核心的纱线业务和成本控制
- 公司主要面向中国的纺织品制造商销售纱线和面料,可能会使其受到特朗普本周对中国商品新征关税的影响
阳歌
最近,纺织企业天虹国际集团有限公司(2678.HK)的情况变得相当复杂,因它受内外部因素的多重影响。去年的整体情况看起来不错,因公司收入来源的纱线销售,在2023年陷入亏损后恢复了盈利。
据1月底发布的盈利警告计算,天虹国际去年下半年继续保持盈利。这一转变归功于内外部因素的共同作用,公司一方面降低成本,一方面专注于核心纱线业务。与此同时,它的主要客户——中国的纺织制造商在经历了艰难的2023年后,业务也有所改善。
然而,经历了早期的低迷后,天虹国际现在正处于另一场潜在风暴的风口浪尖。美国总统特朗普最近决定对中国进口商品加征关税,可能对中国的纺织行业产生重大影响。天虹国际集团尚未对特朗普的最新举措发表评论,这些措施本周刚刚生效,我们稍后将予以详细介绍。
总体而言,投资者似对形势相当乐观,至少就天虹国际集团而言是这样。自1月24日盈利警告以来,公司的股价一直相当稳定,仅出现小幅波动。股价波动不大的原因,可能是投资者犹豫不决,他们试图厘清是该为公司恢复盈利鼓掌,还是该担心特朗普新关税的潜在影响。
投资者可能也在寻找天虹国际利润走势的线索,因最新的信号并不十分清晰。公司在2023年上半年陷入亏损,因它难以应对中国纺织品制造商的需求疲软,这些制造商占其业务的80%左右。但它在当年下半年扭亏为盈,六个月内盈利4.88亿元(6,700万美元)。
此后,其利润一直有些不稳定,去年上半年下降到2.7亿元,下半年上升到3.1亿元,基于公司在1月底的公告,预计去年全年利润为5.8亿元。
公司将全年盈利能力的恢复归功于“本年度内纺织行业市场需求有所回暖,本集团销量及产能利用率,与截至2023年12月31止年度相比均有所提高,令本年度内的产品毛利率也逐步恢复至正常水平。”
去年,公司还通过提高效率向内挖掘潜力,在一定程度上是专注于核心的纱线业务,去年上半年,该业务在总收入中的占比从2023年的75%上升至78.4%。在此过程中,销售成本在其收入中的占比降至去年上半年的87%,而上年同期为98%。此外,公司的整体收入在去年上半年也恢复了增长,增幅4.2%,达到112亿元,而这个指标在2023年则以类似的速度下降。
恢复派息
随着业务和整体纺织市场的改善,天虹国际去年上半年的毛利率也大幅攀升至13.2%,而2023年同期仅为2.4%。恢复盈利后,公司于去年下半年恢复派息,之前在2023年解决问题期间,它曾暂停派息。
即使在扭亏为盈后,天虹国际的股价看起来仍然相对低估,它的市盈率(P/E)为5.9倍,低于德永佳集团(0321.HK)的7.7倍和福田实业(0420.HK)的14倍。过去一年中,天虹国际集的股价也相对稳定,仅上涨了6%,表明投资者正在“观望”,以确定该公司的扭亏为盈是否可持续,尤其是在美国采取最新贸易行动的情况下。
这自然而然地引出过去一周由于华盛顿方面的行动,震动中国出口企业的冲击波。具体来说就是,特朗普政府对所有进入美国的中国商品加征10%的关税。同时,他还取消了所谓的“微量豁免”,即允许价值低于800美元的包裹免关税进入美国。
以Shein和拼多多旗下的Temu为首的中国电子商务公司一直在利用这一豁免,向美国消费者大量提供网上订购的廉价商品。作为一家快时尚电商公司,Shein专门销售纺织品,而纺织品在Temu更为多样化的商品选择中,也占据了相当大的一部分。
天虹国际可能已预见这些举措,近年它决定对生产基地进行多元化,分散到中国以外的地方,尽管这可能更多的是因为成本而不是贸易问题。目前,公司40%以上的纱线生产都在海外,主要位于越南。但这种多元化目前不太可能保护该公司,因它仍然将大部分越南产品卖回给中国客户,而中国客户将受到特朗普新关税的影响。
天虹国际去年的中期报告引用的行业数据显示,中国去年上半年生产了价值1.13万亿元的纺织品,其中纺织品出口占据了绝大部分——略高于1万亿元。其他数据显示,2022年中国3,030亿美元的纺织品出口中,约有14%流向了美国,而且随着Shein和Temu在过去两年的崛起,这个数字现在可能会更高。
总而言之,对于天虹国际目前尚难下定论。经历了近期的重组和行业复苏后,公司总体上看起来略显低估。但它仍需向投资者证明其自身的复苏是可持续,并且不会因不断升级的中美贸易战而受到太大冲击。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?


