
酸菜鱼专家奉上开胃的财报
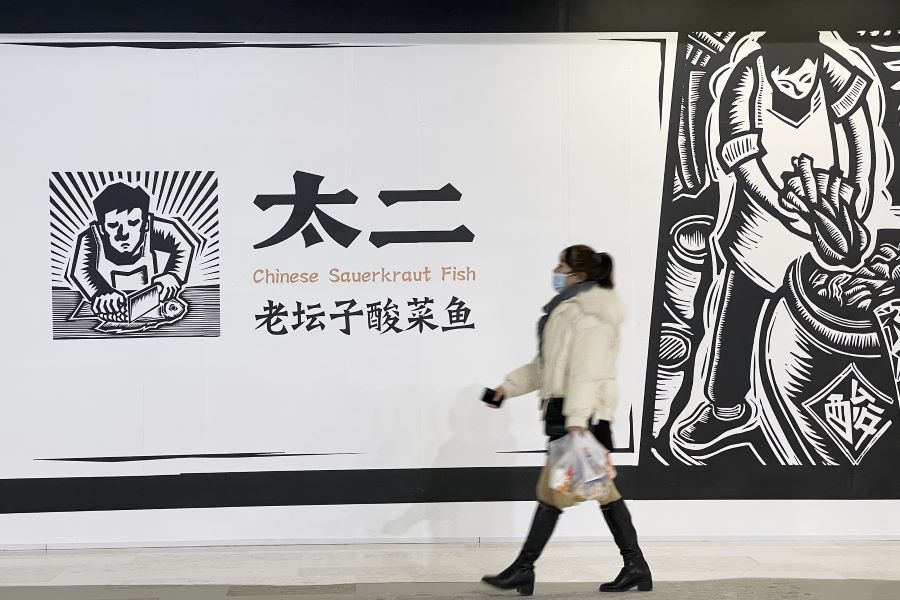
随着中国民众的生活基本恢复正常,新出炉的九毛九财报展现出去年下半年“报复性餐饮”带来的强劲增长,股价最初大涨6%。
重点:
- 九毛九去年下半年的强劲表现,在一定程度上反映了2020年上半年大范围封锁过后,人们增加了外出就餐消费,带来的“报复性餐饮”现象。
- 该公司专注于旗下更时尚的太二品牌,并推出新的火锅连锁店,可能有助于其保持增长,即使其估值仍然非常高。
阳歌
近半年来,“报复性消费”一词在中国颇为流行,指的是人们从去年中国新冠疫情最严重的时候长达数月的封禁中走出,比平时消费更多的一种现象。九毛九国际控股有限公司(Jiumaojiu International Holdings Ltd.,港交所:9922)的最新财报,呈现出了这种现象的一个变体,我们称之为“报复性餐饮”。
作为中国知名的餐饮运营商,九毛九的声名与其说来自旗下与公司同名的品牌,不如说是来自它经营酸菜鱼的太二连锁。太二用大锅将鱼和酸菜一起炖煮,或许是借力于人们对火锅的热爱,这一品牌最近几年颇为流行。
我们不会深究这股热潮的原因,只想说,九毛九显然是把未来押在了太二品牌上。稍后我们会仔细研究这个主题,以及太二连锁的快速发展是否能证明,九毛九目前的丰厚估值是合理的。
但这之前,我们先来看看该公司在2020年初——也就是华中地区暴发新冠疫情引起全球关注之前——以21亿港元(2.7亿美元)上市后的第一份年报。
在这种情况下,我们真正需要计算的是公司下半年的业绩,用全年的数据减去公司之前公布的2020年上半年的数据。原因应该是显而易见的,因为随着中国疫情的暴发,公司所有的餐厅从1月下旬开始关闭,直到5月10日才完全恢复营业。
因此下半年的数据才真正体现了开头提到的“报复性餐饮”。九毛九的发展趋势或许对世界其他地区的餐饮业者也有启示意义,因为随着其他国家慢慢走出长期封锁,很多地方很可能出现类似的消费上升趋势。
九毛九的营收虽然可能没有人们预期的那么出色,但也是相当强劲。与2019年同期相比,它下半年的营收增长了21.7%,达到17.7亿元(2.72亿美元)。相比之下,它的餐厅数量增长较慢,增幅13%,达到381家。这意味着该公司在下半年每家餐厅获得的收入要更多。
报告中的其他数据也对这一结论有所印证。对于“报复性餐饮”这个话题来说,或许最能说明问题的是,太二酸菜鱼餐厅的平均消费额同比增长了约8%,达到人均81元。根据我们的计算,较高的人均消费使得公司2020年下半年的营业利润率提升到24.7%左右,远高于2019年全年的20.8%。
所有这些就解释了为什么九毛九会实现这样的利润:增长近三倍,达到了2.1亿元。对于一家上半年出现8600万元亏损的公司来说,这样的扭亏为盈相当不错了,当时很多餐厅都关了门,人们普遍不敢外出吃饭。
股价过高?
以这些最新数据为背景,我们将用剩下的时间来研究九毛九的股票,以及它值不值现在的这个价格。投资者似乎是对这份报告十分满意,至少一开始是这样,公司股价在周三早些时候上涨了6%,然后在中午时分又回吐了大部分涨幅。
自上市以来的14个月里,它的股价从6.60港元的上市价格飙升至上个月的6倍,或许是投资者认为会出现我们所看到的这种“报复性餐饮”。在过去的几周里,该股已经回吐了部分涨幅,但以周三接近中午27.85港元的价格计算,早期投资者的获利还是相当丰厚。
根据公司最新的股市信息披露,至少有一家全球大型基金管理公司似乎看好九毛九:贝莱德(BlackRock)从2月底开始持有大约5%的股份。
但坦率地说,该公司目前的股价过高。按照2020年的盈利计算,它现在的交易价格达到了一个324倍的天价市盈率(PE),这样的倍数你通常会在超高增长的互联网公司看到。即使我们用它2019年的盈利作为更好的基准,并假设今年的利润可能会在这个水平上翻倍,基于这一数字的市盈率仍然达到123倍这个相当高的水平。
相比之下,比九毛九更受热捧的竞争对手——火锅界的佼佼者海底捞国际控股有限公司(Haidilao International Holding Ltd.,港交所:6862),如果我们以同样的方法计算,市盈率将达到60倍左右。此外,更老牌的百胜中国(Yum China,纽交所:YUM,港交所:9987)——中国肯德基和必胜客餐厅的运营商——目前的市盈率为31倍,这个数字要合理得多。
百胜中国上个月公布了相对乐观的业绩,第四季度营收增长11%,利润增长68%。虽然这么说,但百胜的收益其实是由于新开了更多门店,它第四季度同店销售实际上同比下降了5%,这或许反映了人们对这个品牌有所厌倦。
考虑这一点,或许九毛九比百胜更应该获得高溢价,因为它的太二酸菜鱼餐厅显然更时尚、更有上升空间。公司表示,今年将加快开店速度,并且刚刚开设了一家新的概念餐厅——怂重庆火锅厂,旨在迎合中国的火锅热潮。
不过,在公司目前高泡沫的股价下,这样的成长故事能否继续吸引投资者,还有待观察。
欲订阅咏竹坊每周通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



