这家发起“双11购物节”的科网巨企,今年可能首次迎来该活动举办以来的首次销售跌幅

重点:

  • 彭博估计,阿里巴巴今年“双11购物节”的商品销售额将同比下降1.5%
  • 该公司股价曾低见58.01美元,跌破2014年在纽约上市的68美元招股价

裴梓龙

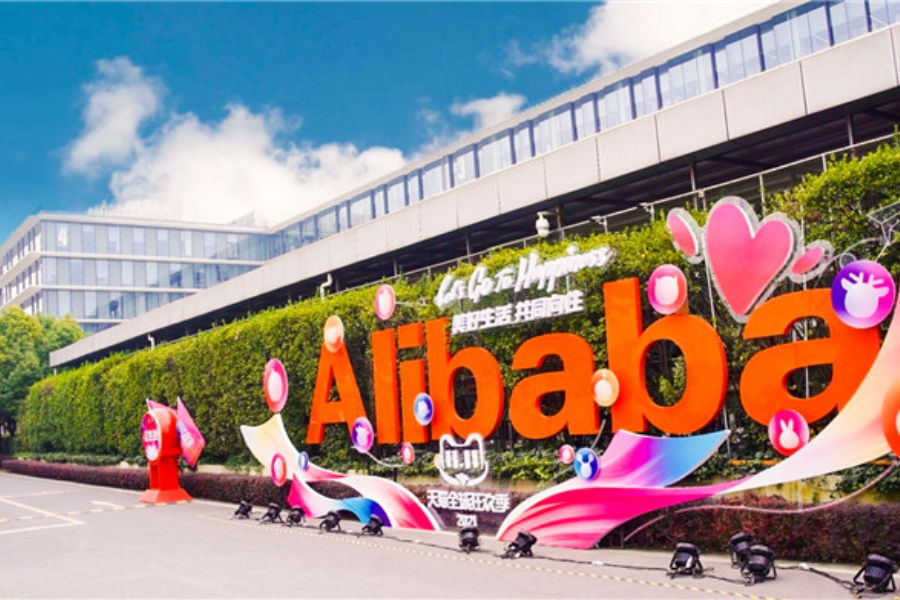
11月11日,一个本来令人联想到单身男女的日子,在13年前被中国科网巨头阿里巴巴集团控股有限公(9988.HK; BABA.US)发掘出新商机。该公司在2009年推出的“双11购物节”,打着“即使单身也要买礼物对自己好”的旗号,成为中国消费者每年一度的血拼大日子,过去十多年的成交金额屡创新高,更掀起亚洲、欧美多国的消费者响应。

曾经令全国人民疯狂购物的“节日”,随着新冠疫情暴发,最近两年没有举办盛大宴会,也没有了全世界记者聚集等待破纪录的一刻。阿里巴巴在中国官方全面“反垄断”整治科网企业的大环境下,就像“双11购物节”般,失去了昔日的活力。

彭博发表的研究报告,对今年“双11购物节”的销售不表乐观。报告假设中国官方持续实施新冠清零政策,令购买情绪疲软的情况持续存在,加上京东(JD.US; 9618.HK)和抖音等对手以不同形式进行促销,令市场竞争加剧,因此估计阿里巴巴双11商品销售额(GMV)可能同比减少1.5%至5,320亿元,为活动举办以来首次下跌。至于京东双11的GMV虽然估计仍然会上升8%,但远低于去年的28.6%同比增幅。

取消订单或创新高

另外,截至11月1日,全国已有29个省市的物流网点,正受到疫情管控措施影响。彭博预计,在物流中断的情况下,今年的订单取消数量可能创新高。

阿里巴巴业务的拐点,其实早在年初已出现。今年1到3月,也就是阿里巴巴2021/2022财年的第四季,其收入同比仅增长8.9%至2,040.5亿元,创下史上最慢增速,全年收入只升19%至8,531亿元,净利润和非美国通用会计准则(Non-GAAP)经调整盈利分别大跌59%和21%。到了4至6月的首个财季,受新冠变异病毒株疫情影响,收入只有2,055.6亿元,是公司首次未录得收入同比增幅的财季。

下周四,阿里巴巴将公布截至9月底,也就是本财年第二季的成绩,各大投资银行及券商看法普遍保守,估计其收入只录得2%至5.3%的同比增长;Non-GAAP净利润的预测中位数为308.2亿元,同比增长8%。

大华继显(香港)策略师杨韵锐的看法则比较乐观,认为阿里巴巴自7月以来的商品交易金额(GMV)稳步复苏,加上客户管理收入增长及低基数效应,估计第二季收入同比增长约7%。

这两年来,阿里巴巴受到官方“反垄断”及新冠疫情连环打击,核心电商增长乏力,部分投资者把希望寄托在“阿里云”身上。事实上,阿里云在上财年首次转亏为盈,录得11.5亿元经调整除息税前利润(EBITA),成为中国第一个赚钱的云服务商,一度令市场充满希望。然而随着疫情持续,投行却不太看好阿里云在6至9月的收入增长,花旗银行及建银国际分别预计云业务收入同比增长由上一季的10%,进一步放缓到4%及5%。

不过,杨韵锐认为阿里云仍然值得投资者留意,他解释说︰“随着中国企业逐渐走出疫情阴霾,并有意加速数字化,企业对云业务的资本开支可望回升,因此阿里云的前景仍然乐观。”

失守68美元上市价

2014年,马云带领阿里巴巴以每股68美元登陆美国股市,成为投资市场热话,马云在公司上市后不负投资者信任,在2015年财年至2020年财年,公司的收入及经调整盈利,分别以46.2%及30.5%的复合年增长率(CAGR)高速上升,股价在2020年10月曾经高见317.14美元,比上市价翻了3.7倍。

可惜花无百日红,正当公司如日方中之际,不幸事件却接踵而至,首先是旗下网络金融服务公司蚂蚁集团于2020年分拆上市失败;翌年4月,中国市场监管总局指控阿里巴巴违反《反垄断法》,处以破纪录的182亿元罚款,更迫使公司终止与商家的所有独家交易。此外,美中两国对中概股的监管分歧、持续三年的新冠疫情和官方坚持“动态”政策,也打击了投资者对阿里巴巴的信心,连累该股失守8年前的招股价水平,更在10月底曾低见58.01美元,直到本周才回升至68美元以上。

对于上市持有阿里巴巴股票至今的投资者,“南柯一梦”可以说是最佳写照。阿里巴巴8年前上市后的第一份业绩,全年收入只有762.5亿元,还不如现在一个季度的收入,但公司生意做大了,却因为政策及疫情令股价打回原形,难免让投资者感到失望。

杨韵锐认为阿里巴巴的最坏时间已过,现水平值得投资。“公司现价预测市盈率只有9.9倍,远低于过去五年历史平均市盈率约21.1倍,大致已反映中国市场增长放缓的因素,因此估值合理,投资者可以关注。”他说。

不过,新冠疫情持续影响消费意欲、加上拼多多(PDD.US)和京东等同业竞争,以及抖音等社交媒体平台以直播模式“抢客”,阿里巴巴的前路仍然崎岖。管理层在憧憬阿里云等新晋业务带来贡献的同时,也应该思考如何迎接后浪对其核心电商业务的挑战,否则恐难以长期维持行业领导地位。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

转而拓展国际业务 吴海生辞任奇富CEO

线上助贷平台奇富科技(QFIN.US)周日宣布,吴海生将辞去公司CEO一职,转而专注拓展国际业务。同时,公司任命首席风险官郑彦接任。 郑彦自2017年起担任奇富科技副总裁,并于2020年出任首席风险官。此前,他的履历包括在招商银行风险管理部任职。 吴海生将业务重心转向海外之际,奇富科技等民营金融科技借贷及助贷机构,在中国本土市场正面临日益严峻的环境。除监管收紧外,随着中国经济增速放缓,所有此类公司在维持贷款质量方面均面临挑战。 在此背景下,奇富科技第二季度促成及发放贷款总额,同比下滑25%至634亿元;其未偿贷款总余额也下降23%至1,080亿元。 宣布更换CEO后,周一奇富科技股价在纽约市场的盘前交易持平。今年以来,该股已累计下跌近60%,目前股价在历史低位徘徊。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里。

超额认购73倍 星环科技午收微跌2%

AI基础设施软件提供商星环信息科技(上海)股份有限公司(6727.HK)周一首日在港挂牌,平开之后股价微跌,早盘收报47.82港元,较发行价低2.4% 公司发售1,401万股,每股售价49港元,募资净额近6.3亿港元,公开发售录得超额认购近73倍,国际配售超额仅0.42倍。共有两名基石投资者,认购150.7万股,占全球发售股份的10.75%。 2025年星环信息收入同比上升20.6%至4.47亿元,亏损则收窄28.6%至2.45亿元。今年上半年的收入为1.74亿元,同比上升14.1%,亏损则由去年同期的1.43亿元收窄至1.13亿元。 募资所得的30%将用于研发及创新,20%用于升级及扩展产品及解决方案,15%用于加强销售渠道及建设团队,5%用于提升商业化能力及品牌影响力,20%用于战略投资,余下一成作营运资金。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里

工业机器人制造商微亿智造 赴港上市获中证监放行

工业机器人制造商常州微亿智造科技股份有限公司境外上市及境内股份全流通备案已获中国证监会确认,该步骤是中国内地公司赴境外上市的必要程序。 根据证监会上周五公告,微亿智造拟发行不超过4,286.71万股境外上市普通股并在港交所上市,另有37名股东拟将合计3.35亿股境内未上市股份转为境外上市股份流通。该备案通知书于8月24日出具,公司须于12个月内完成上市。 微亿智造成立于2018年,主要提供工业具身智能机器人(EIIR)产品及解决方案,应用于工业检测、装配等生产环节。公司于2025年9月首度递表港交所,其后又于同年10月及2026年3月两度更新申请文件。 申请文件显示,公司2025年收入按年增32.5%至7.96亿元,净利润由2024年的1,573.9万元降至506.6万元。核心EIIR产品去年收入4.53亿元,按年增66.7%,占总收入57%,毛利率53.5%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
From construction to environmental protection, and now AI: Can Envision Greenwise conjure a future?

从建筑到环保再攻AI 晋景新能可否变出个未来?

前称金仑控股的晋景新能近年频频变身,仿如史前人类大进化,从建筑工人一跃成为环保先锋,再而晋身为AI才俊 重点: 公司先后斥资近17亿元购入服务器 目标是短期内将算力增至16兆瓦   刘智恒 近日晋景新能控股有限公司(1783.HK)公布,斥资3.8亿元购入逾100台服务器,用于支持集团云计算及智能计算服务能力。 对于晋景新能你或许会十分陌生,但若你知道大模型龙头之一的MiniMax(0100.HK)都是她的投资者,那这家公司就并非吴下阿蒙。 “变幻原是永恒”,用这句话来形容晋景新能最适合不过,公司一直从事建筑工程,三年多前才踏入环保回收行业,今年突又进军炙手可热的AI领域,其对市场触觉的敏锐及转身之迅捷,实让人叹为观止。 前世今生 故事的开端来自金仑控股的陈金棠及其堂弟陈金明,两人于1985年收购承建商禧辉而开展上层建筑工程,经过三十年辛勤打拼,终于2018年成功将金仑上市。 建筑这个行业并非资本市场宠儿,毫无性感故事可言,估值又长期偏低,加上疫情及香港物业市场回软,金仑经营相当困难;2022年时引入郭晋昇,他在福建农业大学毕业,于环保科技及新能源有二十多年经验,2015年创立香港再生资源总商会,2021年担任深圳华润环保应用的董事。 郭晋昇加入不久反收购陈氏兄弟权益,成为大股东,随即着手将公司转型为绿色能源及循环经济平台。他看准当时新能源汽车发展得如火如荼,于是瞄准动力电池业务,开始经营电池回收、电池储能系统及电动车充电设施等业务。 由做建筑工地变为环保战士,郭晋昇最让人眼前一亮的是其人脉关系,总是能与头部企业拉扯一起。今年初才公布,与锂业巨头天齐锂业共同开发锂离子电池回收技术。 他的努力没白费,在逆向供应链管理及环保相关服务的收入带动下,去年度公司的收入同比大增183%至24.62亿港元,并实现扭亏为盈,录得盈利6,103万港元。虽然如此,环保项目的利润有限,去年整体毛利率下跌了3.8个百分点至8%。 又转赛道 这个微薄的毛利率让郭晋昇心有不甘,他看准近两年的AI热潮,背后最受惠是基础建设,于是在今年6月底时忽然宣布,斥资22亿港元购入从事云计算、数据中心及人工智能运算服务的上海有孚云计算,一脚踏进AI算力基础设施的领域。 上海有孚云计算最有价值的,是持有云计算服务的相关许可证,并具备购置高性能GPU资格。 晋景新能目前向客户提供的算力约1.5兆瓦,初步的如意算盘是短期内将算力增至16兆瓦,好让智能计算的收入在明年3月底时,占集团总收入的四成。为达目标,公司于8月6日以12.88亿元人民币,购入约400台服务器 连串收购要资金支持,8月11日公司以先旧后新配售1.18亿新股,每股作价4.66港元,集资近5.5亿港元。完成后,占公司总发行股份的3.92%。同时又发行总值近7,000万美元的可转换债券。即这次集资行动,为公司筹集近11亿港元。 前景未明 对于晋景新能的跨界别转型,我们始终有保留,毕竟公司并不是长于AI业务,郭晋昇的专业非在AI科技,收购后他是否有能力去管理及带领公司发展,仍属未知数。 而且,公司的变化实在太频繁,真正开展环保行业只是三年,又将重心转往算力,这次的热情又会维持多久?是否只是赶风口而作出的投机式收购?着实教市场疑虑。 事实上,在AI算力市场上,晋景新能只是处于初期阶段,即使如公司预计短期提升算力至16兆瓦,要挑战市场的对手,仍要加一大把劲。 再者要加力发展,投资肯定少不了,晋景新能的财务规模有限,今年3月底手头现金只有2.3亿港元,早前连串收购已进行了配股及发可转债集资,未来如何筹措资金,仍是一大问题。 今年五月晋景的股价突然从3港元水平一路狂奔,一个月后升至6.42港元,但公布收购后股价急跌,之后波动起伏,近日在4港元多水平。可见面对“变变变公司”,投资者较宜在转型消息刺激带动下作短期炒卖,若要长线持有,还是谋定而后动。 欲订阅咏竹坊每周免费通讯,请点击这里