
猪肉销售增长缓慢 天农前景暂不明朗
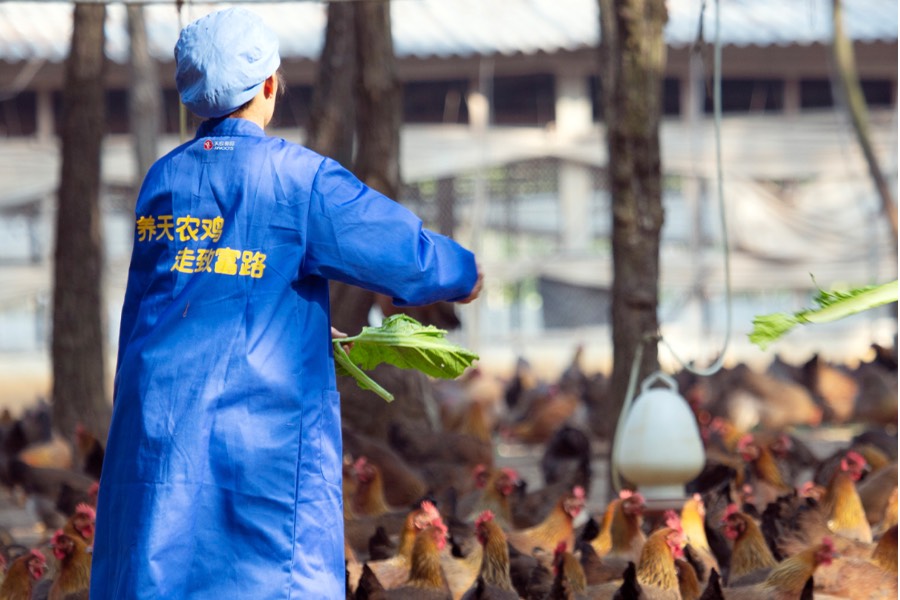
天农业务包括饲养生猪及清远鸡,集团计划来港上市,保荐人为招商证券国际
重点:
- 公司去年的清远鸡及猪肉毛利均大幅下滑
- 去年收入下跌逾一成至近43亿元
白芯蕊
清远鸡闻名于世,更被誉为“中国十大名鸡之首”,内地最大清远鸡供应商广东天农集团股份有限公司,在香港新股上市气氛持续畅旺下,也递交上市申请文件,保荐人为招商证券国际。
天农于2003年成立,从一家区域性家禽养殖企业,逐步发展成为中国主要的高品质肉类及肉制品提供商之一。公司围绕清远鸡、生猪及相关肉制品等核心产品,构建垂直一体化的全产业链运营体系,贯穿整个清远鸡和生猪产业价值链,涵盖养殖、饲料生产、屠宰及食品加工以及品牌营销等。
据调研公司弗若斯特沙利文报告,天农占中国清远鸡市场份额约65.3%,超过其他中国清远鸡提供商总和,在中国所有黄羽肉鸡提供商中排名第六。生猪业务方面,则是中国西南部生猪养殖企业中排名第十。
受政策支持及品牌认知提升带动,据初步招股文件指出,清远鸡市场规模会由2025年的18.76亿元,增至2030年的29.16亿,复合年增长率10.4%。
不过,天农虽然是内地最大清远鸡供应商,但其核心业务却是猪肉,2025年生猪业务占总收入的62.4%,达到26.6亿元,清远鸡及其他土鸡占总收入的22.9%,只有9.75亿元。
2025年集团总毛利为4.57亿元,同比大幅下降49%,当中生猪业务毛利为3.06亿元,占总毛利的67.1%,但同比却下降53.5%,清远鸡及其他土鸡毛利则只有5,697万元,同比大幅回落67.6%,仅占集团总毛利的12.5%。
猪鸡肉价齐下挫
毛利回落,主要受到平均售价下滑影响,上市文件显示,2025年生猪产品销量虽然整体持平,维持140万头,奈何平均售价同比却出现下滑,由2024年的每头2,281.6元,降至2025年的1,897.8元,下跌幅度达16.8%。
至于集团的清远鸡及其他土鸡销售方面,也面对平均售价下滑问题,由2024年每头37.2元,降至2025年的31.3元,跌幅达15.9%,幸好该业务销量同比增8.2%,达到3,109万头,加上清远鸡售价通常与黄羽肉鸡市场同步,2026年首季黄羽肉鸡价已较2025年上升超过2%,有助舒缓价格下跌压力。
战争推高饲料价格
综合以上因素,天农2025年受生猪及清远鸡销售收入下降拖累下,集团总收入跌10.8%至42.6亿元,业绩更由盈转亏达1.02亿元(2024年赚8.9亿元),未来更值得关注是中东危机会否对集团成本带来压力,毕竟公司成本主要来自饲料。于2023年、2024年及2025年,饲料便占集团总销售成本的70.2%、69.1%及66.3%,而饲料主要由玉米和豆粕组成。
不过,种植玉米需大量使用肥料,其中氮肥通常占玉米总肥料支出60%至70%,而生产氮肥的原料是尿素,尿素则是从天然气提炼,过往中东地区借极低成本的天然气优势,令中东尿素极具竞争力,因而占全球出口超过30%。
不过近期因受战争影响,霍尔木兹海峡被封锁,尿素价格在4月一度飙升至每吨700美元以上,较2月份大升八成,相信最终会传导至饲料价格,而饲料占天农总销售成本超过六成,未来难免会受打击。
猪肉前景或现萎缩
整体来讲,天农虽然是内地最大清远鸡供应商,但猪肉业务规模却比鸡肉大,问题是内地2025年猪肉产能达7.2亿头,即2021至2025年复合年增长率仅1.8%,显示出相当缓慢。面对市场饱和因素,调研机构便预测到2030年内地猪肉产能将降至6.8亿头,意味行业出现萎缩,同时暗示竞争亦会加大的危机。
参考本港上市的猪肉股,包括万洲(0288.HK)及中粮家佳康(1610.HK),其市净率(P/B)分别1.3倍和0.67倍,但天农规模远比万洲小,始终万洲旗下持有美国上市的史密斯菲尔德食品(SFD.US)股权,故享有较高估值。相反天农业务较小,加上猪肉行业前景偏弱,鸡肉业务亦远比猪肉少,对投资者吸引力低,相信0.7倍市净率上市已相当进取,否则会难逃破发命运。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广汽引一汽入局 联手对抗产业寒冬
赴港上市一波三折 天赐材料终获放行
机器人“眼睛”热卖 奥比中光盈利却失焦
业务稳健派息高 南顺闷出投资价值
开发商的救命稻草 新城发Reits融资续命
相关新闻





