
比亚迪助攻 海伟电子盼延续增长动能
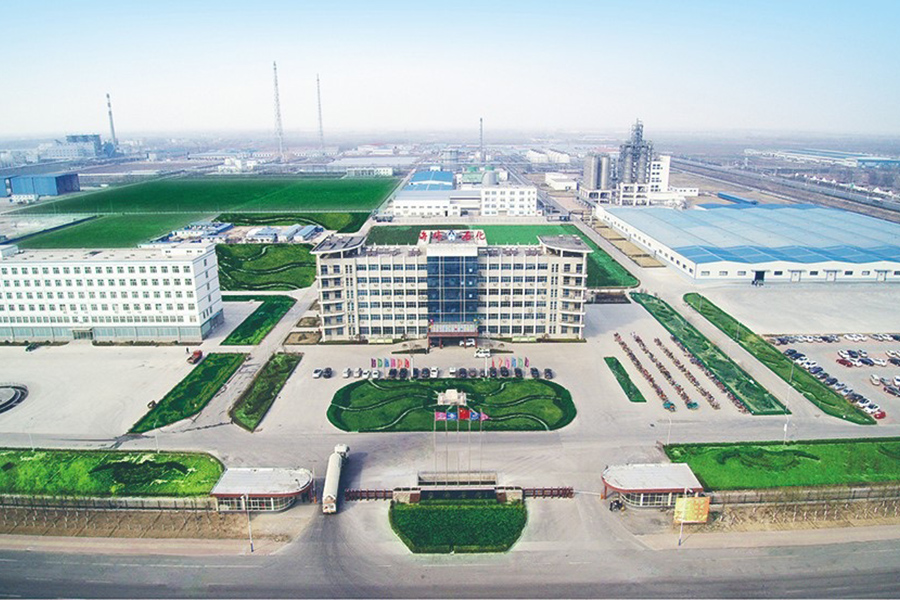
海伟电子凭借技术优势获比亚迪青睐,但毛利率下滑也可能令市场担忧
重点:
- 2023年公司获得比亚迪投资,同年成为公司的第一大客户
- 公司毛利率从2022年的44.9%下滑至2024年前三季的32.4%
李世达
说到河北衡水,许多人会先想到以军事化管理闻名的升学名校衡水中学,但其实当地还有另一家全国第一、年收超3亿元的隐形冠军,那就是生产超薄电容器薄膜的河北海伟电子新材料科技股份有限公司。这家获得电动车大厂比亚迪(1211.HK; 002594.SZ)青睐的电子公司,近日正式向港交所递表。
海伟电子的主要产品为电容器薄膜,是一种以聚合物为基础的介电材料,能够起到电器绝缘与能量储存的作用,而这种薄膜占薄膜电容器生产成本近四成,是最大的一项成本支出。薄膜电容器主要用于新能源汽车、新能源系统、工业设备和家用电器等场景,可以说用途相当广泛。
在中国,电容器薄膜市场规模并不大,但不代表竞争不激烈。根据申請文件,包括海伟电子在内的五家公司占据了59.6%的中国市场份额,预料市场集中度还会上升。根据灼识咨询的资料,以2023年销量计算,海伟电子在中国以13.6%的市场份额排名第一。
打破国外技术垄断
海伟电子的前身河北海伟交通设施有限公司,创立于1992年,由当地供销社员工宋俊青离任后创立,成立初期公司研发出用于公路材料的无缝伸缩缝技术,1998年又研发出改性沥青,性能指标达到国际先进水平,其后业务逐步拓展至涉足包装膜、电容膜、聚丙烯等多个领域。
2006年,海伟电子新材料成立,专注于电容器薄膜行业。公司脱颖而出的关键,在于其攻克了3微米以下超薄型电容膜的量产,打破了国外技术的垄断。
电容器薄膜又分为电容器基膜和金属化膜,前者是薄膜电容器的绝缘介质,决定薄膜电容器的性能,此部分是公司收入的主要来源,2022年至2024年9 月,其销售收入占总销售收入分别为91.9%、71.8%、76.3%。至于金属化膜则是在电容器基膜的基础上,在薄膜侧涂一层金属层,充当电极。金属化膜主要由公司在2022年收购的宁国海伟负责生产。
海伟电子也是目前唯一一家拥有相关生产线自主设计及开发能力的制造商,由于不需要进口,因此公司生产周期上仅约8个月,远低于行业内的平均三至五年,成为公司的最大优势。且其新建生产线的投资成本仅约为1.2亿元,远低于行业平均水平。
业绩方面,2022年、2023年公司收入分别为3.27亿元、3.3亿元;期内利润分别为1.02亿元及6,982.6万元。2024年前9个月收入为2.82亿元,较上年同期的2.18亿元增长约30%;期内利润按年增21%至5,697万元。
获比亚迪青睐
凭借其技术优势,海伟电子获得比亚迪的青睐。2023年,海伟电子在一年内完成了三轮融资,获得比亚迪、阳光电源(300274.SZ)等产业资本的投资。同年,比亚迪成为海伟电子的第一大客户,并持续至今。
也是在同一年,比亚迪旗下的深圳比亚迪供应链管理有限公司,成为海伟电子的第一大客户,当年为海伟电子贡献了4,033.6万元销售额,占总销售额的12.2%。至2024前三季度,占比稍稍下降至11.9%,但仍是第一大客户。
不过,比亚迪的支持并未直接让海伟电子业绩起飞,2023年盈利甚至按年下滑了31.5%。数据显示,2022年至2024年前三季,公司毛利率分别为44.9%、31.2%、32.4%,也呈下降趋势。
对此趋势,公司表示,主要因为电容器基膜售价下降,以及金属化膜毛利率较低的影响,另外,公司从2023年3月至2024年6月更新老旧产线,导致产量减少且规模经济效益降低,都导致毛利率下降。
尽管如此,电容器市场仍是个持续成长的市场。资料显示,中国电容器基膜的市场规模预计将由2023年的29亿元增加至2029年的79亿元,年复合增长率为17.8%。这个成长幅度应足以撑起一家颇具成长性的企业。
不过前提是海伟电子要先守住自己的先发优势和规模优势,策略之一自然就是“扩张”。公司正计划大幅提升产能,力争三年内增加4条电容器基膜产线,至2027年电容器基膜年产能增加1.6万吨,约较2024年的年化产能14,967吨增长106.9%。
尽管其盈利能力下降会让市场对海伟电子的估值产生疑问,但其技术优势与产能扩张计划相信是取信能否吸引投资人的关键,未来能否在价格竞争与规模效应间找到平衡,将决定其资本市场表现。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景



