中国其中一间最大的独立医学检验实验室服务商,希望在收入下挫前赶上上市列车

重点:

  • 受惠疫情,艾迪康的新冠病毒检测服务在过去三年贡献44.4亿元营收,随着检测需求断崖式下降,未来收入及盈利将下滑
  • 该公司申请上市前曾连续两年派息,去年5月更动用全部留存收益,向股东分红8.65亿元


陈嘉仪

又一家坐上新冠“疫情火箭”的检测商,计划到港交所上市。

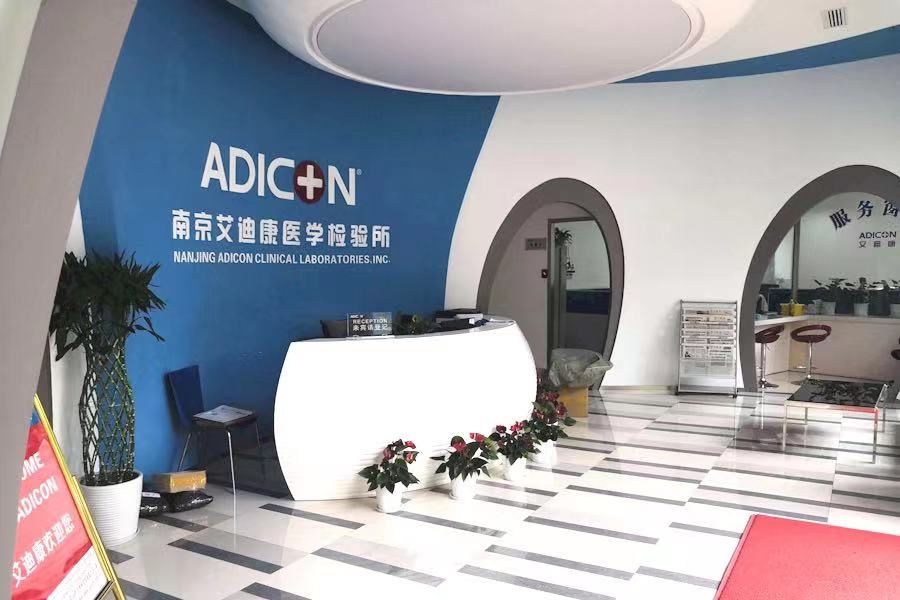
历史可追溯至2004年的艾迪康控股有限公司,是全国连锁经营的独立医学检验实验室(ICL),曾于2021年6月及去年3月两度递表港交所,但都无功而回。作为新冠疫情受益者,该公司于中国疫情退却后,选择于3月初再度递交主板上市申请。但除了新冠检测业务外,它还有甚么卖点吸引投资者?

根据初步招股文件援引调查机构弗若斯特沙利文的资料,按2020至2022年总收益计,该公司为中国三大独立医学检验实验室服务商之一,目前在全国设立了32家医学实验室,主要为医院、体检中心及制药公司等提供检测服务,可提供4,000多种医疗诊断检测,其中包括1,700多种普检项目及2,300多种特检项目。

艾迪康早于2004年1月由创始人林继迅和林锋兄弟在杭州设立首个独立医学实验室,并于2010年成为中国首个获得ISO 15189医务化验室质量管理标准认可的同类机构。

该公司早年发展平稳,并把业务拓展至医疗产品销售及与受托研究机构(CRO)合作。直至2017年,其高层人事动荡并陷入亏损,决定于2018年9月进行A轮融资,投资者包括凯雷集团(CG.US)旗下基金,以2.14亿美元(14.9亿元)从林氏兄弟手中收购了近49%股份,成为单一最大股东,两人自此退出管理或行政职位。

预告收益大降

股权易手一年多后,中国于2020年初爆发新冠疫情,为独立医学实验室带来巨大商机。艾迪康抓紧机遇,同年2月开始提供新冠病毒检测,带动业务高速增长,总收益由2020年的27.4亿元,大增至2022年的48.6亿元,同期净利润更由2.89亿元增至6.85亿元。

单计新冠病毒检测服务的收入,在过去三年已占集团总收益33.7%至47%,累计高达44.4亿元。不过,随着中国政府去年底取消强制核酸检测要求,艾迪康已预告相关收益将会大幅下降。

多家曾享受“疫情红利”的A股上市核酸检测公司,已开始对旗下核酸检测固定资产和存货计提了大量减值准备。深圳上市的华大基因(300676.SZ)预告去年计提约4亿元减值准备;迪安诊断(300244.SZ)也预告会对1.5亿元至2亿元的新冠检测固定资产及存货进行报废处理。反观艾迪康未有在去年业绩中作出相关计提,因此相关财务冲击可能会反映在2023年财报上。

事实上,就连内地交易所也对这类企业未来盈利能力存疑。上交所和深交所去年11月曾称,将会从严审核涉及核酸检测企业的上市申请,重点关注其科创属性、核酸检测相关业务与主营业务的关联性,以及相关收入的可持续性等。而在港交所,单计过去一个月,已分别有至少三家从事新冠检测业务的公司递表申请上市,除了本文提及的艾迪康外,还有臻和科技及优迅医学。

参考艾迪康的财务报表,反映新冠检测的临床分子生物学检测业务去年录得27.08亿元营收,占整体收入达55.7%。随着强制新冠检测取消,未来收入将受负面影响,恐怕难获上交所和深交所“开绿灯”,难怪该公司舍近图远,第三度向港交所争取上市。

股东尽情收割

社会逐步复常,独立医学检验实验室也将回到常规业务,目前其市场主要分为普检及特检。常规普检包括血液化验、尿液分析和过敏试验等,以测量各种重要的健康指标,但业务经过多年发展,市场已趋于成熟,利润空间较小;特检则包括分子检测、基因检测等,具有数量少、成本高、技术要求高的特点,其市场竞争较低,利润也相对较高。

除了行业龙头金域医学(603882.SH)和迪安诊断正发展特检业务,艾迪康也相当积极,其特检目录仅于去年就增加了850多个新项目,主要集中于遗传病、实体瘤及血液病等,并组建了一支由200多人组成的特殊销售团队,试图开拓业务增长点。

不过更惹人关注的,是艾迪康两次在申请入表上市前大手分红。继2021年6月分红6,990万元,公司再于去年5月宣派8.65亿元股息,相当于截至同年3月末留存收益的100%。其招股文件更预告,公司在可预见的将来都不会派付任何现金股息,反映大股东已在上市前尽情收割。

经历2020年12月的B轮融资后,凯雷的持股量已减少至39.87%,但仍为艾迪康的控股股东,连同仍然持股24.9%的林氏兄弟,已合共获派逾6亿元股息。

按照B轮融资作价,艾迪康估值约73.7亿元,较A轮融资时的30.4亿元大涨133%。然而,B轮融资是于新冠疫情带动业绩上扬时进行,由于市场已急速转变,参考主要竞争对手迪安诊断的追踪市盈率6.98倍,按艾迪康去年净利润6.85亿元计算,其最新估值已降到47.8亿元;考虑到艾迪康今年的业绩或“变脸”,实际估值可能会更低。

欲订阅咏竹坊每周免费通讯,请点击这里
新闻

整合店网提升效益 大家乐料中期多赚至多1.25倍

香港快餐龙头大家乐集团有限公司(0341.HK)周三公布正面盈利预告,预计截至9月底止六个月股东应占溢利介乎9,580万至1.052亿港元,较去年同期4,670万港元增长105%至125%。 公司表示,盈利改善主要受惠于优化业务模式、整合店铺网络及提升成本效益。快餐业务透过推出新产品及调整收入组合带动表现,“Club 100”会员计划亦运用人工智能分析顾客数据,扩大会员基础。 集团同时整合生产力较低的店铺,推进数码转型及供应链优化。中国内地业务逐步回稳,销售及盈利能力均有改善,并持续推进轻资产营运模式,审慎拓展大湾区市场。休闲餐饮及机构饮食业务的盈利贡献亦有所提升。 大家乐股价周四高开,至中午休市报6.185港元,升2.74%,今年至今累升25.8%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
TAL provides education services

收入增长难抵投资亏损 好未来重陷赤字

教育企业好未来最新财季录得4,740万美元开支,可能与其2025年收购一家破产美国公司有关 重点: 好未来最新财季净收入增长15.5%至9.946亿美元,但转盈为亏,录得4,740万美元亏损 亏损主要来自公司投资公允价值变动所产生的1.897亿美元开支    谭英 自中国2021年整顿规模达1,000亿美元的中小学课外辅导行业,令好未来教育集团(TAL.US)八成业务消失以来,这家公司的复苏之路一直漫长而艰难。在此之前,尽管好未来与老对手新东方教育科技集团(EDU.US; 9901.HK)面对一批来势汹汹的初创企业,竞争日益激烈,其收入与盈利仍保持双位数增长。 直到截至2025年2月28日止财年,好未来才首次在五年内录得盈利,并在随后截至2026年2月止的最新财年实现5.3亿美元盈利。不过,公司上周发布的最新财报显示,连续盈利的势头在截至8月31日止的最新季度中断,由去年同期盈利1.241亿美元,转为亏损4,740万美元。 最新季度盈利大幅波动,似乎令好未来的复苏蒙上疑问。但仔细检视可见,公司转亏主要受到部分投资公允价值变动拖累,而上一季度盈利大增,也正是由同一因素带动。差别在于,上季度录得大额公允价值收益,这次却出现亏损。 好未来最新财季的“其他收入”项目录得1.897亿美元开支,上一季度同一项目则录得4.052亿美元收益。副首席财务官丁宇在业绩电话会议上表示,好未来持有“涵盖多种投资产品的投资组合”,并补充称,“部分投资的公允价值下降”。 好未来股价翌日下跌近3%,但再下一个交易日已收复大部分失地,显示投资者对公司突然转亏并未过于担忧。过去两季的投资公允价值变动,很可能与好未来2025年6月收购已破产的Epic! Creations有关。这家公司总部位于加州,经营订阅制数字学习平台及图书馆。 Epic在2021年被教育科技企业Byju以5亿美元收购后,陷入破产程序。如果好未来此次转亏确实与Epic有关,第二财季的业绩倒退便可能属一次性影响,与上一季度盈利大增的情况相似。 核心业务持续扩张 撇开起伏原因不明的公允价值损益,好未来最新季度的核心教育业务仍有好消息。季度收入同比增长15.5%至9.946亿美元,经营利润增长145.4%至2.359亿美元,毛利率亦提高2.8个百分点至59.8%。 好未来有两大收入来源。规模较大的是学习服务,在中国各地602个学习中心聘有1,800名教师,2026财年收入达19亿美元。这些中心提供专项课程,贡献公司约三分之二收入。另一项是学习解决方案,包括学习设备及课程内容,2026财年收入为10亿美元,占其余约三分之一。上一财年,学习服务收入增长27%,学习内容收入则增长48%。 好未来未在最新财报中披露这两类业务的详细数据,但总裁兼首席财务官彭壮壮表示,素质教育课程的续班率超过80%,而激烈竞争正“拖累”学习设备业务表现。 最新季度15.5%的收入增幅,约为2026财年全年33.7%增幅的一半。但公司未提供两大业务的更多资料,难以预测本财年余下时间的表现。 不过,有一点很清楚:中国民办教育行业已从五年前濒临绝境的处境中明显复苏。同花顺数据显示,19家中国教育企业中,有12家在2023年至2025年连续三年实现收入增长。好未来不在其中,因为在监管整顿后不久,其2023财年收入曾大跌76.8%。 不同的求生策略 好未来与新东方是中国这个行业历史最悠久的两家企业,两者采取了不同的求生策略。但它们均能重拾增长,反映中国民办教育行业仍有深厚根基,背后是社会重视教育,将其视为向上流动的主要途径。 新东方上周亦公布截至8月底止第一财季业绩,收入增长23.1%至18.7亿美元,净利润增长13.5%至2.732亿美元,表现优于好未来。监管整顿后,公司以新方式重整原有线上教育业务,即如今的东方甄选(1797.HK),由教师推广新建立的电商平台。这项业务目前已完全退出教育领域,成为一家纯电商企业,但仍并入新东方财报。 东方甄选的增长,是新东方最新季度业绩上升的重要动力。该公司将自营产品扩充至1,000个标准化产品单元(SPU),并开设四家具有“即时零售能力”的线下体验店。 但快速增长的电商业务,利润率低于新东方原有的教育业务。后者在中国60个城市提供非学科类辅导,仍是公司的核心业务,2026财年贡献40亿美元收入,占总收入70.8%。新东方股价在公布业绩当日下跌12%,可能与利润率由去年同期20.4%降至20.0%有关。首席财务官杨志辉表示,这是两项业务扩张所致。 分析师认为,这个行业已从2021年的打击中复苏,重新站稳阵脚。15名追踪好未来的分析师预计,公司本财年收入将增长18%至35.5亿美元。雅虎财经调查的20名分析师中,除两人外,其余均给予“买入”或“强烈买入”评级。公司目前市盈率为7.6倍。 这仅约为新东方15.7倍市盈率的一半,后者同样获得分析师高度评价。这显示,相较新东方,投资者对好未来的复苏质量信心较弱。他们亦可能担心好未来能否妥善管理收购Epic后的业务,这项收购已令公司过去两季盈利大幅波动。 欲订阅咏竹坊每周免费通讯,请点击这里

行业销售下降 汽车之家三季度盈收齐挫

汽车交易服务提供商汽车之家(2518.HK; ATHM.US;)周三发布第三季度业绩,截至9月底收入13.15亿元,同比下跌26%,盈利1.95亿元,大跌53%。 公司解释,收入下跌主要是汽车行业销量下降,导致主机厂及经销商缩减支出,付费经销商的数量亦减少。 汽车之家董事长兼首席执行官刘斥表示,今年9月初,公司正式发布了自研汽车服务智能体产品“芝士车管家”,是将AI与公司的用户服和商户服务深度融合。 周四汽车之家平开报38.92港元,公司股价较过去一年高位跌17%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Mapping commercial paths for robots

机器人走进工厂 为何难走入家庭?

机器人能否成为一门好生意,工厂看效率与成本,家庭看用途与体验。从技术展示走向持续付费,两个市场各有难关    财联社Marketwatch专栏 机器人产业正成为当前的热门领域。一方面,工业制造领域对自动化、智能化的需求持续释放,搬运、分拣等任务成为机器人"上岗"的重要切入点;另一方面,消费市场对陪伴、互动与家庭服务的想象不断升温,收获公众热捧。然而,从工厂车间到家庭客厅,机器人面对的是截然不同的环境复杂度、需求明确性与评价标准。在此背景下,围绕机器人的商业化探索正徐徐展开。 工厂看效益 工业场景被普遍视为机器人商业化落地的优先方向,其原因在于需求相对明确、评价标准相对可量化。在工厂环境中,机器人完成动作只是第一步,客户是否愿意采购,取决于持续作业效率、稳定性以及综合成本能否形成对传统人工的替代优势。这意味着,即便机器人能够完成搬运、分拣等任务,若无法在成本上取得优势,商业化仍难以实现。 其中,汽车制造与3C轻工业是最易率先规模化应用的场景,原因在于这两类场景工序标准化、作业重复度高、用工密集且工况稳定,与机器人当前的能力水平和迭代需求较为匹配。不过,工业场景的约束同样不容忽视:有效数据仍较为碎片化,模型自主作业能力有限,适配周期较长、调试成本较高,设备连续作业的可靠性也有待进一步提升。 家庭问用途 与工业场景需求明确不同,消费级机器人的市场需求相对更模糊。中国知名机器人品牌启元将儿童家庭、科技爱好者和开发者列为主要目标群体,但不同群体对机器人的期待本身就并不统一,产品价值难以用单一功能定义。同时,家庭环境则高度复杂、非结构化,切入方式因而成为最关键的问题。这揭示了家庭机器人商业化的核心难点——技术并非主要追求,产品价值能否被用户感知并转化为购买决策才是症结所在。 一个值得关注的现实是,听音乐、学英语、查询信息等需求已有手机等成熟设备承接,因此机器人若仅在这些功能上叠加,难以构成独立购买理由。其价值必须建立在移动、感知与实体互动能力之上,提供既有设备难以替代的体验,而这仍是消费场景需要进一步验证的问题。 此外,制造构成了另一重系统性门槛。机器人被视为一大复杂工程,硬件、AI与生态层层嵌套。样机制作相对容易,保证一万台机器人的批次一致性却非常困难。为此,启元引入汽车工业的制造节拍与质量管理方式,实现每2.5分钟下线一台机器人;2026年预计投入5亿元人民币(7,500万美元)研发费用,推进全栈研发。 以此来看,消费级机器人的商业化不仅是产品问题,更是制造一致性、应用内容与IP生态协同支撑的系统工程。而对于消费级机器人产品的定价,新近发布的启元Q1与启元T1售价均为19,999元(3,009美元),启元Q1探索版为26,999元(4,062美元),启元T1 Pro售价为29,999元(4,514美元)。 可靠才长久 从技术演进路径看,机器人智能可区分为交互智能、运动智能与作业智能三个层次。交互智能承担人与机器人沟通入口的功能,帮助机器人理解人的行为、习惯与生活环境;作业智能则指向真正用双手完成任务,如衣物整理等,其背后依赖大模型与数据的持续投入。当前,机器人主要通过交互智能产生价值,作业智能也需以交互智能成熟为前提。 在能力评估标准上,具身智能同样存在Scaling Law,但表现形式与大语言模型有所差异。以一个任务为基准,Scaling Law能较快收敛,真正的难点在于泛化性。这由此引出了一个更具体的问题:衡量机器人能力时,应看其能展示多少种技能,还是看某项任务能够被稳定完成多少次。因此,较为务实的路径是先将少数任务做到高成功率,再以此为基础扩充任务范围。 此外,家庭场景还提出了额外的安全要求。除本体硬件安全外,电源安全需予以保障;数据安全同样关键,因为机器人在家庭中的使用涉及老人、儿童等多种家庭成员的隐私数据。 综合来看,当前机器人的商业化正在全面展开。其中,工业场景需求明确、评价标准相对可量化;家庭场景则依赖于明确且吸引人的价值定位,并需跨越泛化性、稳定性、安全与隐私等多重检验。两条路径的并行推进,正共同勾勒出机器人从"能动作"走向"被需要"的产业进程。 财联社Marketwatch专栏提供有关中国各行业的洞察与分析。他们的联络方式:liujingyi@cls.cn 欲订阅咏竹坊每周免费通讯,请点击这里