002466.SHE
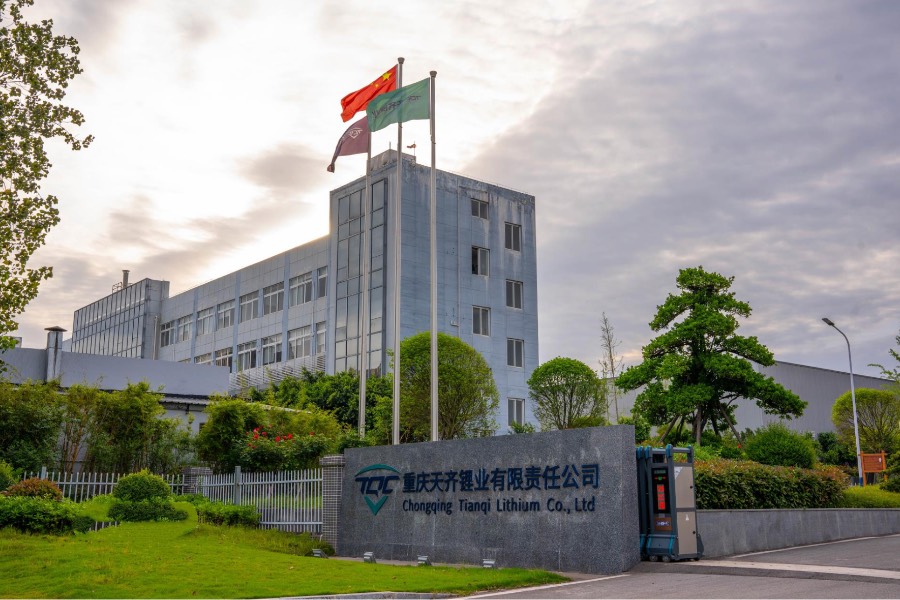
Chilean venture crashes as Tianqi Lithium charts exit

在智利法院败诉后,天齐锂业宣布出售SQM部分持股,主动调整资本结构,为下一个锂业周期做准备

重点:

  • 拥有世界最大锂盐滩的SQM,在该国政策下逐步被收归国有,天齐锂业向法院申诉未果
  • 公司同时宣布配股及发行可转换债券,集资约58亿港元


李世达

时间拉回2018年,天齐锂业股份有限公司(9696.HK; 002466.SZ)斥资约41亿美元买入智利化工矿业公司Sociedad Química y Minera de Chile S.A.(SQM)近24%股权时,市场普遍认为,这是一场对全球锂资源上游的关键押注。

智利锂开采量占全球三成,是世界第2大,其中,SQM在全球锂化学品市占率超过两成。全球每五辆电动车,就有一辆的碳酸锂来自他们。旗下拥有的阿塔卡马盐滩(Salar de Atacama)锂矿场,是全世界最大的锂盐滩,可开采面积达820平方公里。

SQM长期位居全球锂供应链的战略高地。对天齐而言,这笔投资的意义远超财务回报,而是直接指向资源控制权。

巨额投资一场空

但五年后,这意义被彻底改写。2023年4月,智利总统博里奇公布“国家锂战略”,明确提出未来锂资源开发将由国有企业主导,私人企业需与国家成立合资公司共同经营。随后,智利国营铜业巨头Codelco被指定为核心执行者,负责与SQM重组锂业资产架构。根据双方协议,SQM将于2031年失去阿塔卡马盐滩的控制权。

阿塔卡马盐滩是天齐锂业投资SQM的主要目标,天齐智利随后向法院提起诉讼,直至今年1月27日,智利最高法院作出终审判决,驳回天齐智利的申诉,标志着天齐锂业在智利的锂资源项目中完全丧失话语权。当年的巨额投资相当于买了一个空壳公司。

今年2月4日,天齐锂业发布公告,称拟出售不超过3,565,970股SQM的A类股权,约占SQM总股本的1.25%。公告发布后天齐锂业短暂停牌一天,翌日即复牌。而此次出售暂无指定交易对象,也就是说他们还未找到买家。

公司估算,目前SQM的1.25%股权价值约2.06亿美元。若按天齐当年入股成本比例计算,该部分原始投资额约2.16亿美元,意味可能出现轻微账面损失。公司指,此举对盘活公司存量资产,提高公司资产流动性等将起到积极作用。

大规模配股集资

除了出售资产之外,天齐锂业同时在资本市场上启动了一项规模颇大的配股及可转债集资方案。拟折让9%配售65,050,000股H股新股,并同时发行面值总额26亿元的可转换债券,集资规模约58亿港元(约8.36亿美元)。公司称,资金用途主要包括锂资源并购、产能建设投入以及补充日益吃紧的营运资金。

若加上未来出售SQM获得的2.06亿美元,等于短期内集资约10.4亿美元。

事实上,天齐财务并未走到捉襟见肘的状态。根据去年第三季财报,截至9月底,公司账上现金与现金等价物约64.9亿元,同比略增,交易性金融资产约15.26亿元,合计约80亿元流动性资源,短期营运并无迫切危机。

不过,前三季经营活动现金流净额为21.93亿元,同比大幅下滑近五成,显示业务本身现金回流能力明显转弱。同时,公司非流动负债增至180.88亿元,在不到一年内增加逾36亿元。另一方面,在建工程金额升至80.36亿元,同比大增约56%,意味着公司正在加速矿山开发与氢氧化锂产线的投资。

截至去年9月底,公司资产总额为739.57亿元,负债总额225.58亿元,资产负债率为30.5%,对锂业这种高资本开支、重资产行业来说,属于明显偏低水平。

天齐锂业长期以来持续布局全球锂矿资源。其控股子公司全资持有的泰利森拥有格林布什锂辉石矿,加上SQM和西藏日喀则扎布耶的矿场股权,进一步扩大了对境内外优质盐湖锂矿资源的布局,实现锂资源100%自给自足。

近年全球锂价遭遇大幅波动,2024年,天齐锂业录得净亏损高达约79.05亿元,创下上市以来纪录。天齐锂业的港股股价从2022年历史高位88.05港元一路走跌,最低曾见18.64港元,跌幅近八成。不过到了2025年,情况有所好转。公司预告去年全年净利润预计在3.69亿至5.53亿元之间。公司股价过去12个月累升约89%。

从一连串操作来看,天齐锂业此番似乎是想在业绩回暖之际,提前为下一轮产业周期重整资本结构与资源配置。随着矿山开发与氢氧化锂产线投资加速推进,公司正试图把过去两年价格下行期积累的压力,转化为产能与资源端的先发优势。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

完成17亿美元收购 安踏持彪马近三成股份

运动服饰企业安踏体育用品有限公司(2020.HK)周三表示,已从Artémis SAS手中完成收购德国彪马(Puma SE)29%股份,交易金额达15亿欧元(112.5亿元人民幣),进一步扩大全球业务版图。收购于1月公布,交易完成后,安踏已成为彪马的单一最大股东。 安踏表示,将为彪马提供其多年积累的管理、零售及全球资源整合经验。安踏称,“充分尊重”彪马的运动传统、品牌特性和企业文化。公司补充道,入股后将寻求在彪马董事会中获得“充分的代表权”。 安踏的其他海外资产包括亚玛芬体育(AS.US)38%的股份,后者旗下拥有始祖鸟户外服饰和威尔胜网球装备等品牌。公司还拥有包括斐乐和迪桑特在内的多个全球运动品牌的中国经营权。 安踏股价周四上涨0.6%,收报71.80港元。今年以来,该股已累计下跌10.6%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

莎莎次季营业额增37% 港澳同店销售升近47%

化妆品零售商莎莎国际控股有限公司(0178.HK)周三公布,截至9月底的第二财季,未经审核营业额按年增37.2%至14.14亿港元(1.8亿美元)。港澳线下销售增52%至11.21亿港元,同店销售升46.9%。 公司表示,美妆热销产品及宣传活动吸引内地旅客,带动交易宗数、平均交易金额及每宗交易货品件数全面增长。东南亚线下销售亦增11.4%。 线上B2C销售增22.5%至1.54亿港元,但公司主动减少低毛利B2B订单,令整体线上销售跌5%,以预留库存拓展较高毛利的零售业务。 另外,10月1日至7日国庆假期,港澳线下销售按年增逾60%,同店销售增逾50%。公司称,购物优惠及旺角、尖沙咀新概念店带动客流与销售。 莎莎国际股价周四高开,至中午休市报1.23港元,升8.8%。该股年初至今累升120%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

上市不足一年频配售 壁仞科技股价愈配愈低

AI通用图形处理器(“GPGPU”)芯片供应商上海壁仞科技股份有限公司(6082.HK)继今年7月配售融资近71亿港元后,周四公布再度配股融资40.4亿港元,公司年初上市至今才十个月,已先后两度配股,共融资逾110亿港元。 此次公司以每股31.08港元,配售1.3亿新股,股价较周三收盘的34.44港元折价9.76%,配售所得的70%将用于新一代产品的供应链采购及生产,两成用于研发,余下一成作一般营运资金。 壁仞科技今年1月初才以每股19.6港元上市,短短半年涨逾两倍半,一度高见70.75港元;至7月时以每股46.2港元配售,之后股价拾级而下,此次又再低价配售,短期股价势将承压。 周四壁仞科技平开报34.44港元,公司股价较上市价仍高76%。
Hansoh lost its regulatory approval

肺癌药遭欧盟撤销许可  翰森制药出海底气何在?

阿美替尼被撤销欧盟上市许可,核心争议来自申报过程中引用了处于数据保护期的泰瑞沙临床数据,并非药物安全性或疗效出现问题 重点: 阿美替尼可以重新申报欧盟上市,但阿美替尼何时能够再次进入欧盟市场,目前尚没有确定时间表 翰森制药国内创新药收入仍保持两位数增长,ADC、减重药及对外授权形成新的估值支撑    莫莉 一款获欧盟批准仅七个多月的中国原研抗癌药,突然失去了上市资格。9月27日,翰森制药集团有限公司(3692.HK)公告称,欧盟委员会卫生和食品安全总司于9月25日发布实施决定,撤销甲磺酸阿美替尼片(Aumseqa)的欧盟上市许可。阿美替尼今年2月才正式获得欧洲药品管理局(EMA)批准,是首个在欧盟获批上市的中国原研EGFR-TKI药物。 与通常因临床失败、安全风险而撤市不同,阿美替尼此次失去批件,争议集中在申报程序。这起争议源于阿斯利康针对欧盟委员会提起的一宗诉讼,阿斯利康指出,翰森制药于2022年向EMA申报阿美替尼时,在申请资料中引用了部分阿斯利康旗下泰瑞沙的临床研究结果作为背景资料,但泰瑞沙当时仍处于欧盟数据保护期。阿美替尼与泰瑞沙均属于第三代EGFR-TKI,在EGFR突变非小细胞肺癌市场是直接竞争对手。 翰森制药强调,阿美替尼的申报资料包含完整、独立产生的Ⅲ期临床数据和欧洲药代动力学桥接数据,泰瑞沙的资料只是用于背景参照。公司称,欧盟委员会此次决定认定的问题属于监管评估过程中的“程序问题”,并不涉及阿美替尼本身的质量、安全性、有效性或临床价值。 按照翰森制药目前的安排,公司将利用自身原始临床数据重新向EMA提交新的上市申请。公司称,EMA已经表示愿意缩短标准评估时间表。不过,原有上市许可被撤销后已经失效,新申请仍须重新经过监管审批,因此阿美替尼何时能够再次进入欧盟市场,目前尚没有确定时间表。此外,阿美替尼已取得的英国上市许可不受影响。 阿美替尼的主要市场仍在国内,是EGFR突变非小细胞肺癌靶向治疗市场的重要竞争者。该药于2020年首次在中国获批上市,此后适应证不断拓展,目前已覆盖EGFR突变非小细胞肺癌患者的晚期二线治疗、一线治疗、术后辅助治疗、局部晚期放化疗后的巩固治疗,以及一线靶向药联合化疗等多个治疗阶段。 随着适应证范围扩大,以及2021年3月开始执行医保价格,阿美替尼的销售额由2022年的超过20亿元增至2025年的55.3亿元,成为当年最畅销的国产创新药。同期,泰瑞沙的销售额则一直维持在40亿元左右。 业绩增长较稳健 阿美替尼此次在欧盟遭遇监管波折,对翰森制药整体业绩的影响相对有限。1995年成立的翰森制药已形成成熟的商业化体系,目前收入和利润主要来自国内市场。2026年上半年,公司实现收入83.04亿元,同比增长11.7%;期内利润42.58亿元,同比增长35.8%。创新药收入达到70.92亿元,同比增长15.4%,占总收入的85.4%;其中抗肿瘤业务收入54.73亿元,占总收入约65.9%,阿美替尼则是该板块的核心品种之一。 除了已经商业化的阿美替尼之外,翰森制药还有多款后期在研产品进入上市兑现阶段。其中,自主研发的B7-H3 ADC瑞康立伏妥塔单抗(HS-20093)进展较快,今年9月,其小细胞肺癌适应证上市申请已获国家药监局受理并纳入优先审评。HS-20093用于骨肉瘤的Ⅲ期研究也已达到主要终点,相关上市申请于9月24日获受理。2023年底,翰森制药已将该产品中国内地及港澳台以外地区的开发、生产及商业化权益独家授权给葛兰素史克(GSK)。 代谢领域也成为翰森制药的另一条重要的新产品线。公司自主研发的GLP-1/GIP双受体激动剂Olatorepatide在针对中国超重或肥胖成人开展的Ⅲ期研究中,实现48周平均体重降幅最高达19.3%,其减重适应证上市申请已于今年6月获受理。今年7月,翰森又将口服IL-23候选药HS-20118的海外权益授权给Avere,获得1.2亿美元首付款及最高21.8亿美元里程碑付款,以及后续产品销售分成。 在多条创新药管线逐步进入收获期的同时,市场已经给翰森制药一定的估值溢价。当前,翰森制药的市盈率约为27倍,公司市值已超过2,000亿港元,同样主攻创新药业务的中国生物制药(1177.HK)的市盈率约37倍。此次阿美替尼欧盟上市许可被撤,短期并不会侵蚀公司现有利润,更值得投资者关注的,是翰森能否迅速完成重新申报恢复欧盟上市资格,以证明其除了通过License-out借助跨国药企出海之外,也具备独立进入欧美成熟市场的注册和商业化能力。 欲订阅咏竹坊每周免费通讯,请点击这里