
長鑫科技IPO 考驗中國晶片強國夢
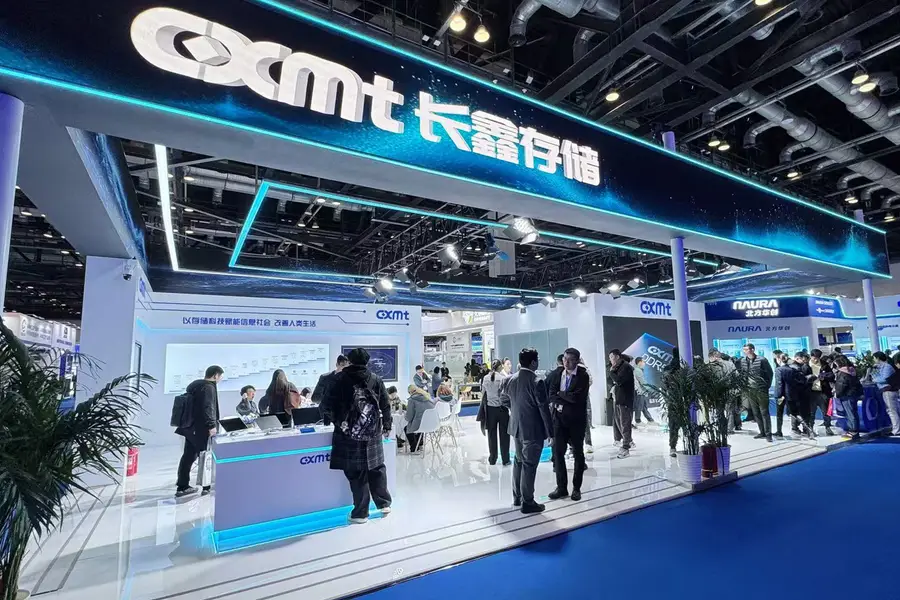
總部位於合肥的DRAM製造商長鑫科技正準備登陸上海科創板。隨著人工智能需求升溫,加上地緣政治緊張加劇,中國推動半導體自主可控的迫切性進一步上升
重點:
- 長鑫科技擬集資295億元上市,正值AI需求爆發,記憶體晶片成為半導體市場最炙手可熱的板塊之一
- 公司已成為中國DRAM市場無可爭議的龍頭,也是全球第四大供應商,但在規模與客戶信任度方面,仍落後於三星、SK海力士及美光
胡鳴鶴
中國今年最重要的半導體IPO之一,並非來自北京、上海或深圳這些傳統科技重鎮,而是來自合肥。這座內陸省會城市在一代人以前,較為人熟悉的仍是高校和政府機關,而不是科技產業。
但過去二十年,這種印象正在改變。合肥已成為中國最敢下注科技產業的地方政府之一,透過國有資本培育或引入面板、電動車(EV)、電池、人工智能、量子科技及半導體企業。其最知名的投資案例包括面板製造商京東方、電動車企業蔚來、電池企業國軒高科,以及AI公司科大訊飛等。
如今,長鑫科技集團股份有限公司正迅速崛起為合肥最新的科技巨頭。公司於2016年在政府支持下成立,是中國領先的DRAM(動態隨機存取記憶體)製造商。DRAM是手機、個人電腦和服務器在運行應用程式、處理數據時使用的工作記憶體。上月,長鑫科技獲准在有「中國版納斯達克」之稱的上海科創板上市,計劃集資高達295億元(約43億美元)。
企業通常會在取得這類批准後三至四個月內上市。長鑫科技這宗IPO有望成為今年上海及深圳A股市場規模最大的上市案,也可能躋身科創板2019年開市以來最大型IPO之列。
上市時點幾乎再好不過。AI數據中心需求急升,加上供應緊張,令記憶體從周期性大宗商品變成炙手可熱的「金礦」。半導體股正受市場追捧,而長鑫科技與許多同業一樣,業務正處於景氣高峰。據報,騰訊已與公司簽訂一項多年期服務器DRAM供貨協議,金額超過200億元;蘋果也據報正游說華府批准其採購長鑫科技記憶體,因成本飆升已迫使部分iPad和MacBook加價。這意味著,長鑫科技上市幾乎肯定會吸引大量投資者關注,也將使公司正式站上資本市場舞台,成為中國製造的挑戰者,對標韓國三星電子(005930.KS)、SK海力士(000660.KS)及美國美光科技(MU.US)等全球龍頭。
背後的關鍵人物
長鑫科技背後的關鍵人物是朱一明,他的職業軌跡幾乎與中國晶片自主化進程同步。朱一明曾就讀於清華大學,這所學府是中國半導體工程師、創業者和政策制定者的重要培養基地。其後,他赴紐約石溪大學深造,並曾在美國記憶體晶片公司工作,2005年返回中國。他回國的理由很簡單:中國正成為全球最大的晶片消費市場之一,卻仍缺乏具實力的本土記憶體供應商。
朱一明創辦的第一家主要公司是兆易創新(3986.HK;603986.SH),主要聚焦於編碼型快閃記憶體(NOR Flash)和微控制器單元(MCU)。前者是一種小型記憶體晶片,用於協助設備儲存啟動程式碼和硬件;後者則是微控制器,即應用於家電、汽車及聯網設備內部的小型控制晶片。
如果說兆易創新證明了朱一明有能力打造記憶體晶片企業,那麼長鑫科技則是一場難度更高的第二幕。DRAM需要耗資數十億美元的大型晶圓廠、持續不斷的製程升級,也要有足夠韌性撐過殘酷的價格周期。合肥讓這一次跨越成為可能。當朱一明轉向DRAM時,民間投資者普遍認為這個領域風險太高;但合肥願意承擔這場賭注,據報在一項總投資1,500億元的12吋晶圓項目一期中持有80%股權。
這份耐心如今開始獲得回報。長鑫科技多年來一直承受虧損,但當前記憶體景氣上行,幾乎一夜之間改變了公司的財務面貌。公司去年錄得618億元收入,而今年第一季度單季收入便達508億元,並實現248億元利潤。
長鑫科技如今的規模,已足以進入投資者和終端設備廠商的視野,但距離全球第一梯隊仍有相當差距。全球三大既有龍頭仍控制超過90%的DRAM市場,而長鑫科技在2025年第四季度的市佔率為7.67%,位居全球第四大DRAM製造商。其產品已跨過主流客戶採用的實用門檻,DDR(雙倍資料率同步動態隨機存取記憶體)和LPDDR(低功耗雙倍資料速率記憶體)產品已應用於服務器、個人電腦、智能手機及其他設備。
遠遠落後的老四
但公司在規模、研發開支、產品廣度、國際供應鏈深度,以及AI計算所需的高頻寬記憶體(HBM)方面,仍落後於規模更大的競爭對手。據報,公司在DDR5良率上亦面臨挑戰。DDR5是用於個人電腦和服務器的新一代記憶體,這也顯示後來者要縮小技術差距有多困難。
中國本土市場為長鑫科技提供了最佳突破口,尤其是在當前推動自主可控的大背景下。中國企業為消費電子、雲計算,如今還有AI伺服器採購大量記憶體,但長期以來一直依賴海外供應商。據報騰訊與長鑫科技簽訂供貨協議,顯示中國最重要的雲計算和AI企業之一,也願意採用國產DRAM。若蘋果的採購意向屬實,則會帶來另一層認可,顯示在供應緊張時,全球終端設備製造商也可能把目光轉向長鑫科技。
中國本土的競爭格局則薄弱得多。長江存儲(YMTC)是中國另一家主要記憶體龍頭,但其主要生產NAND Flash(快閃記憶體),作用更接近硬盤,用於手機、筆記本電腦和固態硬盤的儲存,而不是DRAM。福建晉華及華為支持的昇維旭,在產品方向上與長鑫科技更接近,但兩者在DRAM領域的規模仍小得多。這令長鑫科技具備罕見的稀缺價值:在中國以外,它仍在追趕巨頭;但在中國市場內,卻沒有真正可比的替代者。
法律與地緣政治風險仍籠罩着公司。DRAM不僅受到技術門檻保護,也受到專利和出口管制約束。福建晉華此前曾捲入與美光相關的專利爭議及竊取商業秘密指控,並受到美國限制措施打擊。長鑫科技則嘗試建立更正式的知識產權基礎,包括為自主研發技術取得專利授權,以及從英飛凌(IFX.DE)前記憶體業務奇夢達收購相關資產。不過,美光仍曾警告,長鑫科技的晶片可能侵犯其部分專利。
華府則增添了另一層不確定性。美國曾考慮將長鑫科技列入商務部實體清單,這將大幅限制其取得美國軟件、材料及製造技術。不過,據報相關行動目前暫時擱置。另一方面,美國國防部也因長鑫科技與兩個中央政府機構存在關聯,將其認定為中國軍事企業。換言之,當初幫助長鑫科技在本土崛起的國家支持,也可能令它更難在海外取得信任。
這正是長鑫科技IPO背後的張力所在。合肥讓公司撐過足夠長的時間,終於等到當前AI記憶體景氣帶來回報。如今,公開市場投資者將決定,這家中國DRAM龍頭能否借助這股勢頭,成為全球記憶體市場真正的第四支柱;還是注定只能在受保護的本土市場中壯大。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量
相關新聞
-
寧德時代10億美元跨足AI基建 世紀互聯迎來翻身契機
-
車市低迷對手崛起 汽車之家首季盈利暴跌近九成
ATHM.US2518.HK
- 不造大模型只做Token工廠 硅基流動獲資本押注



