
国货美妆挑战外资巨头 自然堂加入赴港上市行列
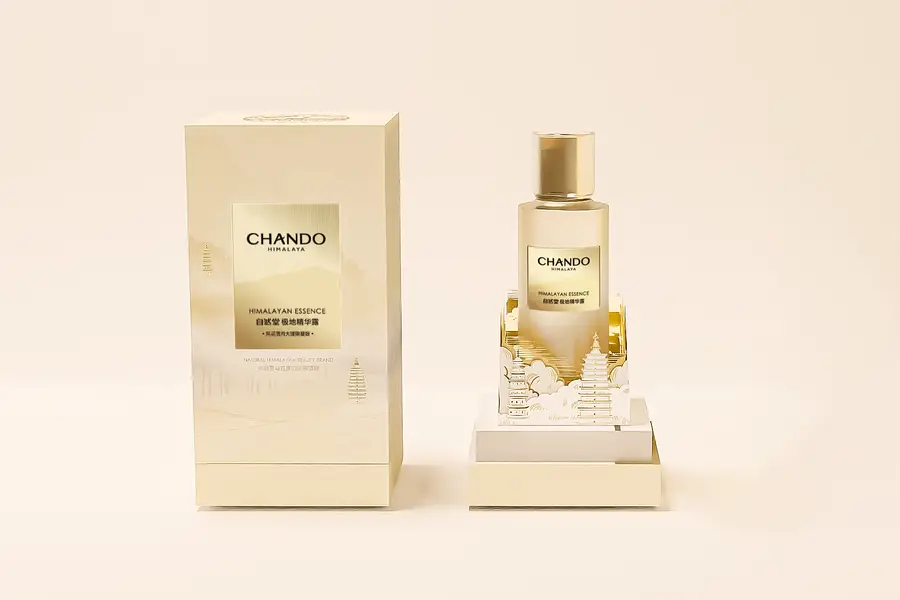
自然堂成为最新一个申请赴港上市的中国化妆品品牌,公司最近一轮融资后估值达10亿美元,晋身独角兽行列,投资者包括欧莱雅
重点:
- 自然堂已递交香港上市申请,虽然毛利率偏高,但营销开支同样居高不下,令盈利表现波动
- 这个成立25年的化妆品品牌,研发开支仅占收入2%,在中国消费者对产品要求愈来愈高的情况下,单靠东方美学概念已不足够
谭英
自然堂全球控股有限公司最新递交的香港上市申请,显示中国庞大的化妆品市场蕴藏巨大潜力,因为本土消费者正愈来愈倾向把美容消费投向国货品牌。这家公司正在中国化妆品市场快速崛起,而这个市场过去一向由外资品牌主导。公司上周提交的最新上市文件显示,市场前五大参与者目前仍清一色是国际巨头,包括欧莱雅(OR.PA)、宝洁(PG.US)、雅诗兰黛(EL.US)、资生堂(4911.T)及LVMH(MC.PA)。
不过,这种格局似乎正在迅速改变,国货化妆品品牌正快速撼动外资在中国1.1万亿元(1,590亿美元)化妆品市场的主导地位。根据中国香料香精化妆品工业协会的数据,国货品牌去年已拿下超过一半市场,占整体销售额57.4%。
在抖音去年按商品交易总额排名的五大品牌中,有三个是国货品牌,其中以上美股份(2145.HK)和珀莱雅(603605.SH)领先。根据财新研究,自然堂排名第五,较2024年的第八位上升三个名次。
自然堂在2024年是中国第三大国货化妆品公司,仅次于珀莱雅和上美股份,尽管以收入规模计,只及它们的一半。自然堂去年收入为53亿元,按年增长15.2%;相比之下,珀莱雅2024年收入超过100亿元,上美股份则为91亿元。
如果说自然堂的体量较竞争对手小一号,它这次IPO仍然可算是国货化妆品品牌的一个里程碑,原因是公司背后有全球大型品牌加持,这个品牌就是欧莱雅,后者在2024年及2025年向自然堂投资4.42亿元。对自然堂来说,欧莱雅是公司少数、也是最早一批外部投资者之一,而公司创办人直到2023年仍否认有上市打算。更值得注意的是,公司最近一轮融资后估值达71.4亿元,跨入估值10亿美元以上的独角兽公司行列。
自然堂创立于2001年,是这一代国货化妆品企业中历史最悠久的一批。它的公司轮廓,某程度上正好反映出国内美妆行业的优势与短板。
从优势来看,自然堂及其同业普遍拥有较高毛利率、相对不俗但带有波动的盈利能力,以及较强的电商经营能力。它们的大部分销售来自线上渠道,当中网络关键意见领袖(KOL)扮演重要角色。这些国货品牌大多走大众市场定价路线,单件产品售价通常低于300元,与普遍定位较高端、价格更高的国际大牌形成区隔。
2025年,自然堂主要产品线护肤品的毛利率为71.8%。若连同规模较小的彩妆、个人护理及其他产品分部计算,公司全年整体毛利率为70.6%。它的竞争对手毛利率也大致处于相近区间,但略高一些,例如珀莱雅2025年上半年的毛利率为73.4%,上美股份2025年全年则为75.2%。
线下网络成双刃剑
与竞争对手不同,自然堂拥有庞大的线下零售网络。根据申请文件,公司拥有64,800个零售销售点。这对于喜欢先试用再购买的消费者而言或是一大卖点,但同时也意味着更高的门店广告、户外广告以及分销成本。
至于国货化妆品品牌的劣势,首先是其依赖的营销模式成本持续上升,包括KOL带货以及电商平台费用,随着需求增加而不断提高。据中国媒体报道,美妆主播的直播佣金已由2024年的约40%上升至2025年的60%。抖音亦将护肤品类的技术服务费由2%提高至2025年的4%。
自然堂持续扩大其KOL资源池,包括内部及外部两类。2023年至2025年间,其内部KOL数量由52人几乎翻倍至98人,同期外部KOL数量亦由11,852人增加至13,611人。
因此,自然堂的销售及营销开支持续上升,这在化妆品企业中相当普遍。2025年该项开支占收入57.2%,其中部分原因是KOL成本高企。销售及营销一直是公司的最大开支,占收入比重由2023年的54.2%上升至2024年的59%,该比重的变动会直接影响公司的盈利表现。
自然堂去年净利润按年增长84.7%至3.508亿元,但此前2024年曾出现37%的下滑。公司将2024年的盈利下降归因于“加大产品及品牌营销活动带来的成本上升。”
公司亦正积极扩展线上销售渠道,随着该部分业务成为主要收入来源,逐步由传统线下渠道转型。然而,即使线上收入占比已由2023年的61.9%提升至2025年的69.5%,仍远低于上美股份去年93.9%的线上收入占比,以及珀莱雅2025年上半年96%的水平。
大众市场国货品牌面临的一大问题,是如何应对人口结构变化。年轻消费者不仅追求低价与东方美学风格,亦要求产品真正具备其宣称的功效。若产品标榜抗衰老或美白,他们期望看到实证,而非仅有标签。这意味企业需加大产品研发投入。然而,尽管各家公司均强调其科学配方及天然成分,实际研发投入普遍不高。自然堂与珀莱雅的研发开支均低于收入的2%,而上海上美股份在2025年的研发投入占比为2.4%,在三者中最高。
自然堂几乎完全依赖其同名品牌作为收入来源。这亦构成另一项风险,因为在一个受消费潮流及社交媒体影响甚大的行业中,一旦品牌出现声誉问题,影响可能迅速扩大。
据中国媒体报道,自然堂品牌产品在2025年占公司销售额的95.3%,而珀芙研、美素、春夏及己出等其他品牌的贡献则微乎其微。相比之下,珀莱雅及上美股份对主品牌的依赖约为80%,且在培育次品牌方面表现更为成功。
这次IPO申请并非自然堂首次尝试上市,公司去年曾递表,但该申请已于今年3月失效。目前公司正与已在上海上市、并于去年10月申请赴港第二上市的珀莱雅竞速。两者均希望复制上美股份的表现,后者自2022年集资11亿港元上市以来,股价已大致翻倍。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬



