Niu returns to revenue growth

这家电动踏板车制造商在截至六月的三个月里收入增长13.5%,并预测三季度增长速度将飙升至50%

重点:

  • 去年进行重组后,小牛电动重回增长轨道,今年上半年净新增门店300家
  • 分析机构越来越看好这家电动踏板车制造商,接受雅虎财经调查的三家分析机构对公司的评级不是“买入”就是“强力买入”

阳歌

在经历了艰难的一年后,北京牛电科技有限责任公司(NIU.US)再次进入扩张模式。然而,从公司周一公布的最新业绩来看,复苏有些不平衡,公司报告二季度的增长速度略有放缓。但它预测三季度增长将会加速。

对于像小牛电动这样的公司来说,这就是生活,它正在重组核心的国内业务,将重点放在高端车型上,避开竞争激烈的低端市场。它还特别强调要聚焦更愿意花钱购买最新技术的Z世代客户,以及女性客户。

虽然占销售额大部分的国内业务正在重回正轨,但正在寻求多元化发展以摆脱对中国市场过度依赖的小牛电动,仍努力为全球业务寻找正确路径。随着通过与主要在地零售商建立联盟来扩大海外网络,其全球业务向前迈出了几步。

但其海外业务也受到欧洲政府补贴逐渐退出,以及对滑板车的日益依赖所带来的打击(滑板车的售价远低于传统电动自行车)。此外,美国新实施的保护主义关税,促使公司披露正研究设立首家海外制造工厂,以在未来规避此类赋税。

最重要的是,小牛电动是一家情况比较复杂的公司。能反映这一点的是,最新财报发布后,小牛电动在纽约上市的股票在周一的交易中下跌了1.6%。该股今年迄今已下跌18%,表现不及增长3%的中国ETF-iShares MSCI(MCHI)。但分析机构对公司的看法正趋向乐观。雅虎财经本月调查的三家分析机构中有两家给出了“买入”的评级,另一家则给出了“强力买入”的评级。这与7月只有一家给出“买入”评级、另外两家给出“持有”评级相比,发生了很大的变化。

去年,小牛电动在中国国内市场的日子不好过,该市场在其销售中的占比超过四分之三。公司去年收入收缩16%,中国市场销售下降15%。它还在国内关闭了8%表现不佳的加盟店,其门店总数从上一年的3,102家降至去年底的2,856家。

在重组后,公司今年恢复门店扩张,重回增长模式,聚焦三四线城市。首席执行官李彦在财报电话会议上称,小牛电动今年上半年净新增门店300家,预示着“销售网络扩张势头恢复”。他接着表示,同样重要的是,随着重组后扩张步伐加快,公司计划在今年剩余时间里再增加1,000家门店。

收入重回增长轨道

随着业务的重组,小牛电动在去年四个季度中有三个季度的收入出现了下滑。但今年的收入重回增长轨道,一季度收入增长了21%。这种增长势头持续到了二季度,但增速放缓至13.5%,这可能是一个令人担忧的迹象,该公司报告称,当季收入为9.41亿元,而去年同期为8.29亿元。

但小牛电动试图安抚投资者,表示今年三季度将进入高速增长阶段,预计收入同比增长40%至60%,达到13亿元至14.8亿元。它没有就增长大幅加速给出任何解释,不过这种大幅增长通常与新车型的发布有关。

接下来,我们就来仔细研究一下,刚刚结束了长达一年的重组的小牛电动在中国的趋势,然后再去看看它仍在进展中的国际业务。

李彦在财报电话会上说:“今年,我们强调……既要聚焦高端市场,强化品牌的高端形象,也要聚焦像Z世代和女性用户这样的特定消费群体。”作为向深谙高科技产品的Z世代转变的一部分,小牛电动更加重视利用抖音、快手和小红书等热门渠道进行在线销售。在实现这一转变的过程中,公司报告称,在线销售额在中国市场总销售额中的占比达到了48%,而一年前这个数字只有26%。

同样重要的是,公司进入竞争没有那么激烈的中国高端市场,减轻了其降价的压力。它表示,二季度平均每辆电动踏板车的售价同比下降2.1%,较一季度4.7%的降幅有所放缓。

但国际市场的情况并不乐观,公司每辆车的平均售价同比下降了21.8%。公司将此归咎于电动滑板车在海外销售组合中的重要性日益增加,而它的价格远远低于传统的电动自行车。它还指出,由于欧洲取消了政府补贴,今年上半年其电动两轮车的国际销售额骤降了69%。

尽管遭遇挫折,快速发展的电动滑板车销售,推动公司的国际收入在二季度增长13.7%,达到1.3亿元,在一季度经历了8%的降幅后恢复了增长。

国内外市场的价格下滑对小牛电动的毛利率造成了影响,二季度的毛利率为17%,而去年同期为23.1%。总而言之,小牛电动本季度亏损2,490万元,高于去年同期的190万元。但分析机构预计,在重组后,今年该公司将恢复盈利,尽管它的很多同行仍在亏损。

这些同行中,小牛电动目前的市销率(P/S)处于较低但相对强劲的水平,为0.38倍。这与国内同行绿源集团控股(2451.HK)的0.39倍大致相当,高于赛格威品牌所有者九号公司(689009.SH)的0.3倍。但它落后于广受欢迎的Vespa品牌制造商Piaggio(PIA.MI)的0.47倍。总而言之,小牛电动似乎确实已经扭转了局面,至少对于其核心的国内业务而言是如此,这表面该股可能存在一些上涨空间。

欲订阅咏竹坊每周免费通讯,请点击这里 

新闻

机器人业务收入翻倍 金力永磁首三季料多赚逾四成

稀土磁性材料生产商江西金力永磁科技股份有限公司(6680.HK; 300748.SZ)周二公布,预计2026年前三季度归属上市公司股东净利润为7.35亿(1.1亿美元)至8亿元,按年增长42.59%至55.20%;扣除非经常性损益后净利润料为6.59亿至7.24亿元,增长53.22%至68.33%。 公司表示,期内收入按年增长约四成,其中新能源汽车及汽车零部件业务收入增长约四成;机器人及工业伺服电机业务收入则增长约一倍,具身机器人电机转子产品已小批量交付。 单计第三季,归母净利润料为2.73亿至3.38亿元,按年增长29.58%至60.45%;扣非净利润为2.60亿至3.25亿元,增长32.83%至65.97%。以上数据为初步测算,尚未经审计。 期内非经常性损益预计为净利润带来约7,600万元。另一方面,受A股、H股股权激励及发行H股可转债影响,股份支付及财务费用合计约1.75亿元。 公司股价周三高开,至中午休市报14.65港元,升0.69%。该股今年以来累跌20.5%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

秦港股份前九个月吞吐量微升3%

运营港口的秦皇岛港股份有限公司(3369.HK)周二公布港口吞吐量,今年前九个月总吞吐量达3.27亿吨,同比上升3.3%。 其中煤炭达1.645亿吨,同比升2.09%、金属矿石升5.67%至1.23亿吨、油品及液体化工大升18%至177万吨,标准集装箱升3.19%至126.6万个。 按港口划分,秦皇岛港同比升4.81%至1.45亿吨、曹妃甸港则微升0.75%至1.02亿吨,黄骅港升3.92%至8,030万吨。 秦港股份周三平开报2.52港元,公司股价较过去一年高位跌逾三成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
LDRobot buys a European ticket for a million euros; newly acquired German legacy brand requires immediate cash infusion

乐动百万欧元买欧门票 德国老牌入手先要补血

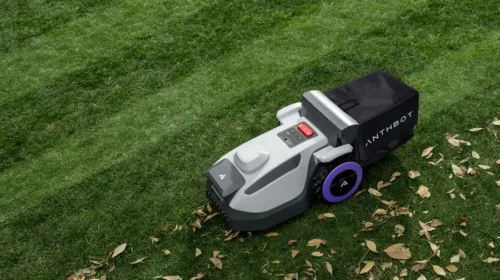
乐动拟低价收购德国老牌园林器械商,借其渠道扩大割草机销售,但须先注资补血,考验整合能力与出海成本控制 重点: 乐动拟以100万欧元收购SABO全部股权,另提供最多500万欧元流动资金,换取欧洲品牌、分销及服务网络 智能割草机已推动乐动收入结构改变,但品牌推广开支上升,收购能否降低拓市成本,仍待实际销售验证   李世达 花100万欧元(752.8萬元人民币),买下一家有94年历史的德国园林器械商,看来是一笔便宜交易。但对买方深圳乐动机器人股份有限公司(1236.HK)而言,取得股权只是开始:要让这个老品牌帮自己的智能割草机打开欧洲市场,还得准备一笔资金先替它补血续命。 乐动机器人近日公告,拟通过新加坡全资子公司收购德国SABO-Maschinenfabrik GmbH全部股权,连同注资,总投入不超过600万欧元。交易吸引之处,在于SABO遍布欧洲的1,400多家专业零售商,以及配套的售后服务与本地供应链。 2017年成立的乐动,主要研发、生产及销售视觉感知产品、算法模组与智能机器人整机。机器要自行移动,首先须知道自己在哪里、障碍物有多远。乐动的传感器及算法模组,便是协助设备感知环境、定位及导航的工具。 乐动原本向设备制造商出售感知产品,其后把技术用于旗下ANTHBOT智能割草机,由供应机器的“眼睛”,延伸至出售整机。割草机通过亚马逊等第三方平台、品牌网站,以及授权店和零售店销售。当时割草机均由第三方制造商组装,乐动则投入产品研发与品牌经营。 这一步也改变了公司的经营要求,向企业供应零部件,重点在性能、价格与客户导入;出售自有品牌整机,则要让消费者认识产品,并建立维修及服务能力。产品能自行割草,不代表品牌能自行打开市场。 业绩已显示割草机业务的重要性。今年上半年,乐动收入同比增长35.2%至5.23亿元人民币(下同),其中割草机收入增长159.1%至2.01亿元,占比由20.1%升至38.4%。同期视觉感知产品收入由3.07亿元微增至3.09亿元。整机业务正带动增长,原有业务则大致稳定。 买品牌 更买渠道 成立于1932年的SABO,制造及分销汽油与电池驱动割草机、吹叶机等园林工具,服务住宅与商用市场。它的专业零售商网络兼具产品分销和售后服务功能,正是乐动希望加快建立的海外能力。 乐动在公告中表示,计划借这套网络导入智能割草机,并在研发、采购、制造及服务上形成协同。从业务逻辑看,这相当于用收购缩短自行拓展渠道的时间,同时尝试以智能化产品替老品牌增加销售机会。 不过,现有零售商数目只是渠道基础,仍要看有多少门店愿意引入新产品、能带来多少订单。乐动本来已有线下销售,SABO的价值在于扩大覆盖与服务能力;两套网络如何衔接,才是收购后的实际考验。 根据公告中的未经审计财务资料,SABO去年收入为1,823.8万欧元,较2024年的2,259.6万欧元下跌约19.3%;但税后利润由亏损94.7万欧元,转为盈利114.2万欧元。乐动将收入下滑归因于产品创新及智能化不足,并指出SABO现有负债与运营现金流紧张,因此需要注资。协议要求乐动在签约日提供150万欧元流动资金,交割前再提供最多275万欧元。意味买方须在取得全部股权前,先支持其运营。 乐动自身亦未盈利,今年上半年净亏损由1,378万元扩大至4,210万元,销售及营销费用增长124.1%至8,100万元,研发费用增长48.5%至7,570万元。割草机收入快速增加,同时伴随更高推广与研发投入,买入现成渠道能否改善投入产出,仍须观察。 此外,交易也可能有政治变数。德国政府曾于10月7日以安全理由阻止中远收购德国物流商Zippel。虽然产业性质不同,在当前地缘政治环境下,仍不能排除德国政府因安全考量介入或否决本案的可能。 收购公告翌日,乐动股价一度上涨20%,最终倒跌1.14%,收报26.1港元,较5月上市首日收盘价低56.5%。从市销率看,乐动约8.3倍,高于同样布局智能割草机的九号公司(689009.SH)的1.2倍,显示市场或许更看好乐动。割草机销售快速增加,加上SABO的欧洲渠道,令其海外收入前景值得审慎看好;但自身尚未盈利,又须替标的补血,短期盈利压力仍大,新增订单能否转化为利润,将是支撑估值的关键。 欲订阅咏竹坊每周免费通讯,请点击这里
Manus rasies $500 million

Manus获老股东力撑 融资5亿美元迎战Meta

面对Meta等科技公司的竞争,AI智能体运营商Manus再获老股东加码,看好其团队开发实用软件、让用户愿意付费的经验 重点: Manus创始人与早期投资者从Meta手中买回公司后,再获逾5亿美元融资 Manus新推出的个人智能体Cue与Meta的Muse直接竞争,中国科技巨头亦正争取同类客户   胡鸣鹤 Manus原本有望在Meta Platforms(META.US)的生态体系内发展AI智能体业务,协助用户处理订票、网购等日常事务。如今,这家由中国团队创办、刚与Meta分道扬镳的初创公司,已筹得逾5亿美元,准备独力开拓这门生意,而昔日买家也成了争夺同一市场的对手。 Manus母公司蝴蝶效应于10月8日公布这笔融资,由博裕投资与IDG资本共同领投,腾讯(0700.HK)、红杉中国及真格基金等知名老股东亦参与其中。 这笔资金为Manus增添了实力,让它有机会将AI智能体的早期成果,发展成可持续经营的业务。这类应用不只回答问题,还能代用户搜集研究资料、完成其他电脑操作。Manus于2025年3月首次公开亮相时,让更多人看到了这种应用的潜力。然而,随着越来越多大型公司提供类似功能,Manus的先发优势正逐渐减弱。 Manus重返独立经营,经历了一番罕见的波折。Meta于2025年12月宣布收购Manus,当时被视为中国推动AI实际应用与商业化的一项重大成果。但中国国家发展和改革委员会其后于4月27日罕见地下令撤销交易,Manus最终于9月1日正式恢复独立运营。 据报,Manus创始人与早期投资者以约20亿美元的估值,从Meta手中买回公司。彭博社9月报道,Manus希望下一轮融资的估值达到40亿美元,是回购时的两倍。公司并未披露最新一轮融资的最终估值。 对这些再度出资的投资者而言,创办团队的吸引力早在AI智能体热潮兴起之前便已存在。他们看中的,是团队开发实用软件、并让用户愿意付费的经验——在仍处于发展初期的AI行业,这两项能力都相对难得。 看重团队实力 Manus首席执行官肖弘最初开发微信工具,协助用户在这个中国主要社交平台上编辑公众号文章及管理客户。他于2022年创立蝴蝶效应,并着手开发通过浏览器扩展程序提供服务的AI助手Monica。 首席科学家季逸超拥有开发手机浏览器及搜索技术的经验。产品合伙人张涛曾在字节跳动参与国际化产品业务,其后在AI初创公司光年之外负责产品开发。三人的背景,结合了应用开发技术与产品销售经验。 部分投资者多年来一直关注团队的发展。真格基金合伙人刘元于2025年6月表示,自2016年起,真格已先后五次投资肖弘及其团队创办的企业。肖弘探索开发AI浏览器时,也是由刘元牵线,认识季逸超。 随着海外业务扩张,Manus于2025年将总部及核心团队迁往新加坡。但据报,监管部门今年3月召见肖弘及季逸超到北京,就Meta收购交易进行审查,其后两人被限制离开中国。 尽管如此,公司仍持续推进产品开发。肖弘、季逸超及张涛每天通过视频通话,与新加坡同事协调工作,公司也持续发布更新。与此同时,Manus的AI智能体业务迅速增长。据《晚点LatePost》8月报道,调查期间,其年度经常性收入已突破3亿美元。 肖弘于9月下旬在中国社交平台即刻发文,表达重新出发的期盼。他写道:“我原以为,我们的旅程会以一则注脚告终。也许,我们还有机会写下一个篇章。” 这份抱负很快便有了具体进展。9月28日,Manus推出2.0版本,以及独立的个人智能体应用Cue。Cue让智能体拥有自己的电邮地址、电话号码及电脑,代用户处理事务。这也让Manus与Meta的Muse正面交锋;后者于同月较早时推出,同样主打能代用户完成工作的个人智能体。 重整旗鼓 随着Meta与Manus完成分拆,据报肖弘及季逸超的出境限制截至10月8日已解除。Manus一面保留新加坡据点,一面扩充北京团队,并准备推出面向中国市场的产品。中国市场监管严格,Manus 2.0及Cue尚未在当地提供服务,多数国际主要业者也未在当地开展业务。 与此同时,海外市场的对手早已不只Meta。OpenAI通过ChatGPT提供的dots,可研究各类主题、分析数据及制作文档。Anthropic则于9月开始将Cowork与聊天功能整合至Claude,让旗下主要助手承接更多工作,包括处理文件,以及通过桌面应用操作用户的电脑。 随着竞争对手具备这些功能,除非Manus能交出明显更好的成果,否则用户另行付费订阅的理由便会减少。同时,Manus也可能像TikTok一样,因其中国背景而引发数据隐私疑虑,促使部分海外用户选择没有这类背景的竞争产品。 中国为Manus提供了另一个可开拓的市场,但竞争同样激烈。腾讯虽是Manus的重要投资者,也在中国推出处理办公事务的WorkBuddy,以及用于软件开发的CodeBuddy。阿里巴巴(BABA.US;9988.HK)提供Qoder编程工具及用于桌面协作的QoderWork;字节跳动的豆包工作亦可处理研究、文档、电子表格及数据分析。 肖弘的应对方式,是让公司的发展方向保持开放。他在即刻的贴文中,将这门生意比作卖电脑:人们买电脑主要是为了工作,但也希望用来娱乐及创作。对采用其他开发商底层AI模型的Manus而言,这意味着它还有更多应用场景可供开拓。 新推出的Cascade系统,便是Manus朝这个方向努力的一个例子。Manus表示,该系统只会在任务需要时调用专门功能,以减少不必要的处理、节省算力。在一项测试配置中,Cascade的运行成本较旧系统低32%,不过这项结果由公司自行公布。 如果Manus能在各种日常任务中实现同样的成本节省,便有更大空间提高利润率,或提供更优惠的价格。另一项有力的竞争优势,则是稳定、可靠地完成工作,让客户减少检查及修正结果所花的时间。…