
日本城失护城河 国际家居风光不再
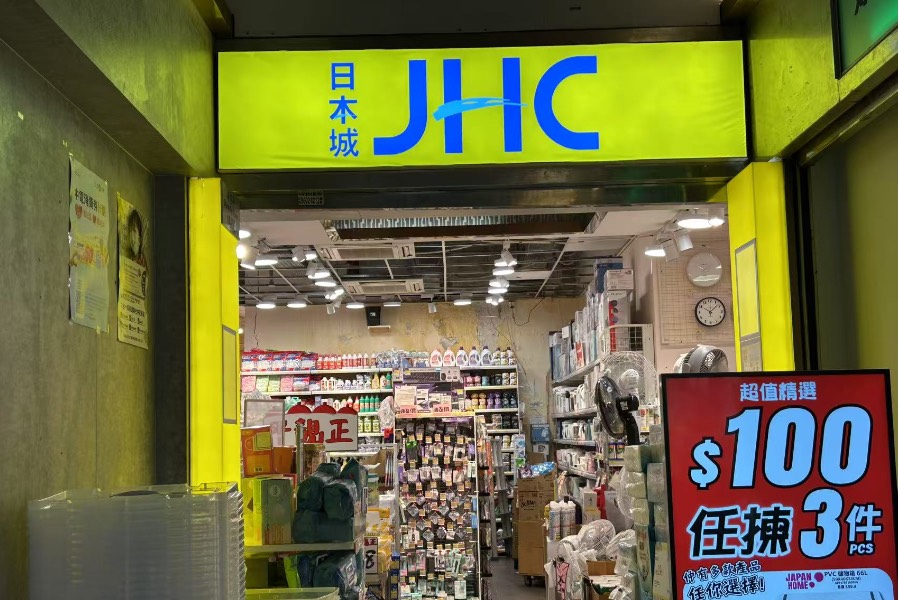
北上消费早已成风,加上内地网购平台进军香港,拖累日本城母公司国际家居零售业绩大跌
重点:
- 业绩大幅倒退近53%兼大削派息
- 核心领军人物已无心恋战,业务料难扭转劣势
白芯蕊
疫情后消费者习惯改变,港人北上消费早已成为新潮流,加上网购平台淘宝及拼多多兴起,令香港零售业进入寒冬,主打家居用品的日本城母公司国际家居零售(1373.HK)业绩大受打击,不单上财年纯利大幅倒退逾五成,同时更大幅削减末期息73%。
早前已发盈警的国际家居,根据最新业绩披露,截至2025年4月底止收入跌5.6%至25.37亿港元,纯利大降52.8%至4,773万港元。若将集团纯利划分上下半财年比较,下半财年国际家居表现相当疲弱,纯利仅赚1,477万港元,不仅按年大幅倒退70.6%,也只是上半财年3,296万港元的44.8%,纯利率亦相当薄弱,下半财年更较上半财年跌1.4个百分点至1.2%。
面对恶劣经营环境,集团缩减门市规模,将香港分店缩至只有306间,较上半财年少9间,员工数目也降3%至2,007人。集团表明,目前不断检视及优化分店网络,也与业主积极商讨减租方案,逐步淘汰低效率门市,同时将存货压力较大的门市实施清货大平卖,以降低库存成本。
十蚊店始祖
国际家居在香港有34年历史,由刘栢辉在北角渣华道开设第一间日本城家品店起家,当时只是兼职员工的现任国际家居主席魏丽霞,由于工作认真勤力,刘栢辉邀请即将毕业的她入股,共同打造日本城的故事。
90年代日本正流行100yen家品店,刘栢辉将此概念引入香港,于1993年在香港开设首家10蚊店,成为香港10蚊店始祖。1997年后在租金不断下跌时,趁机大开分店,令门市数目突破100间,并借助收购香港同业壮大业务,变成香港家品店龙头。
业务扩至新加坡
不只在香港分店越开越多, 2011年更收购新加坡家品零售连锁商,令业务扩展至新加坡,2013年更将公司在香港上市,目前集团品牌除“日本城”外,旗下品牌还包括“123 by ELLA”、“日记士多”、“多来买”及“日本の家”等。
尽管国际家居业务扩展东南亚地区,但集团收入主要依赖港澳地区,占总收入的87.4%,367间门市中,有315间位于港澳。
要国际家居续写过往辉煌,目前处景变得十分困难,不仅要面对内地网购平台补贴运费的冲击,还有日本人气杂货店3COINS攻港。更重要的是,国际家居现时由一向专注后勤细节的魏丽霞打理,主要负责开拓市场的创办人刘栢辉,目前虽仍是集团执董,但明显已经退居二线。
刘栢辉无心恋战
自从国际家居零售上市后,作为创办人的刘栢辉,开始发展事业外的个人兴趣,集团上市同年,以个人名义饲养第一匹赛驹“家品大王”,随后更买入多匹竞赛马,大力发展第二事业。令刘栢辉在马场界名成利就的便是目前香港马王“浪漫勇士”,该马出赛共赢得总奖金近2.15亿港元,冠绝全球赛马界并成为“奖金王”。
在赛马界闯出名堂,刘栢辉将个人时间重心转移,逐渐淡出在国际家居的角色,2016年辞任首席执行官,交由他的搭档魏丽霞接手,情况就如目前的苹果公司,失去创作灵魂人物乔布斯后,仅依靠行政总裁库克(Tim Cook),利用内部管理、物流及采购等节流手法,靠“吃老本”方式营运。
国际家居销售产品货物来自内地,即与内地大型网购平台正面交锋,加上租金压力,日本城成本优势不再。相反,在香港销售日本零食的“759阿信屋”母公司CEC国际(0759.HK),销售产品来自日韩,与内地网购平台没有直接竞争,因此在本港零售市场仍有一定生存空间。
参考目前国际家居业绩,市盈率接近14倍,在香港零售业仍进入寒冬之际,股价压力不小;加上核心领军人物已无心恋战,要扭转劣势不易。或许,跟随香港“平价超市”佳宝,出售予内地网络科企平台是最佳出路。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值
业绩持续改善 为何蔚来股价屡创新低?
持续亏损债务沉重 海昌走在崩溃边缘
新氧做大美丽生意 规模效益逐步浮现





