
索威尔拟赴美上市 前景还看瓶颈突破
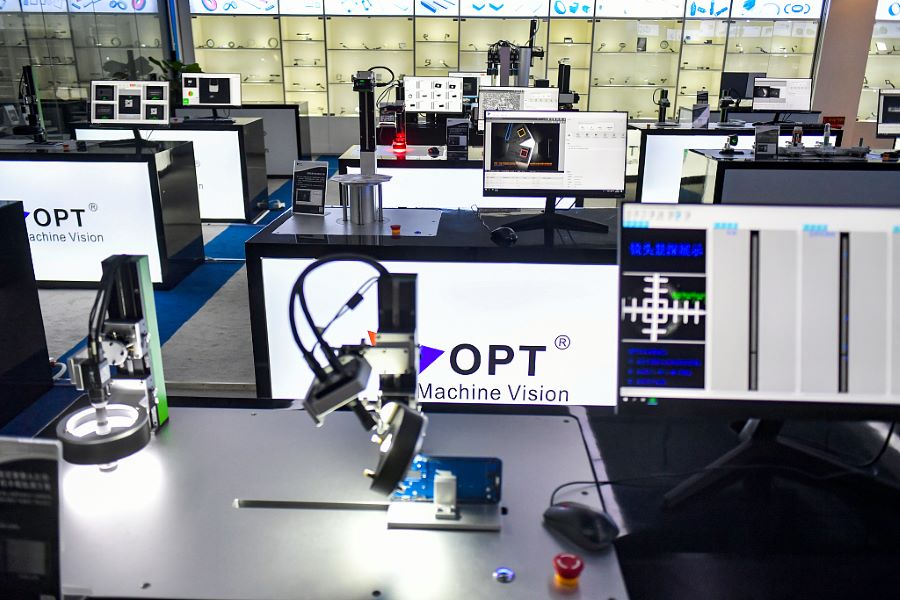
该公司尽管历史可以追溯到2007年,但过去两年才取得爆炸式收入增长,并实现盈利
重点:
- 索威尔寻求通过赴美上市筹集1,200万美元,并计划将部分资金用于扩大研发队伍
- 这家机器视觉公司在过去一年取得巨大增长,但规模依然很小,只有22名员工,年收入不到3,000万美元
陈竹
自2022年底OpenAI发布ChatGPT以来,人工智能(AI)在全球声名鹊起,中国也迅速入局。很多中国公司加入这股热潮,开发类似的聊天机器人产品,但有些公司也抓住时机,专注于大语言模型(LLM)之外的其他领域。
索威尔科技开发有限公司便是其中之一。公司专注于机器视觉,是一个严重依赖计算机视觉的人工智能细分领域。成立于2007年,至今十多年,公司认为搭上这股人工智能热潮的时机已经成熟,本月早些时候提交的赴美上市申请文件就反映这一点。公司没有透露具体的融资目标,但中国媒体报道称其拟集资约1,200万美元。
虽然公司规模较小,融资金额也不高,但值得注意的是,公司从截至2023年3月的财年开始,收入突然呈爆发式增长。不同于其他机器视觉公司,索威尔另一个引人注目的地方在于,收入的突然爆发也让它取得了可观的盈利。
索威尔的历史甚至比中国最著名的人工智能公司——常被称为“AI四小龙”的商汤(0020.HK)、云从科技(688327.SH)、旷视科技和依图科技的历史还要悠久,这几家公司都成立于2010年代初期。它们曾经是中国人工智能的代表,通过各自在计算机视觉方面的努力,塑造了公众对这项技术的认知。
在AI四小龙中,商汤科技和云从科技已经进行了IPO,前者在香港,后者在上海。但它们的股票并未取得巨大成功,因为投资者对它们不断增加的亏损和日益放缓的收入增长感到不满,而且公众也开始将注意力,从计算机视觉转向大型语言模型。从商汤科技的股价就能看出大家对这个群体的兴趣正在消退,其当前股价不到2021年底IPO价格的一半。
这个群体缺乏进展的部分原因是,它过度依赖向公共部门销售产品,特别是用于监控摄像头的软件。大多数公司都未能将领先的面部识别技术扩展到其他领域,这构成了一个巨大的挑战,因为随着中国经济放缓,公共支出已开始缩减。
索威尔则另辟蹊径,绕过了这一瓶颈,称其机器视觉技术和解决方案,正在被制造商用于实际生产场景。这些应用包括生产自动化和改善不同行业客户的分销流程。
与其他人工智能初创公司的创始团队通常名校毕业,并在大型科技公司工作过的履历不同,索威尔管理团队的背景看起来很普通。在创立公司之前,首席执行官朱岳除了在深圳一家技术研究所做了几年的研究员,研究机器视觉和图像识别算法外,几乎没有什么别的经验。
小企业大挑战
尽管公司使用非常专业的术语来描述自己的解决方案,但大致说来就是,它销售的机器配备了先进的计算机视觉软件,可用于各种用途。这类机器有助于实现各种流程的自动化,帮助客户降低成本、提高效率。
它可以用于识别装配线上存在缺陷的产品、自动捕获进出港口的集装箱上的识别码,以及其他依赖视觉识别和分析的任务。
索威尔认为,随着中国人口迅速老龄化,劳动力短缺问题迫在眉睫,未来几年中国机器视觉市场预计将有巨大的增长潜力。招股书中引用的第三方研究显示,公司预计到2025年,市场规模将从2022年的169亿元翻一番,达到349亿元。
对于开发机器视觉产品的公司来说,一个主要的瓶颈是每个行业的要求不同,导致该技术难以实现标准化和规模化。索威尔目前仅专注于电子产品制造商,三家这样的公司客戶,两家来自东莞,另一家来自深圳,贡献了索威尔超过50%的收入。
在一定程度上正是由于这个原因,公司尽管历史不短,但却始终未能扩大业务规模,目前只有22名员工。截至去年9月的6个月时间里,公司的收入只有1,680万美元,不过这个数字已经较上年同期的46万美元有了大幅增长。在截至2023年3月的财年中,公司也实现了类似的爆炸式增长,12个月期间的收入从上一财年的949,341美元增至1,310万美元。
公司将这一巨大飞跃归功于中国在2022年底取消疫情限制后的经济复苏,以及它自身加大了营销力度,“成功实现电子产品和软件流客户的迅速增长”。虽然没有具体说明,但大幅跃升似乎也表明该公司可能在此期间,推出了一款或多款新产品,并迅速获得了市场的青睐。
索威尔与竞争对手的一个主要区别在于盈利能力。截至去年9月的6个月内,公司报告的净利润为158万美元,扭转了上年同期亏损3.2万美元的局面。
公司之所以能够实现盈利,与许多同行形成鲜明对比,原因之一是它采用了轻资产模式,将大部分机器生产外包,从而控制住了成本。此外,公司通过小团队运营业务的能力也有一份功劳。
一些投资者可能会赞赏该公司小团队运营的能力,尽管这也限制了它的扩张。公司已经表示,将利用美国IPO筹集的部分资金来扩大员工队伍。然而,考虑到公司计划筹集的资金数额较小,这种扩张的规模可能不会很大。
总言之,索威尔扩大业务的能力将是其IPO能否吸引投资者的关键。为此,它需要将解决方案扩展到电子行业的少数客户之外。在过去一年半的时间里,它的收入突然大幅增长,可能表明随着一些关键新客户的加入,它有能力实现快速增长。但考虑到机器视觉应用的高度专业化,以及由拥有更多资源和更广阔市场的大型企业主导的竞争格局,保持这种增长可能也不容易。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
赴港上市一波三折 天赐材料终获放行
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?
开发商的救命稻草 新城发Reits融资续命


