
電機老兵逐夢新能源 大洋電機叩關港股
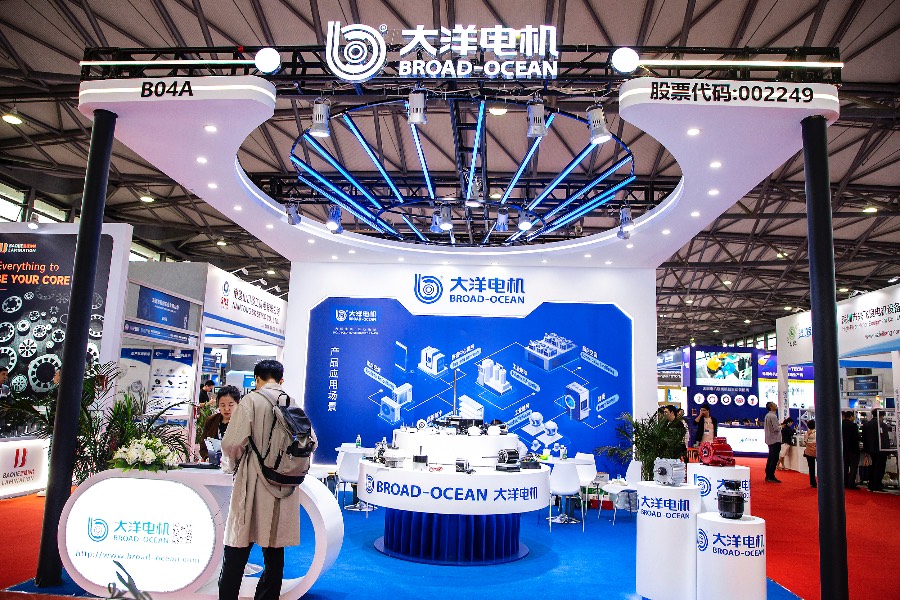
從生產車庫門遙控器到新能源車電機,淨利三年翻倍的大洋電機也來到港股市場趕集
重點:
- 在全球HVAC電機市場市佔率排名第二,在中國與北美市場穩居第一
- 公司A股股價過去一年飆升143%,市值逼近285億元
李世達
有沒有想過,你家車庫門的遙控器,和你電動車動力總成,再到你家空調的壓縮機,可能都是由同一家公司生產?這家公司不是什麼家傳戶曉的國際品牌,而是一家來自中國廣東中山的電機製造商——中山大洋電機股份有限公司(002249.SZ)。
在深交所上市已逾15年的大洋電機,已向港交所遞交上市申請,準備登陸香港資本舞台。
成立於2000年的大洋電機,從傳統電機業務起家,如今卻橫跨暖通空調(HVAC)、汽車電驅動系統乃至燃料電池等,產品涵蓋生活的方方面面。根據弗若斯特沙利文的數據,以收入計,公司在2024年已躋身全球第二大第三方HVAC電驅動解決方案供應商,在中國和北美市場位居第一。
兩條腿走路
公司主要可分兩大業務,一是建築與家居電器電機製造,2024年收入70.8億元,佔比58.4%。其中暖通空調(HVAC)電機貢獻超過55%,產品涵蓋大型中央空調壓縮機、車庫門開啟器、通風系統風機等。
另外則是汽車動力總成及零部件業務,2024年收入50.2億元,佔比41.5%,當中傳統起動機與發電機佔25.8%,新能源汽車動力總成及零部件佔15.7%。
大洋電機的發展呈現「兩條腿走路」,HVAC電機需求穩定,屬於剛需消費與基建類市場,能提供穩定現金流;另一方面,汽車電驅業務與新能源汽車深度掛鉤,為公司帶來成長故事。
從財務數據看,大洋電機的收入表現較為平穩,利潤則在近年開始飆升。2022年至2024年,公司收入由109.3億元增至121.1億元,年複合增長率僅約5%。然而,同期淨利潤卻由4.27億元飆升至8.88億元,複合增長率高達44%。2025年上半年,淨利潤同比再增34.6%,達6.02億元。
這背後反映其盈利能力的改善,毛利率自2022年的19.3%升至2024年的22.2%,淨利潤率也由3.9%躍升至7.5%,展現出成本控制與產品組合優化的成果。另外,佔比持續維持在45%左右的海外收入,毛利率普遍高於中國市場。
全球化布局超前
相比許多仍局限於國內市場的中國製造商,大洋電機的全球化布局較為「超前」。截至2025年,公司在全球已擁有15個生產基地,分布於美國、墨西哥、英國、泰國、越南、摩洛哥等地,並在美國底特律、芝加哥、英國倫敦等地設立研發中心。
公司在2015年收購美國百年商用車零部件企業佩特來,並與印度塔塔汽車(TATAMOTORS.BO; TTM.US)成立合資公司「塔塔佩特來」,提升了在國際商用車零部件領域的話語權。不僅能就近服務國際車企與HVAC客戶,也能在地緣政治與貿易壁壘不斷升高的當下,提供供應鏈韌性。
不過,公司業務也並非沒有短板,其一是收入增速較慢,近三年平均增幅僅約5%,與新能源汽車零部件行業動輒兩位數的成長相比顯得保守,這意味其規模擴張速度不足。
第二個問題是公司產品結構中,傳統起動機與發電機仍佔25.8%,相關業務屬於逐漸被淘汰的夕陽業務,而新能源車動力總成佔比僅15.7%,仍在追趕階段。公司的研發投入也相對不足,2024年研發費用率約4.3%,低於日本電產(Nidec, 6594.T)的6%,可能限制長期競爭力。
事實上,大洋電機在A股市場表現不俗,過去一年股價飆升約143%,遞表港交所後首個交易日,股價更來到11.69元,創52周新高。目前A股市值約285億元,市盈率約為27.2倍,雖遠低於卧龍電驅(600580.SH)的85倍,但高於日本電產的18.7倍。
對公司來說,赴港上市仍能讓公司更直接接觸海外資本,提升其國際品牌與治理形象。更重要的是,今年港股市場火熱,新能源與科技板塊成為集資主力,近期新能源汽車及相關製造產業鏈板塊交易活躍,相關新股往往受到資金熱炒,對大洋電機而言自然是個好機會。在近期火熱的市場氣氛下,大洋電機或許有機會獲得較高的市場關注,但長期而言仍要視乎能否講好「新能源+全球供應鏈」的故事。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景



