
四度冲刺上市 万帮数字能源的资本考题
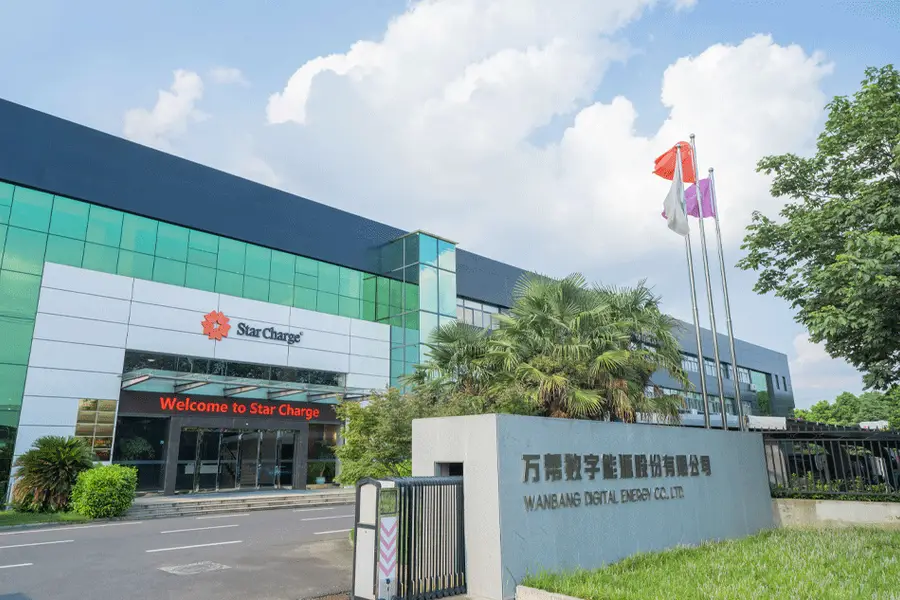
站在新能源基础设施风口,万帮数字能源收入持续扩张,却同时面临毛利下滑、负债攀升与现金流波动的多重考验,上市之路反覆受阻
重点:
- 万邦数字能源近日第二度递表港交所,也是该公司第四次申请上市
- 公司收入持续稳定增长,但毛利率却持续下降
李世达
近年新能源与电动车投资热度居高不下,然而,即便站在这样的风口上,万帮数字能源股份有限公司的上市之路却并不顺遂。这家充电设备制造商近日再度递表港交所,此前公司曾两度在A股、一度在港股申市,今次已是四度闯关。
时间回到2014年,新能源汽车仍高度依赖政策补贴,充电标准未统一、设备品质参差,而整车厂对安全与稳定性的要求极为严苛。在这样的环境下,万帮数字能源专注研发可满足国际主机厂标准的智能充电设备。所谓“智能充电设备”,主要涵盖公共与商用场景的直流快充、交流充电硬体及相关控制系统。
这一策略为公司打开了成长空间,上市申请文件显示,万帮是中国首批获得全球整车厂供应商认证的智能充电设备企业之一,并逐步与多家国际汽车制造商建立合作关系。随着新能源汽车市场进入快速成长期,公司规模亦迅速放大。以2024年收入及销量计,万帮已成为全球最大的智能充电设备供应商,当年销量超过47万台,产品销往约70个国家及地区。
转型扩张之路
不过,规模扩张并未完全消除结构性隐忧。智能充电设备本质上仍属制造业,虽然技术门槛高于一般家用充电桩,也让万帮得以切入整车厂供应链,但在商业模式上仍以一次性设备销售为主,价格竞争激烈、毛利率容易受压。
这亦促使万帮近年积极寻求转型,将业务延伸至微电网系统及大型储能领域,试图由单一设备供应商,升级为覆盖“源、网、荷、储”的整体能源解决方案提供者。
从收入结构来看,这一转向已有初步成效。2023年,智能充电设备及相关服务仍占公司总收入的92.4%;到2025年首九个月则降至71.1%。同期,微电网系统收入占比由7.6%升至19.8%,大型储能业务亦自2024年开始贡献接近一成收入。
然而,业务版图的扩张并不轻松。虽然公司收入持续增长,但利润却逐年下降。截至2025年9月底止九个月,公司收入为30.72亿元,按年增长23%,增速高于2024年的20.4%,然而毛利率却由2024年的29.2%,再降至去年首九个月的24.6%。
2024年,公司净利润按年下滑32.4%至3.2亿元,净利润率也由2023年的14.2%降至8%。去年首九个月,净利润虽回升至3.04亿元,净利润率9.8%仍未回到2023年的水平。这一趋势反映出充电设备市场竞争白热化,而微电网与储能项目仍处于放量初期。
现金流不稳定
现金流的表现则进一步揭示公司经营质量的不稳定。2023年,万帮经营活动产生的现金流量净额高达11.51亿元;但2024年骤降至2.72亿元。2025年首九个月,经营现金流又回升至10.43亿元,而2024年同期仅为0.68亿元。如此剧烈的波动,主要源于大型项目交付与结算周期不稳定。
资产负债表同样承受压力。2024年底,公司资产负债率一度升至119.4%,至去年首九个月虽回落至96%,但仍处于偏高水平。非流动负债则由2023年的3.95亿元,扩大至2025年首九个月的19.64亿元,显示公司在转型与扩张过程中,对中长期资金的依赖显著提高。
上市文件显示,万帮在递表前已引入包括中金公司及施耐德电气(SU.PA)在内的策略与财务投资者,并与后者透过合资公司切入欧洲市场,意味公司并非在资本市场孤军作战,其扩张计划亦获部分产业与金融资本的认可。
欧洲等成熟市场虽具较高进入门槛,有助建立长期竞争壁垒,但同时意味着更高的合规成本、销售投入与较长的回收周期。事实上,公司海外收入占比近几年是不增反减,从2023年的25.2%,降至去年前九个月的18.6%,部分原因与汇率因素有关。
万帮数字能源并非缺乏产业位置或资本支持,其挑战在于如何将规模与叙事,转化为更稳定的盈利能力与现金流表现。在新能源基础设施仍具长期潜力的前提下,市场关心的是这种成长是否足以支撑其不断上升的资本成本。这或许也是万帮数字能源在多次叩关之后,仍需向投资者给出的关键答案。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
赴港上市一波三折 天赐材料终获放行
晶科转向AI投资 会否失去光芒?
业绩持续改善 为何蔚来股价屡创新低?
镍价回暖撑盈利 中伟新材为何转投磷系?
Robotaxi收入暴增五倍 共建车队能否助小马止亏?
盈利强劲增长 正力新能瞄准深圳上市



