上市光环褪色 百望要借AI翻身
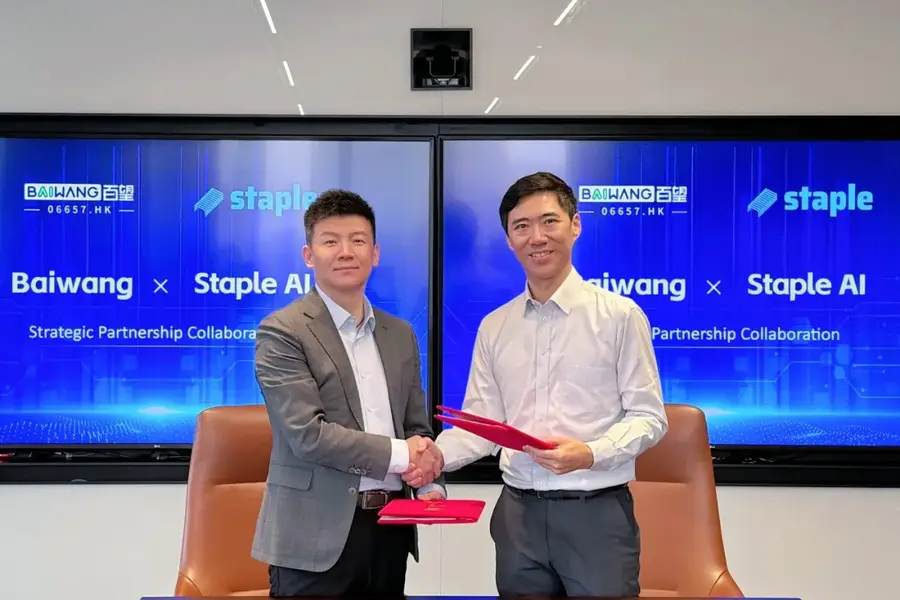
金融科技服务公司百望将与两家学术机构展开合作,成为其自去年7月股价暴跌以来,少数与业务进展相关的公告之一
重点:
- 百望表示,将与两家北京科研机构合作,围绕数据及AI智能体等新兴领域展开研究
- 自去年7月股价暴跌逾70%后,公司便鲜少披露业务进展,距离其2024年上市仅一年时间
梁武仁
当一家公司宣布与学术机构建立合作关系时,市场通常反应冷淡。上周五,百望股份有限公司(6657.HK)宣布与两家学术机构签署合作协议,情况亦是如此。这类消息通常难以激发投资者热情,尤其是对一家自上市不足两年、股价已较高位蒸发逾三分之二的公司而言。
根据合作内容,百望将与位于北京科技园区的北京中关村学院及中关村人工智能研究院,共同开展涉及数据要素与AI智能体等新兴领域的研究。对任何以科技为核心的企业而言,这类基础研究确实具有重要意义,而百望本身正是一家提供企业数字化服务,以及云端数字财税与金融交易数据处理的公司。
不过,这份公告与其说是重大业务进展,更像是公司低调提醒投资市场「自己仍然存在」。这也是百望自去年6月与AI公司范式智能(6682.HK)达成合作以来,首次披露与实际业务相关的公告。
毫不意外,百望股价在最新公告发布后几乎没有反应,在成交量偏低情况下,当日股价收平。
简单来说,百望主要协助企业管理电子发票,以及追踪供应链结算流程。如今,提供这类相对传统服务的公司,往往都希望透过包装企业叙事来吸引投资者。在2024年上市前,百望便将自己定位为拥有AI概念产品的创新企业,强调其庞大的金融交易数据,可透过AI进行信用预测分析、数字精准营销及欺诈侦测等应用。
投资者向来喜欢这类科技故事,百望之名,本身便带有百种愿景之意,也反映公司对自身寄予的高期望。在正式上市前,百望已获阿里巴巴等知名投资者支持。这些重量级股东,也协助百望于2024年7月在香港上市时获得较高估值。
至少从股价表现来看,百望上市后首年的市场叙事一度仍然成立。受市场对数字化概念公司的乐观情绪支持,其股价曾长时间维持平稳。然而,股价却在去年7月突然崩跌。公司其后于8月公布,不仅去年上半年收入录得增长,更成功由亏转盈,但这些利好消息,依然未能挽救市场突然转弱的信心。
这轮暴跌最可能的原因,是上市前投资者持股的一年禁售期届满。百望去年7月8日迎来上市一周年,也成为公司股价的关键时刻,大量原本受限售安排约束的股份突然可以自由交易。当解禁闸门打开后,大量股份迅速涌入市场。7月10日的成交量,更较禁售期结束前最后一个交易日7月8日暴增逾35倍。
这场抛售令百望股价陷入持续下跌,至今仍未恢复元气。目前股价已较禁售期结束前数日创下的42.45港元高位下跌逾70%。某程度上,百望失去投资者青睐并不难理解。其机构股东大举减持,被市场视为对公司未来缺乏信心的讯号,也令不少散户产生疑问:“如果连大股东都选择离场,自己为何还要留下?”
盈利乏善可陈
百望去年7月股价暴跌所暴露出的核心问题,其实也是许多AI相关企业的共同困境:虽然市场话题与关注度十足,却难以真正转化为同样亮眼的盈利能力。原因在于,开发炫目的高科技产品,与真正实现商业化盈利之间,存在巨大鸿沟。
百望亦不例外,尽管其财务表现正在改善。公司去年收入按年增长约11%至7.29亿元(1.07亿美元),年度净亏损亦由2024年的2.03亿元,大幅收窄至仅1,000万元。
值得注意的是,公司去年仅于3月才推出的AI智能体业务,全年已录得2.11亿元收入。百望最初推出虚拟税务助手,其后再陆续推出另外两款AI工具,可处理数据营销、风险控制及策略分析等功能。
百望能够迅速扩大这些新产品规模,主要因为公司本身已掌握大量数据资源,并将相关产品作为升级服务销售予现有客户。AI智能体业务亦让公司逐步淘汰毛利率偏低的数据营销服务。不过,AI智能体业务毛利率仅约26%,不足其核心软件即服务(SaaS)业务毛利率的一半。
这也反映出AI企业目前普遍面临的利润压力,部分原因在于高性能软件及支撑AI智能体运作的大模型成本依然高昂。百望竞争对手之一、主攻中小企业云端会计SaaS的畅捷通(1588.HK),同样面临如何在扩大AI智能体业务规模同时维持利润率的挑战。
即使经历去年股价暴跌后,百望目前市销率(P/S)仍达3.5倍,相比畅捷通的1.4倍仍属偏高,亦有人认为这更反映市场对其合理估值预期。
百望确实正在推进一些具实际意义的业务,但距离投资者原本期待的明星AI创新企业仍有一定差距。若要重新提振股价,公司或许需要公布更多具实际商业价值的业务进展,以证明自己仍站在快速演变的AI浪潮前沿,而非依靠相对缺乏市场想像空间的学术合作来维持关注度。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章