
TOP TOY能否撼动泡泡玛特的王者地位?
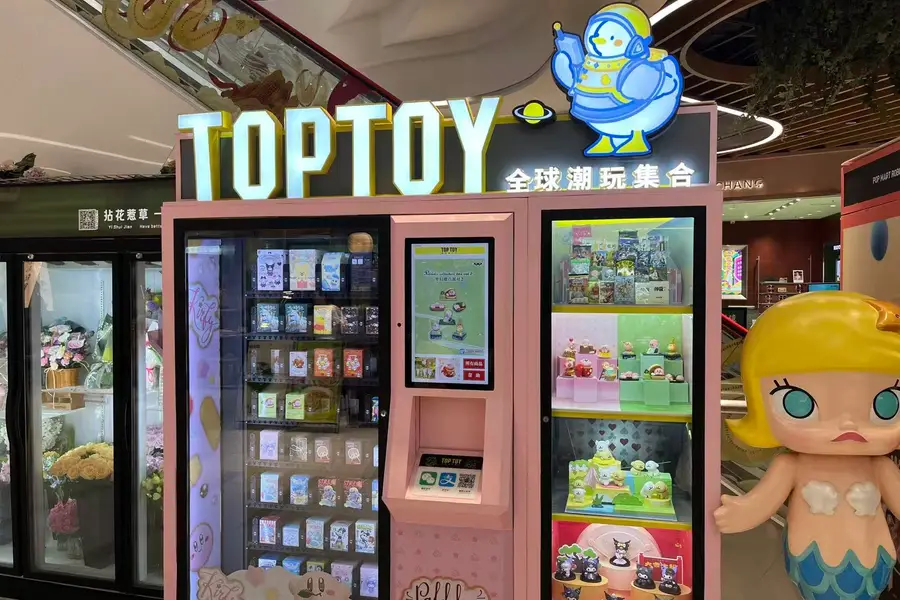
日式零售企业名创优品拆分出的子公司,位列中国第三大潮流玩具零售商,在创立仅五年后已提交香港上市申请
重点:
- 名创优品拆分出的TOP TOY已递交港股上市申请,借母企遍及全球的7,000余家门店网络,复制泡泡玛特的成功路径
- 13亿美元估值及日益壮大的自有知识产权矩阵,或将提升这家潮玩企业在日趋饱和市场中的胜算
谭英
2013年,企业家叶国富创立名创优品(9896.HK, MNSO.US)连锁专卖店时,从日本折扣连锁店大创(Daiso)及快时尚零售商优衣库(Uniqlo)汲取灵感。通过融合平价策略、海量品类与日式“卡哇伊”(kawaii)美学,名创优品发展为全球零售巨头。截至今年6月末,其运用该模式构建的门店网络,国内及海外店分别达4,305家与3,307家,规模早已超越优衣库约2,500家门店。
如今,名创优品正远离聚光灯,为其新生子品牌Top Toy International Group Ltd.让路。后者于上月末提交港股上市申请,旨在押注全球藏玩手办热潮的持续升温。
TOP TOY的上市计划早有伏笔,叶国福在2022年就讨论过将其分拆独立上市。但在泡泡玛特(9992.HK)旗下LABUBU系列大获成功引爆潮玩收藏热潮之际,其上市时机堪称精准。此次上市距该公司7月完成的5,940万美元A轮融资仅数月,该轮融资由新加坡淡马锡旗下机构注资4,000万美元(持股比例3.2%),使TOP TOY估值达到13亿美元。
凭借淡马锡等重量级投资者,以及摩根大通、瑞银、中信证券等IPO承销商的支持,叶国福正将矛头直指泡泡玛特,这家令人望而生畏的行业标杆。泡泡玛特最新财报显示,其上半年营收飙升至138亿元(约合19亿美元),增长两倍;净利润达46亿元,激增三倍。相较之下,TOP TOY同期营收增长稳健但差距显著,同比增长60%至13.6亿元,约为泡泡玛特的十分之一。据其上市申请文件披露,其净利润增长30%至1.81亿元。
市值方面,泡泡玛特当前约3,400亿港元(约合440亿美元),在过去52周股价暴涨逾三倍后,其规模远超TOP TOY的13亿美元。
自2020年开设首家门店起,叶国福将TOP TOY定位为藏家平价超市,沿袭名创优品销售化妆品、办公用品等海量高性价比日杂的模式。这与泡泡玛特形成鲜明对比,创始人王宁通过自建设计团队及中国香港、韩国、北京的设计师资源,专注于开发具有市场穿透力的自有知识产权(IP)。
这种差异体现在两家公司的毛利率上,泡泡玛特以近半年70%的毛利率占据压倒性优势,是TOP TOY同期32.4%毛利率的一倍有余。差距主要源于TOP TOY高度依赖迪士尼、“Hello Kitty”持有方三丽鸥等第三方IP授权。反观泡泡玛特,则主要使用包括LABUBU在内的自有IP角色。
加注自有IP开发
TOP TOY正积极转型,力图在自有IP占比与毛利率方面向追赶泡泡玛特。采用自有IP的产品营收占比从2022年的不足40%,升至今年上半年的约50%。伴随此进程,其毛利率从19.9%提升至32.4%。
不过,授权IP玩具仍是TOP TOY重要收入来源,当前该公司除17项自有IP外还拥有43项授权IP。2024年,授权IP玩具贡献营收8.89亿元,占总收入的47%。
TOP TOY自有IP来源多元,今年初收购潮玩品牌HiTOY的51%股权后,获得“糯米儿Nommi”毛绒玩具IP。据上市申请文件披露,该IP自2024年累计商品交易总额(GMV)达5,000万元。其原创“卷卷羊”系列主打“地道粤文化”元素,累计GMV为1,070万元;“大力招财猫”IP则贡献约3,500万元。
尽管这些数字尚未显山露水,TOP TOY相较泡泡玛特的核心优势在于分拆后仍将保持与名创优品的母子公司关系,通过线下分销商(主要为名创优品)的销售占当前总营收约五成。该公司去年启动海外分销业务,今年上半年96%销售额仍来自中国市场。在其总共299家门店中,仅15家位于泰国、马来西亚、印尼及日本。
TOP TOY并非唯一觊觎泡泡玛特的中国玩具商。自4月以来,卡游(Kayou)与52TOYS也相继递交港股上市申请,均获头部券商护航。主打集换式卡牌的卡游2024年毛利率达67.3%,模式最接近泡泡玛特;而52TOYS毛利率为39.9%,2024年授权IP销售额占比64.5%,更似TOP TOY路径。
TOP TOY、卡游与52TOYS均希望复制布鲁可集团(0325.HK)的资本盛况,后者今年1月上市获散户超6,000倍超额认购。这家出品奥特曼、变形金刚手办的公司股价在上市初期曾短暂翻倍,但此后回落,现交易价较发行价高约50%。
据上市文件援引的独立研究,中国潮流玩具市场规模已从2019年207亿元增至2024年587亿元,所有参赛者都在角逐这块蛋糕。TOP TOY以2.2%市占率位居中国本土市场第三,次于龙头泡泡玛特(12.3%)与丹麦乐高(4.2%)。
市场对TOP TOY上市计划反应平淡,或因消息早为外界所悉,也可能源于市场对中国玩具概念炒作渐显疲态。公告后,名创优品股价仅微涨。而泡泡玛特股票虽在过去一年表现强劲,其股价自8月末高点已回落约四分之一。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

班尼路转型电商见效 德永佳老本行却失速
江丰电子靶材打入台积电 赴港募资再攻零部件
收入升利润跌 明基医院经营压力大
移卡海外交易翻倍 盈利能否跟上?


