
上市三年市值蒸发九成 Keep要翻身路难行
Keep今年上半年线上付费收入大跌,要靠运动用品销售增长来抵消 重点: 上市以来公司持续亏损 AI概念业务暂未见显著贡献 郑瑞棠 中国著名线上运动平台Keep Inc.(3650.HK)近日公布2026年度中期业绩,收入8.25亿元,同比微升0.4%,期内亏损1,219万元,比去年同期的3,543万元亏损大幅收窄66%。 其实公司多年来一直处于亏损,2023年上市亏损2.23亿元,2024年亏损大幅增加至4.69亿元,至2025年才减少至7,200万元。不过若扣除以股份为基础的薪酬开支及投资公允值变动的非现金开支,最近两年已实现经调整利润,2025年度及2026上半年分别为2,522万元及587.7万元。 瘦身教父传奇 虽然经营渐有起色,但却未能为股价带来刺激,近期Keep的股价一直在1.7港元附近的历史低位徘徊,比2023年在港交所招股上市的发行价28.92港元,足足下跌近94%。回想当年借着新冠疫情后的运动热,令Keep得以在估值高峰期上市,其九零后创办人王宁,本身也是一个瘦身故事的传奇。 王宁1990年出生,毕业于北京信息科技大学,2014年即将大学毕业时,眼见自己体重达90公斤,于是在网上寻找减肥资讯,半年内成功减重30公斤。 他有感在不同网站寻找减肥资料十分烦琐,于是萌生将所有健身内容聚集在一个平台的念头。当年9月,他注册成立北京卡路里科技着手编写健身应用程序,终于在翌年推出线上运动平台Keep App,凭自律给我自由的口号迅速打响知名度,一年内月活跃用户已达百万,两年后更达至千万水平。 王宁在资本市场的操作十分积极,公司于2014年至2021年之间完成九轮融资,参与明星投资者众多,包括纪源资本、软银、高瓴资本、腾讯等。2022年起,连续三次向港交所递交上市申请,最终2023年7月成功上市。 Keep上市后一直处于亏损,主要是由于仍未找到成功赚钱的商业模式。早期收益主要靠线上付费收入,在新冠疫情期间受惠于人人留在家中运动,2022年月活跃用户创下3,640万的高峰,但之后却辗转回落。2026年6月底平均月活跃用户比高峰期下跌一半至1,858万名,较去年同期下跌17%,不过用户每月平均收入却大增21%至7.4元。上半年线上会员及付费内容的收入为2.47亿元,下跌26.9%。 用户贵精不贵多 用户下跌可说是公司近年采取贵精不贵多的政策,平台内低运动意愿的客户流失,月活跃用户的平均运动时间同比增长15.3%,反映用户结构正步向高黏性,高活跃人群聚集。 但另一方面,今年上半年自有品牌运动产品的收入增长21.7%至4.83亿元,占总收入的比例由去年中的48%,上升至58%,毛利率更上升5.3个百分点至40.1%。 其中运动装备期内收入同比增长49%,占公司自有品牌运动产品收入比例达六成以上。增肌产品在上半年热卖,总销售额(GSV)增长63%;瑜伽产品GSV增长33%;减脂产品GSV增长49%。 Keep作为内地最大线上运动平台之一,但近年卖产品已成为主要收入,俨如体育用品股。不过Keep相对上又不见得有优势,例如内地体育股龙头安踏(2020.HK)2025年毛利率达62%,李宁(2331.HK)同期毛利率也有49%,明显远胜于Keep。 未来增长系于AI 未来公司要有较高盈利增长,及在市场上获得更高估值,相信系于AI相关产品的发展。公司强调朝向AI驱动运动健康生态的长期策略,首先推出自研运动健康垂直大模型Keeppace.ai,并于今年8月完成国家及北京市大模型备案。 另外就AI商业化,最新发布App 9.1版本,招收独立付费的超级AI会员,涵盖AI语音陪跑,多维数据分析等,上半年推出超过8,000节的AI课程。日均tokens的调用量从2026年3月的84亿,倍增至7月的185亿。 总结Keep目前股价比招股价已跌逾九成,市值由逾160亿港元,锐减至目前约8亿港元,随着近年业绩显著改善,相信再大跌空间有限。但目前AI发展仍处初步阶段,未有显著盈利贡献,相信要重回估值高峰仍遥遥无期。 欲订阅咏竹坊每周免费通讯,请点击这里
逸仙电商盯上奥伦纳素?一笔融资引发的收购猜想
近期迹象显示,中国护肤及美妆产品制造商逸仙电商,可能正考虑收购美国护肤品牌奥伦纳素,该品牌本周已出售予一个中国投资集团 重点: 护肤品制造商逸仙电商上周完成1.2亿美元票据发行的首批交割,相关资金或将用于推进全球化扩张 这笔资金或可用于收购陷入困境的护肤品牌奥伦纳素,该品牌本周由一个中国财团以4,400万美元购入 阳歌 创立十年后,总部位于广州的逸仙控股有限公司(YSG.US)似乎正酝酿一场跨越太平洋的扩张行动,这座被视为中国最早接触西方商业文明的城市,如今或将孕育出一家反向进军纽约的中国美妆企业。逸仙电商看上的,可能是一家历史更悠久的企业,护肤品牌奥伦纳素(Erno Laszlo)。这个品牌拥有近百年历史,但近年经营陷入困境。 我们之所以作出这样的判断,主要是基于近期一连串发展,包括逸仙电商最新一轮融资,相关资金可能用于这宗收购,以及奥伦纳素本周已出售予一个中国财团。这两宗事件背后有一个共同角色,私募股权公司信宸资本。信宸资本既是收购奥伦纳素的中国财团成员之一,同时也是逸仙电商此次融资的投资者。 这一切发生之际,拥有完美日记美妆连锁品牌的逸仙电商,过去三年一直面对亏损及核心彩妆产品销售下滑的压力。公司近年积极推动转型,将重心转向护肤产品业务。该业务近年持续实现双位数销售增长,并于去年超越彩妆业务,成为公司最大的收入来源。 但即使是护肤业务,其增长速度也开始放缓。根据逸仙电商本周公布的最新季度业绩,公司预计截至今年6月的第二季度整体收入增幅将放慢至10%至20%,低于过去两个季度约20%的增长水平。在经济放缓背景下,消费者日益趋于审慎,逸仙电商只是众多面临压力的中国消费企业之一。 在逸仙电商两大核心产品类别中,彩妆正是消费者缩减支出最明显的领域之一;相比之下,护肤产品则展现出较强韧性。这一趋势亦可从多家中国护肤企业的业绩中得到印证,例如香港上市的自然美生物科技(0157.HK)及正在申请上市的护家科技,两家公司去年均实现稳健的收入增长。 在中国市场前景仍充满不确定性的情况下,逸仙电商似乎正寻求通过大举进军海外市场,对冲本土市场风险。公司全球化布局的首个明确信号出现在今年3月,当时逸仙电商宣布计划通过发行可转换票据融资1.2亿美元。在公告中,公司列明海外扩张及策略性并购将是资金用途之一。 值得注意的是,该批票据的两大主要认购方分别为逸仙电商创始人黄锦峰,以及中信资本旗下私募股权平台信宸资本。逸仙电商当时表示:“借助信宸资本在跨境收购及并购后整合方面的成功经验,公司希望进一步推进全球化扩张策略,并巩固其在全球美妆市场的地位。” 公司原本希望在3月宣布融资计划后不久便完成首批票据交割,但相关进程似乎有所延后,直至5月21日才宣布首批交割完成。更值得关注的是,最新公告显示,中国最成功的私募股权投资机构之一、逸仙电商的长期支持者高瓴资本,也已加入本次可转换票据投资者行列,与黄锦峰及信宸资本共同参与认购。 股价飙升 首批票据交割完成的消息,加上高瓴资本加入投资者名单,带动逸仙电商在纽约上市的股票大幅上涨。公司股价在公告当天即上升9%,其后升势持续,本周二公布最新财报后再涨8%。自最初公布融资计划以来,股价累计已上升57%。 虽然最新财报整体表现正面,但推动股价上涨的更可能原因,是市场预期公司将利用此次可转换票据融资所得资金进行收购。上周公布的融资进展,除了新增高瓴资本为投资者外,并没有披露太多新的重要信息。但公司在3月最初发布的融资公告中曾指出,相关资金可用于收购信宸资本投资组合中的企业,其中更点名提到美妆包装制造商Axilone作为潜在标的之一。 查看信宸资本官网上的投资组合可以发现,奥伦纳素是其最新投资项目之一。根据行业网站BeautyMatter本周报道,奥伦纳素品牌已被一家由若羽臣科技牵头的中国财团收购。若羽臣总部位于广州,而逸仙电商同样以广州为基地。报道指出,这项交易作价仅4,380万美元,买家看中的主要是品牌价值,而非奥伦纳素疲弱的基本面表现。 值得注意的是,报道指出信宸资本正是该收购财团成员之一。这类交易在中国私募股权市场并不罕见,投资机构往往会寻找陷入经营困境但仍具知名度的西方品牌,希望通过重组实现价值回升。相关案例中较具代表性的,是复星国际在2010年代收购多个奢侈品牌,最终整合为以Lanvin Group为核心、在纽约上市的奢侈品集团。 虽然目前仍无法确定逸仙电商最终会否收购奥伦纳素,但各种迹象确实正朝这个方向发展。奥伦纳素创立于1927年,历史接近百年,过去曾与玛丽莲梦露及奥黛丽赫本等好莱坞巨星紧密联系。 正如我们此前指出,逸仙电商最新业绩显示,其护肤业务持续复苏。第一季度护肤产品收入同比增长58.5%至5.74亿元(约8,500万美元),占总收入56%。这部分增长抵消了彩妆业务收入下跌5%的影响,带动公司整体收入增长22.5%。不过,一个令人失望的信号是,由于营销开支大幅增加,公司本季再度出现6,190万元亏损,重新陷入亏损状态。在此之前,公司自2023年起已连续10个季度出现亏损,直到去年第四季度才短暂恢复盈利。 归根结底,投资者押注的是一宗收购交易,最有可能的标的正是奥伦纳素,有望为逸仙电商重新注入成长故事。公司可利用自身在生产制造及市场营销方面的经验,为这个历史悠久的西方品牌注入新活力。尽管这类转型能否成功并无保证,但这步棋已足够引起市场兴趣,并可能在未来一年左右为股价带来进一步上升空间。 欲订阅咏竹坊每周免费通讯,请点击这里
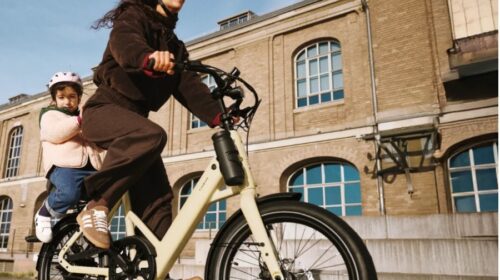
持续亏损缺乏现金流 TENWAYS赶上市集资纾解
在欧洲产销电助力自行车TENWAYS的母公司Radvance连年亏损,希望通过上市集资缓解压力 重点: 公司最近3年皆有亏损,并且有两年出现经营负现金流 欧洲市场竞争激烈,未来几年增长或放缓 郑瑞棠 近期新股市场火热,主要在欧洲生产及销售电助力自行车的TENWAYS母公司Radvance Cayman Ltd.也趁市场旺盛申请在港交所上市,可以说是近期新股中概念比较独特。 根据公司初步招股文件显示,所谓电助力自行车,可以说是介于摩托车与自行车之间的产品,电动仅为骑行者提供辅助动力,当车速接近每小时25公里逐步减速,通常无需车辆登记或驾驶证,最低售价约1,100欧元(约1,276美元),在自行车代步普遍的欧洲相当盛行。 这家生产基地及销售虽主要在欧洲的公司,原来是由中国人创办,现年41岁的梁霄凌2014年在中山大学获工程学硕士,之后曾任自行车品牌千里达Trinity的营销中心总监,有多年工程及管理的经验,其后构思开发自行车型号,于2021年创业。 他意识到欧洲电助力自行车的潜力,充满活力的骑行文化早已根深蒂固,其中荷兰素有欧洲自行车王国之称,于是在2022年创立Tenways Technovation Europe B.V.,其后更适应当地骑行者的偏好,例如平均身高较高,偏向直立骑行的姿势,为荷兰人量身定制CGO009型号,于2024年2月推出,成功赢得当地市场,在欧洲打响知名度。 高瓴腾讯为股东 公司在2021至2024年间进行了五轮境内融资,并引入高瓴、腾讯及LVMH旗下路威凯腾L Catterton等著名投资者,其终极目标自然是上市集资,结果近日终于向港交所递交上市申请。不过公司成立仅5年,而且一直尚未盈利。 公司的收入近年有稳定增长,2024年度较2023年度增长26.2%至6,064万欧元;至2025年前9个月增长则放缓至3.1%至5,419万欧元。而毛利率亦由2003年的25.8%,上升至2004年的30.4%及截至2025年9月的31.8%。 经调整后(不包括金融工具的公允价值变动和其他非现金项目),公司去年前九个月实现盈利 124 万欧元,扭转了2024年同期 144 万欧元的亏损。 不过,公司上市前融资曾发行优先股,2023、2024年度及2025年前9个月,可转换可赎回优先股公允价值亏损分别为150万欧元、2,964万欧元,及3,014万欧元,拖累公司期内亏损465万欧元、3,447万欧元及3,000万欧元。 公司经营尚未盈利,甚至经营活动也一直产生负现金流。2023及2024年度经营负现金流分别为2,120万欧元,及1,320万欧元,到2025年前9个月才有183万欧元经营现金流入。 公司近年需通过银行贷款及发行可转换可赎回优先股所得资金,才使持有现金不会大幅减少。在招股文件的风险因素亦有指出,若继续经营活动现金净流出,营运资金可能受到制约。 流动负债净额急增 与此同时,公司的流动负债亦持续增加,截至2023、2024年底及2025年9月底,流动负债净额分别为1,096万欧元、4,687万欧元及7,076万欧元,可能使公司面临流动性压力及增加财务风险,所以公司确实有上市集资的迫切性。 此外,公司业绩亦面临汇率风险。由于大部分收入来自欧洲并以欧元结算,部分零部件向中国供应商采购并以人民币结算,所以欧元兑人民币汇率的波动会影响经营成本及业绩。…
从15元到3元 粉笔双管齐下提振股价
职业教育培训平台粉笔,上市两年股价累计下跌八成,近日公布回购计划,大股东又增持股份,冀能一洗股价颓风 重点: 公司计划斥2亿元在市场回购 主席在市场增持股份并承诺两年不减持 刘智恒 自从中国内地政府实施《双减政策》后,只有职业教育培训才能吸引市场目光,作为职教龙头之一的粉笔有限公司(2469.HK),不光站对了边,上市前更拥有一大堆星级投资者,包括腾讯、高瓴、IDG资本、经纬,德弘资本等,市场对它寄望甚殷。 公司亦不负众望,2023年上市之初股价表现亮丽,短时间内由上市价9.9港元,一口气攀升至15港元,可半年过后,投资锁定期解禁,股价就雪崩式暴跌。 当时私募之王的高瓴率先抛售股份,粉笔主席张小龙大为不悦,甚至公开吐槽高瓴舵手张磊,直指对方“无脑狂卖”。 纵然张小龙认为投资者沽售粉笔是不知之举,市场却不以为然,纷纷用脚投票;股价最低时跌至今年4月的2港元,近期稍为反弹至3港元楼上,但较上市价仍低达六成。 回购增持力挺股价 想必是要提振股价,公司上周发公告,计划在六个月内斥资2亿港元回购股份,涉及约2.23亿股,相当公司已发行股本的一成。 公布回购之前,公司主席、执董兼首席执行官张小龙已开始在市场增持股份,先在10月17日斥资240.8万港元购入81万股,每股均价2.973港元;及后又于10月28及30日,分别购入23万及80万股,合共103万股,涉资287.6万港元,每股均价2.779至2.796港元。到11月4日,再增持30万股,涉资90.3万港元。 此外,公司的执行董事魏亮及张小龙的一致行动人士李勇,于10月17日亦购入35万股,涉资103.45万港元,每股均价2.956港元。 张小龙与魏亮增持粉笔股份时,公司亦于上月20日公布,两人对公司长期价值充满信心,加上为保障投资者利益,承诺在24个月内不会出售手上股份。 经公司及大股东连番努力,回购消息发布当天,粉笔裂口高开冲破3港元关口,股价一度升13%至3.16港元,收市略回软,收升10%报3.09港元。 业绩表现走下坡 究竟大股东频频发功力撑股价,能否让粉笔股价重拾升轨?我们认为,要股价长期表现理想,一切还要看基本面;从粉笔的业绩看,似乎暂时未能让投资者重燃热情。 自去年下半年开始,粉笔的业绩已有走下坡之势,2024年收入27.9亿元,按年下跌7.7%,但盈利则增长27%至2.4亿元,表现还算不错。然而深入分析,粉笔去年上半年盈利2.78亿元,到全年的盈利还少于上半年近4千万元,换言之下半年度公司出现亏损。 到今年中期业绩,收入14.92亿元,同比下跌8.5%,盈利更大幅下跌18.4%至2.27亿元。公司解释,是因中国招录类考试培训行业竞争激烈,导致业务销量下跌。另外,图书销售及其他业务,也受到市场竞争加剧影响。 再深入看,粉笔去年已开始有节流行动,今年中期更明显,公司的行政开支较去年同期减少7.7%至1.82亿元、销售及营销开支减4.4%至3.06亿元、研发开支亦下跌0.3%至1.08亿元。 持股偏低增持有限 此外,市场又会否对大股东增持投下信心一票?通常大股东增持,都有利公司股价,但需视符增持数量。以张小龙及相关人士先后增持数量,总数只是256万股,涉及资金仅722万港元,相对粉笔总发行量22.36亿股份,实在微不足道,增持数量未足以让外界认为,大股东对公司有绝对的信心。 相反,目前粉笔大股东持股量偏低,张小龙及相关人士只持有5.536亿股,占公司股权24.76%,连三成持股量也没有。市场普遍有观感,对大股东持股量不高的公司,都会打了折扣。 看粉笔前景,或许要寄望公司在AI方面的发展。公司于2024 年以来,先后上线粉笔AI 老师、AI 面试点评、AI 刷题系统班等智能教学产品。今年4 月上线行业首个创新的AI 类大班课程–AI 刷题系统班,截至6 月30 日,AI 刷题系统班已销售约5 万人次,收款约2,000 万元。 不过,相对公司每年十多亿元的收入,来自AI的收入仍然有限,对粉笔的前景,暂还是观望为上。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

行业简讯:星巴克考虑出售中国业务
据金融媒体财新网周二报道,星巴克公司(SBUX.US)正在考虑出售其中国业务,这标志着其此前计划找合作伙伴出售业务的转变。星巴克出售部分或全部中国业务的计划,源于其面临激烈竞争,该竞争已稳步侵蚀其全球第二大市场的市场地位。 知情人士向财新网透露,星巴克已与十余家潜在买家就出售中国业务进行初步洽商,其中包括高瓴资本和方源资本。这项主要分歧是价格,星巴克认为其中国业务价值高达90亿美元,而潜在买家则认为该价值低得多,并称即便是先前提议的50亿美元也过高。 星巴克后来否认有计划出售其整个中国业务,但消息人士向路透社透露,该公司尚未决定是否要向外部投资者出售该业务的控股权或少数股权。 星巴克曾是中国领先的咖啡连锁品牌,于1999年进入中国市场并开拓业务,当时茶是消费者首选饮品。但近期,受到以瑞幸和库迪为首的本土品牌的低价冲击。据财新报道,此期间星巴克在中国咖啡市场份额从2022年的5.6%降至去年的4.2%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:招股集资310亿港元 宁德时代势成今年新股王
电池生产商宁德时代新能源科技股份有限公司(3750.HK, 300750.SZ)周一公开招股,发售近1.18亿股,7.5%在港公开发售,每股价不超过263港元,集资总额达310亿港元。 据彭博消息,宁德时代的发售将采取“Reg S”方式,即不会向美国境内投资者售股,目的是减低美国的风险。 公司过去三年的盈利持续增长,2022年至2024年分别为335亿元、473亿元及553亿元。 宁德时代的基石投资者包括有科威特投资局(KIA)及中石化,各投资5亿美元,另外内地私募之王高瓴亦投资2亿美元。集资所得约90%用于推进匈牙利项目第一及二期建设,约10%用于一般营运资金。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
简讯:卡罗特预告首三季收入大增
厨具品牌卡罗特商业有限公司(2549.HK)昨天预告今年首三季度业务表现,集团表示由于积极扩展品牌业务,预计收入按年增长40至50%。展望未来,将继续进一步扩大线上线下销售渠道,拓展新的市场和客户群。 本月初才上市的卡罗特,招股期间获1,349倍超额认购,每股以5.78港元定价,并获高瓴及雷军的顺为资本入股。上市首天股价一度升近九成,其后拾级而下,近日已跌破上市价。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
新闻
从15元到3元 粉笔双管齐下提振股价
2469.HK
行业简讯:星巴克考虑出售中国业务
SBUX.US
简讯:招股集资310亿港元 宁德时代势成今年新股王
300750.SHE
简讯:卡罗特预告首三季收入大增
2549.HK
相关新闻
-
下半年度业绩突下滑 健倍苗苗股价急跳水
 2161.HK
-
简讯:新高教中期盈利仅升0.6%
2001.HK
-
上市9年伤尽股民心 阅文冀借AI加IP翻身
0772.HK
- 户外热潮催谷增长 奔赴自然再闯港股
-
电信业务信号转弱 亚信科技向AI与卫星寻出路
1675.HK


